数解硬科技融资②国资机构投早投小多,异地投资活跃
2026岁末将至,“投早投小投硬科技”政策导向持续深化。
11月3日,国家发改委明确将发挥国家创业投资引导基金的示范作用,将未来产业种子期、初创期、早中期企业作为投资重点。11月16日,浦东创投10亿元科创债落地,募集资金将全部投向早、小、硬科技。
从国家级引导基金到地方创投平台,国资机构正加速进入硬科技投资的主战场。它们在一级市场的参与度有多高、资金流向哪些城市和产业、投资阶段是否真的在“往前移”?
澎湃研究所梳理 2023年1月1日至2026年8月31日一级市场投资数据,由第三方平台IT桔子提供原始数据;从规模、地域、行业与轮次等维度拆解国资机构的投资版图与变化趋势,并就相关情况于2026年11月采访1位国资投资咨询专家。
我们发现:
• 2023年以来国资机构硬科技投资持续扩面,累计投入超1万亿元;早期轮次占比连年攀升,2026年首次反超市场化机构。
•国资机构以前沿技术赋能实体产业为投资导向,先进制造类居多,平台与软件类偏少。专家警示投资同质化风险。
•大量国资机构直投外地项目,一线城市异地投资最活跃。异地投资主要动因包括延链补链、股权招商和谋求增值。
•专家分析,当前国资呈现明显的直投化、控股化、CVC化、集中化趋势,亟需提升领投定价和投后能力,以更好发挥产业引导功能;同时,国资在治理、退出、人才等方面仍存短板。
参与面扩大,投早投小趋势明显
经逐家穿透实际控制人,本文将考察期内3648家由政府及国资委、央企与地方国企、国有金融机构等国有主体控股或全资发起的投资机构所做直接投资认定为国资机构投资,股权结构不清晰/无实控人、民营金融机构、外资及民营产业资本(CVC)不计入“国资机构”统计范围。
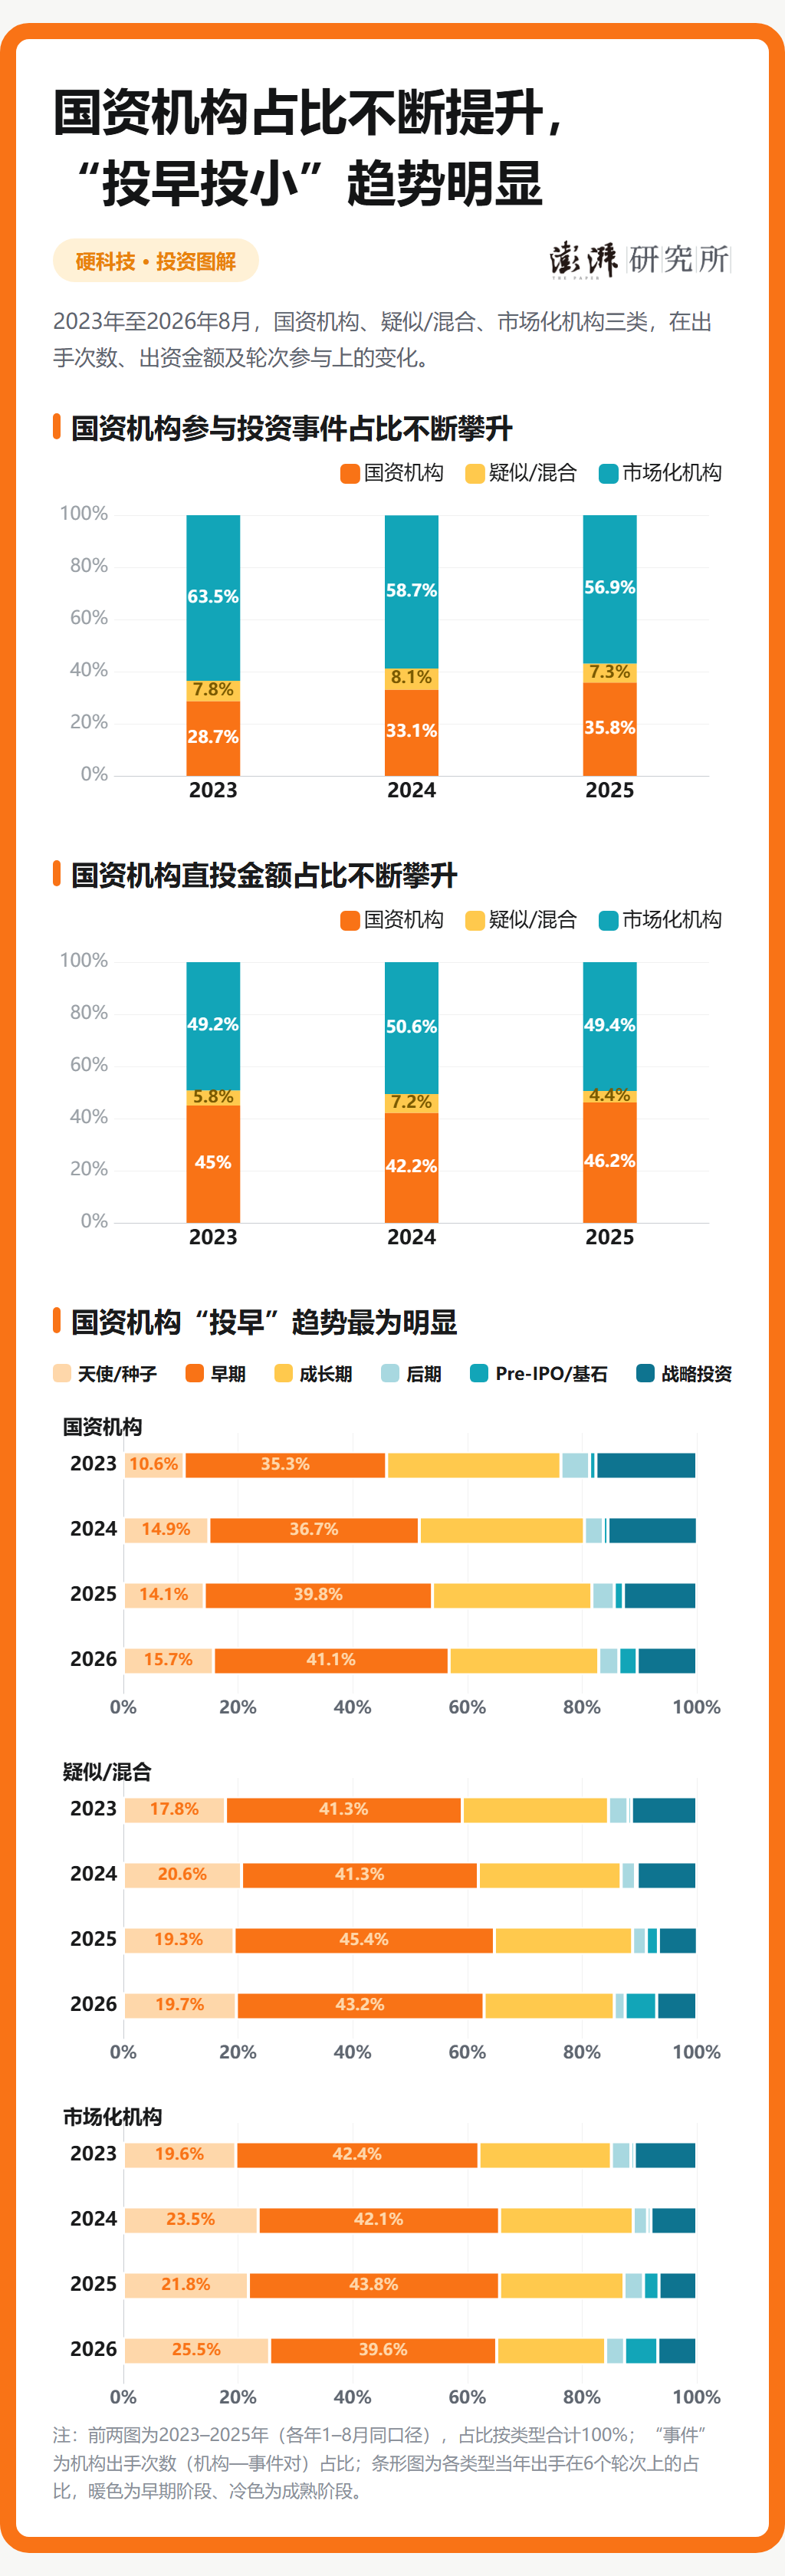
2023年1月至2026年8月,硬科技领域25561起融资中,国资机构参与11394起、累计出资约1.10万亿元,参与融资事件占比44.6%,出资金额占比37.2%。
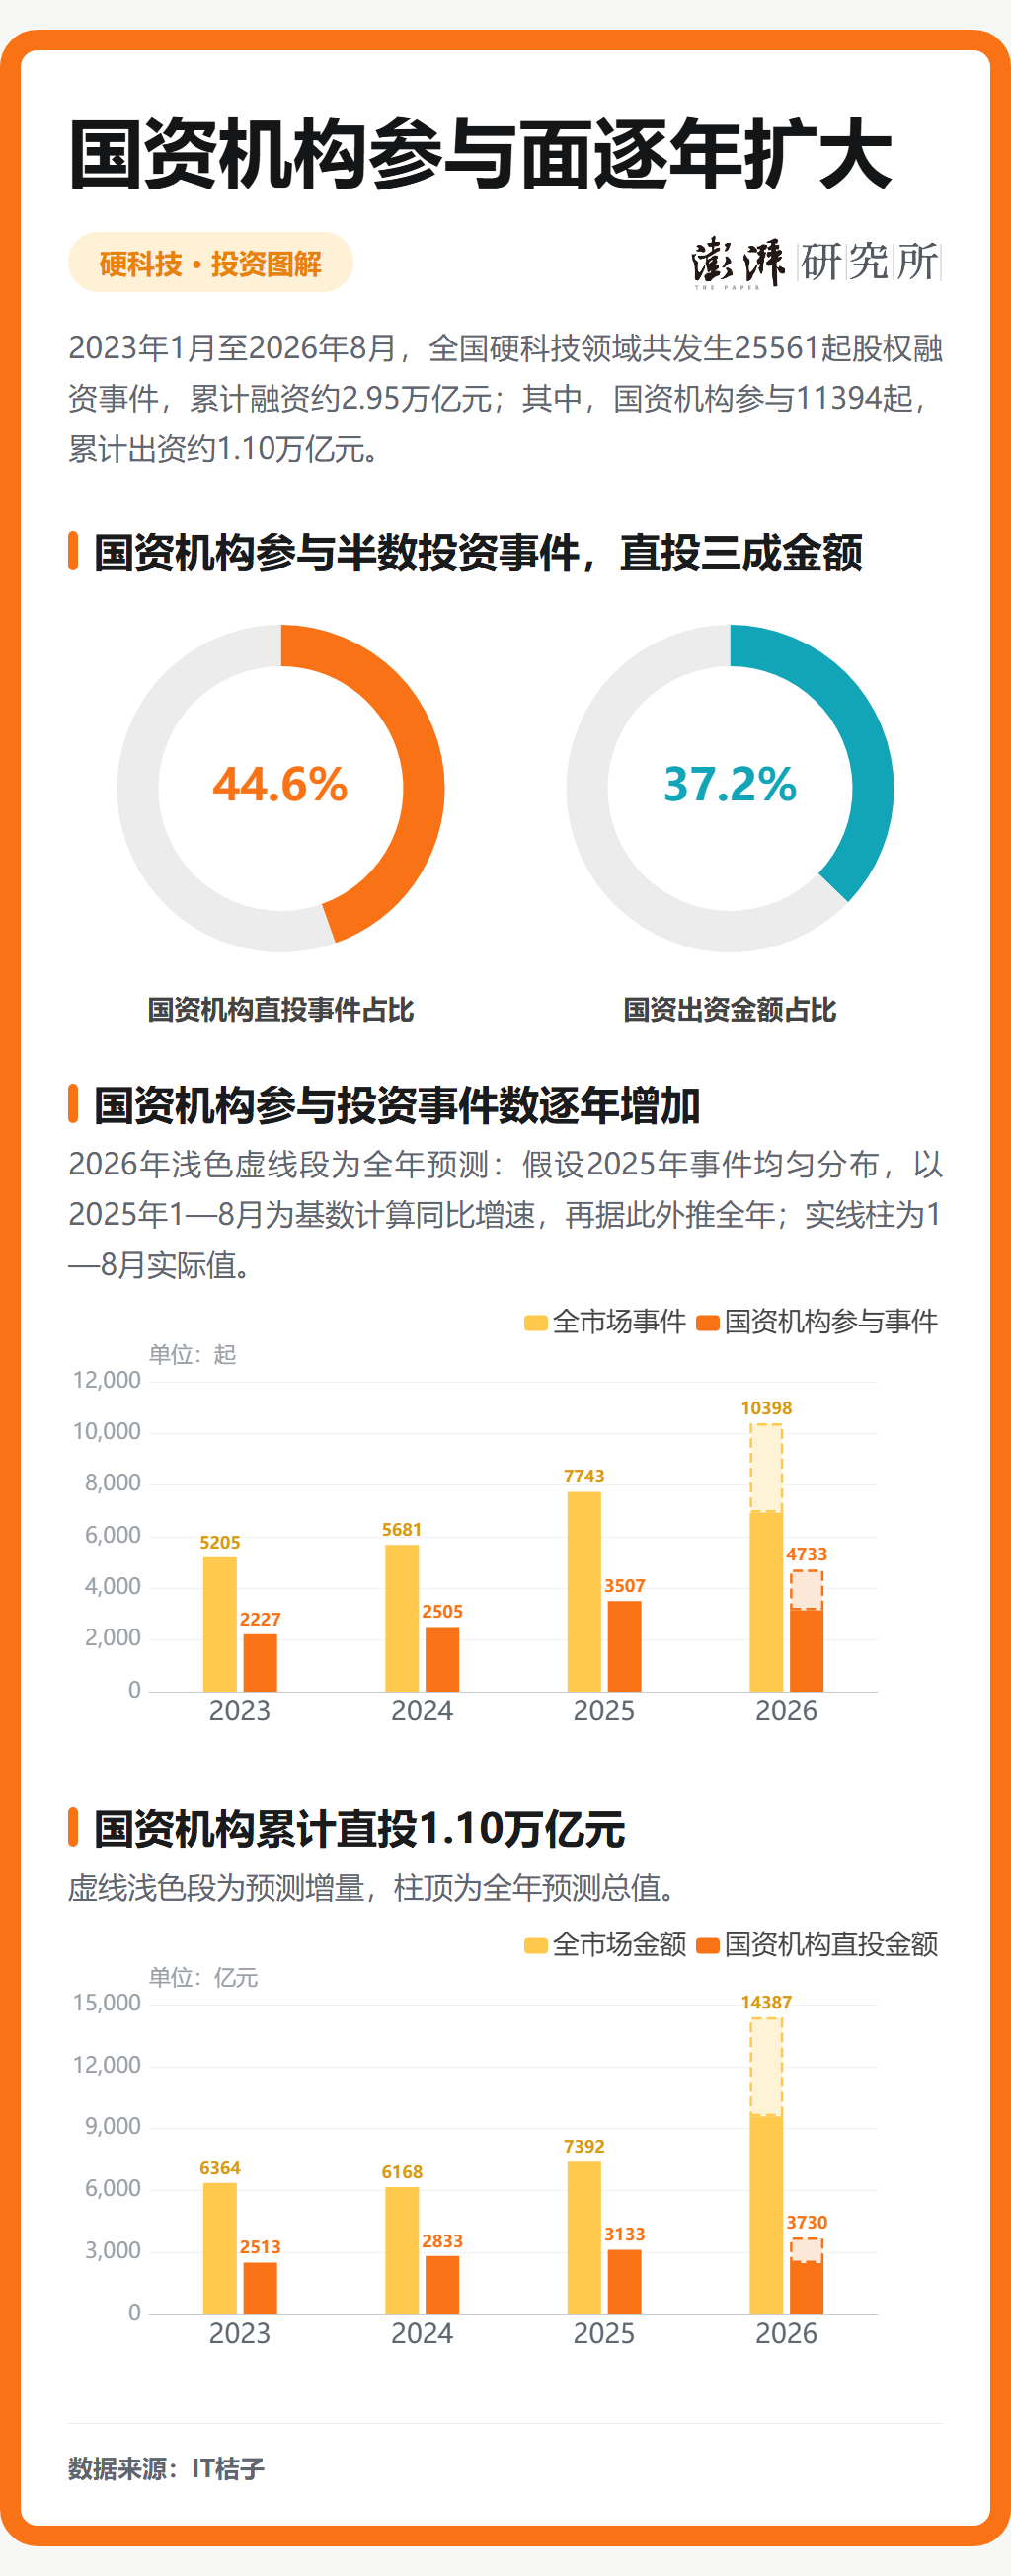
四年来,国资机构参与事件数由2227起增至4733起,投资金额从2513亿元逐步增加到3730亿元。国资机构参与投资事件和金额占全市场比例也逐年提高,参与面持续扩大。
投早趋势同样明显,国资机构参与的天使/种子与早期融资占比由45.9%升至56.8%,战略投资占比则由17.6%降至10.4%。三类机构均向早期迁移,但国资前移最为明显。
值得一提的是,“国资机构”口径明显小于“国资”口径。根据上海国有资本运营研究院发布的《国资基金高质量发展报告(2025)》,2025年国资LP出资(不限硬科技)占全市场比重达74.2%。
由于部分国资机构缺乏行业理解能力、项目挖掘能力和投后管理能力,所以会倾向于作为LP将资金交给市场化GP机构管理。这部分由市场化GP管理的国资未被计入国资机构口径。
青睐前沿技术赋能实体产业
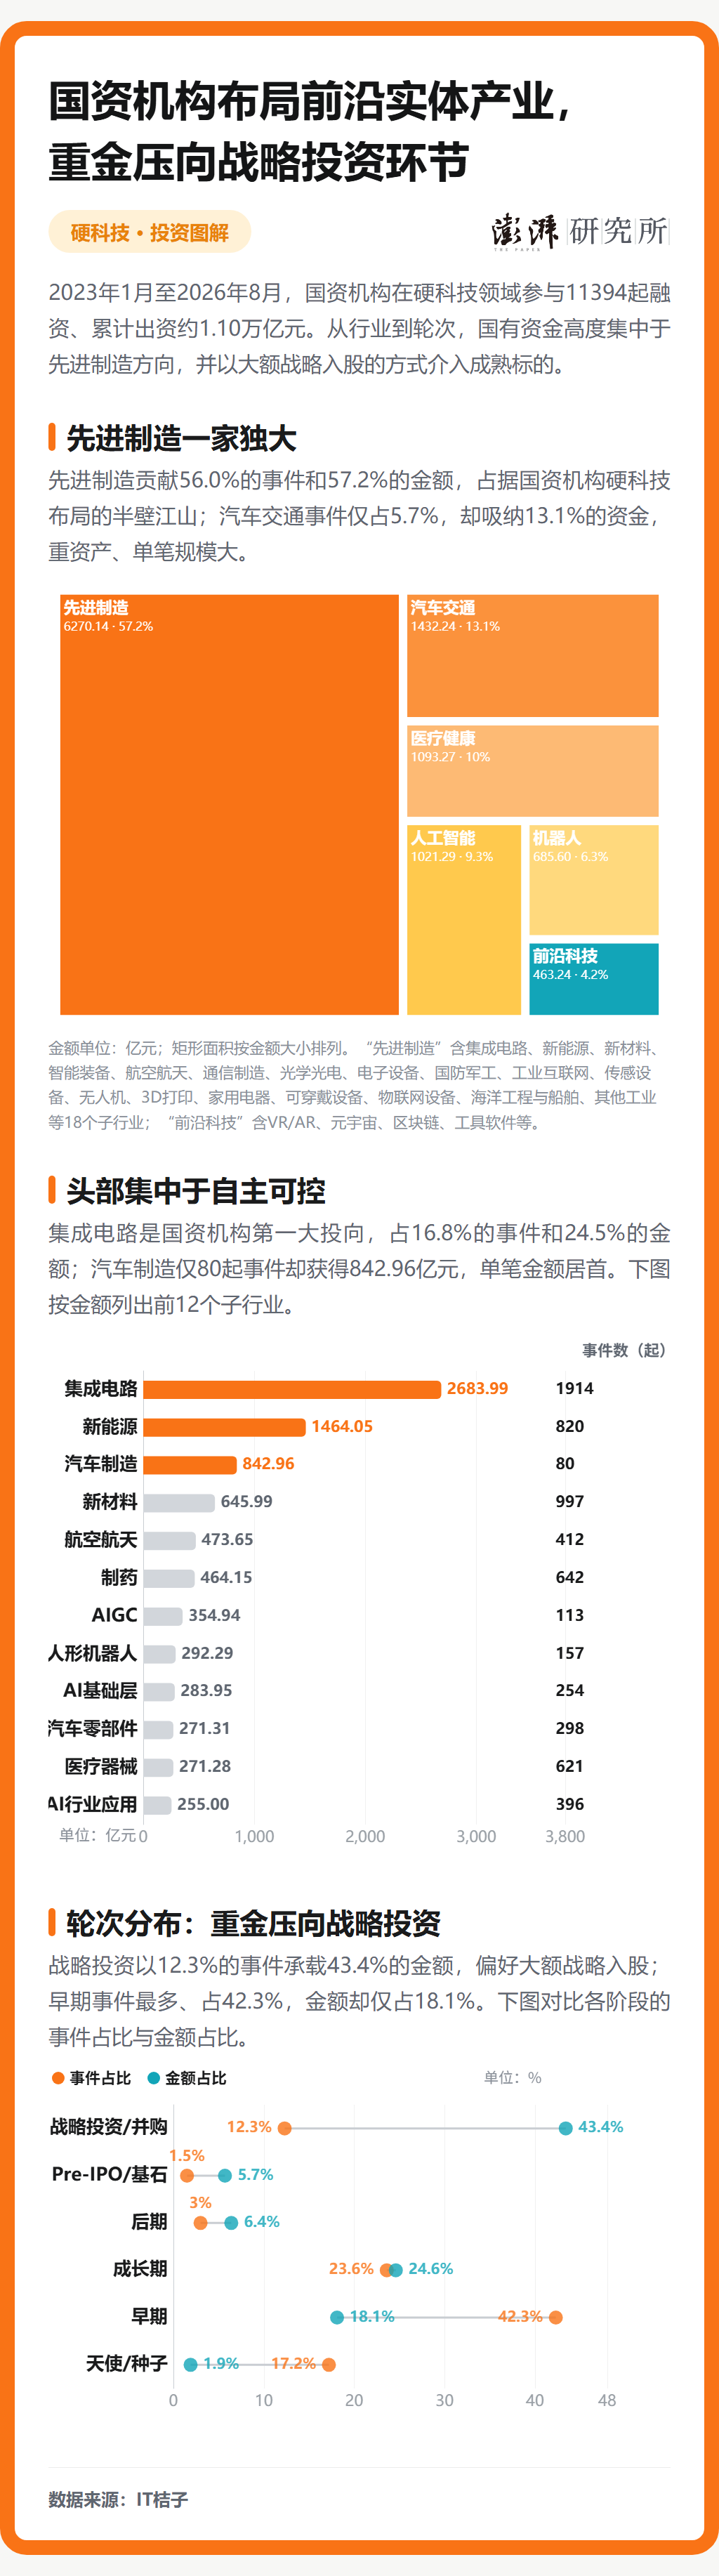
行业上,国资机构资金高度集中于先进制造,即涉及前沿技术和实体经济结合的产业,具体包括集成电路、新能源、新材料、智能装备、航空航天等18个子行业,该方向贡献 56.0% 的事件和 57.2% 的金额。
其中,虽然天使/种子和早期投资事件占比相对较多,但资金大量集中在战略投资/并购中,这类投资单笔金额较高。这说明国资机构的资金大头用于产业链整合,通过战略入股和并购锚定关键环节的成熟龙头。
专家表示,国资机构投资目标和市场化机构有所不同,后者主要追求财务回报,前者是作为长期资本、耐心资本、战略资本,承担市场不愿意承担的投资风险,以促进经济转型和产业升级。“许多地方国资投的都是传统产业数字化、绿色化转型的项目,为存量产业寻找‘第二增长曲线’。”
专家亦提醒,大量国资机构押注热门赛道,同质化竞争风险亦在积累。“硬科技是资本和技术密集型产业,资源密集型地区即便参与,也多停留在产业链偏基础、附加值较低的环节,利润往往流向一线城市。”他说,“欠发达地区的机会在于把产业和本地资源结合,比如乌兰察布依托风光绿电和冷凉气候,建设全国一体化算力网络内蒙古枢纽节点,就是一个很好的案例。”
异地投资成风,一线国资全国找项目
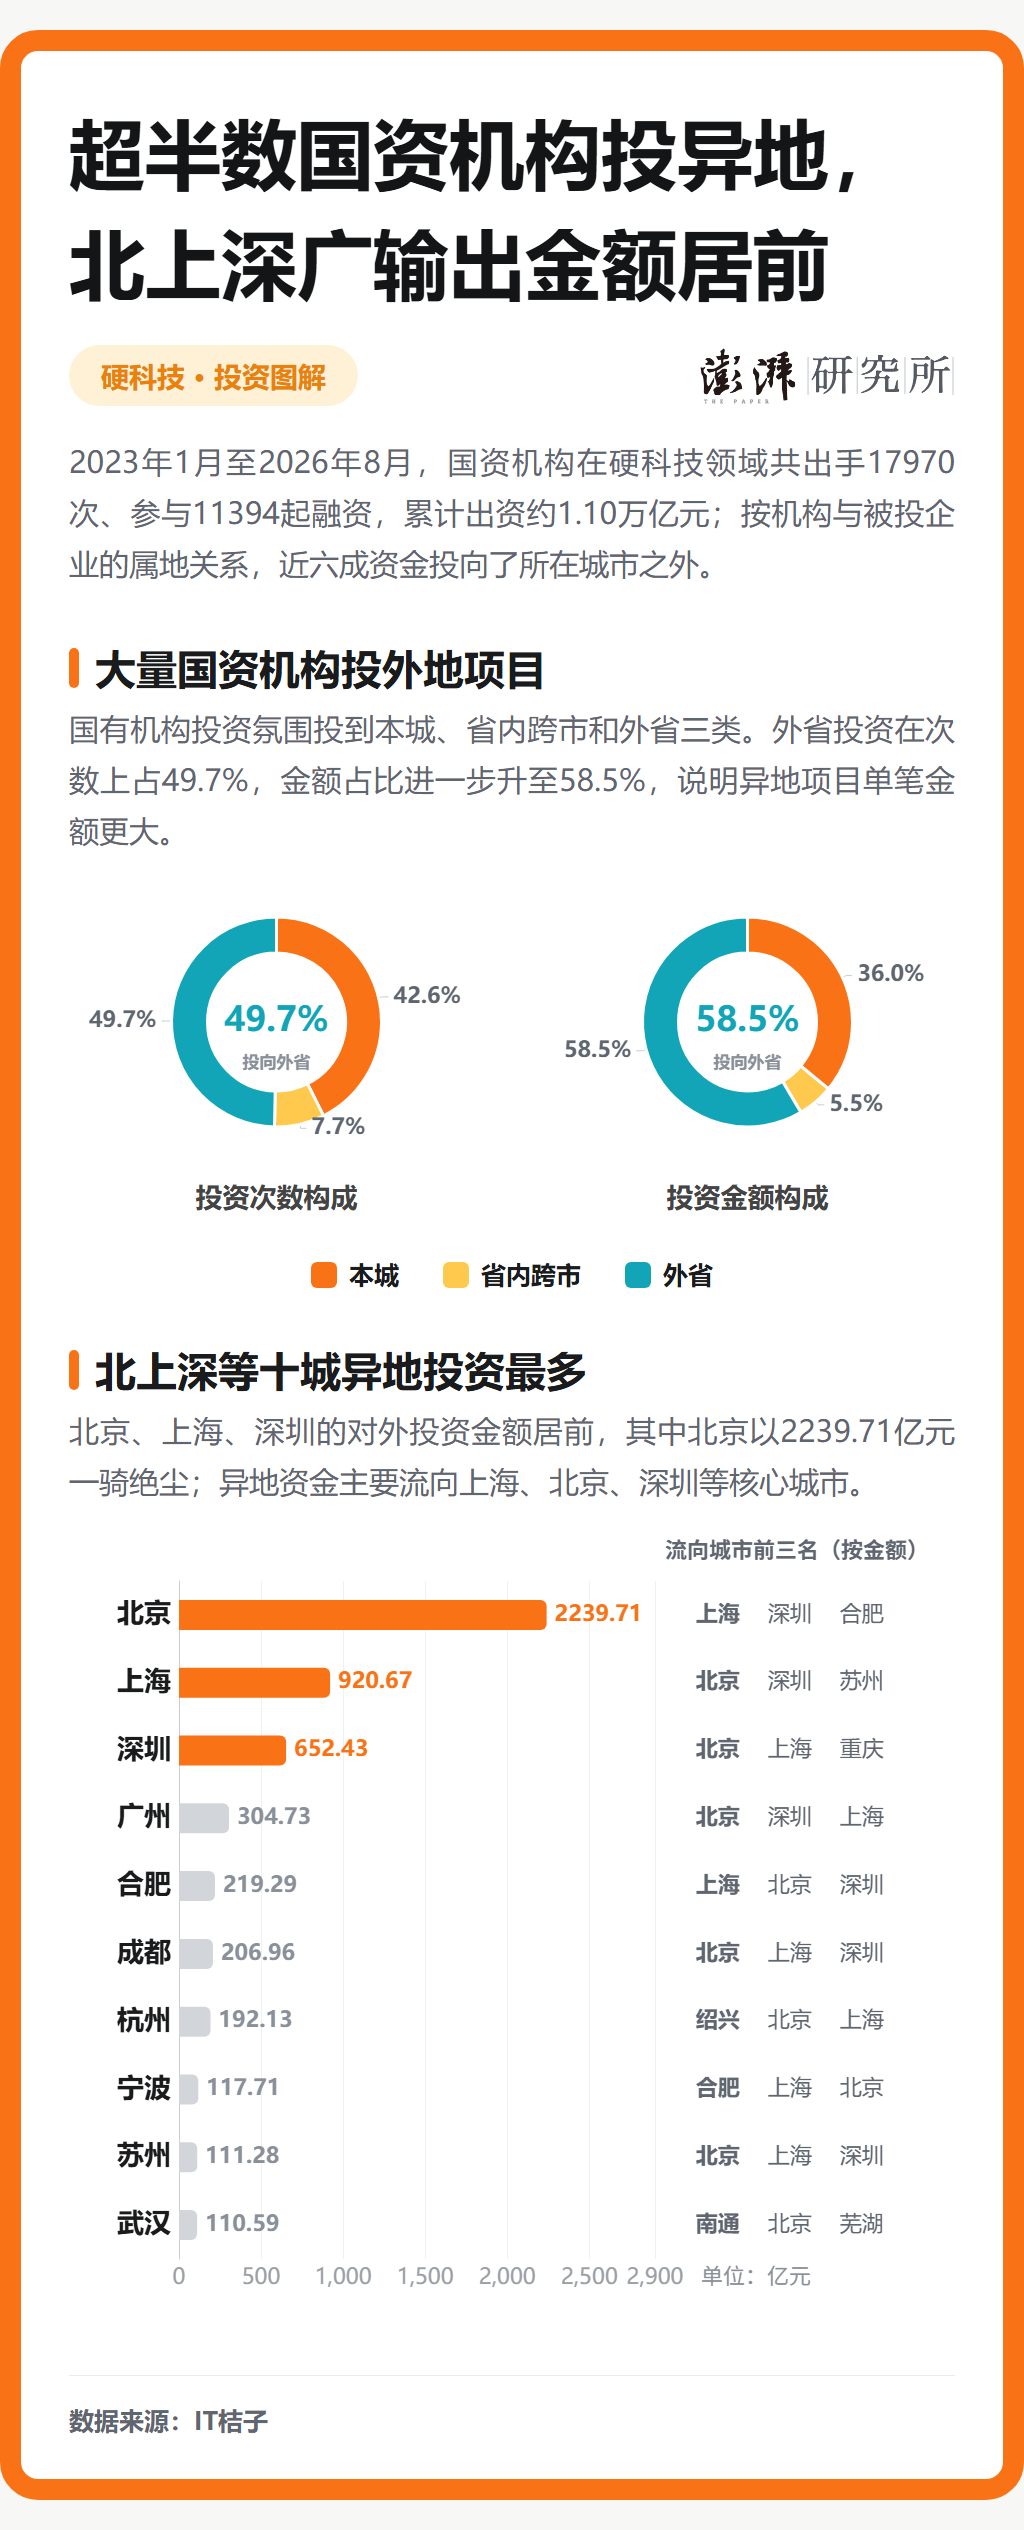
国资机构投资并不限于本地。按机构与项目属地关系,国资机构投向外省,事件数占49.7%,金额占58.5%,而且异地项目相比本市项目单笔金额更大。分城市看,北京以2239.71亿元异地投资居于首位(含有大量注册在背景的央企和国家级机构),上海和深圳紧随其后;从接收端来看,大量异地资金又主要回流到一线城市。
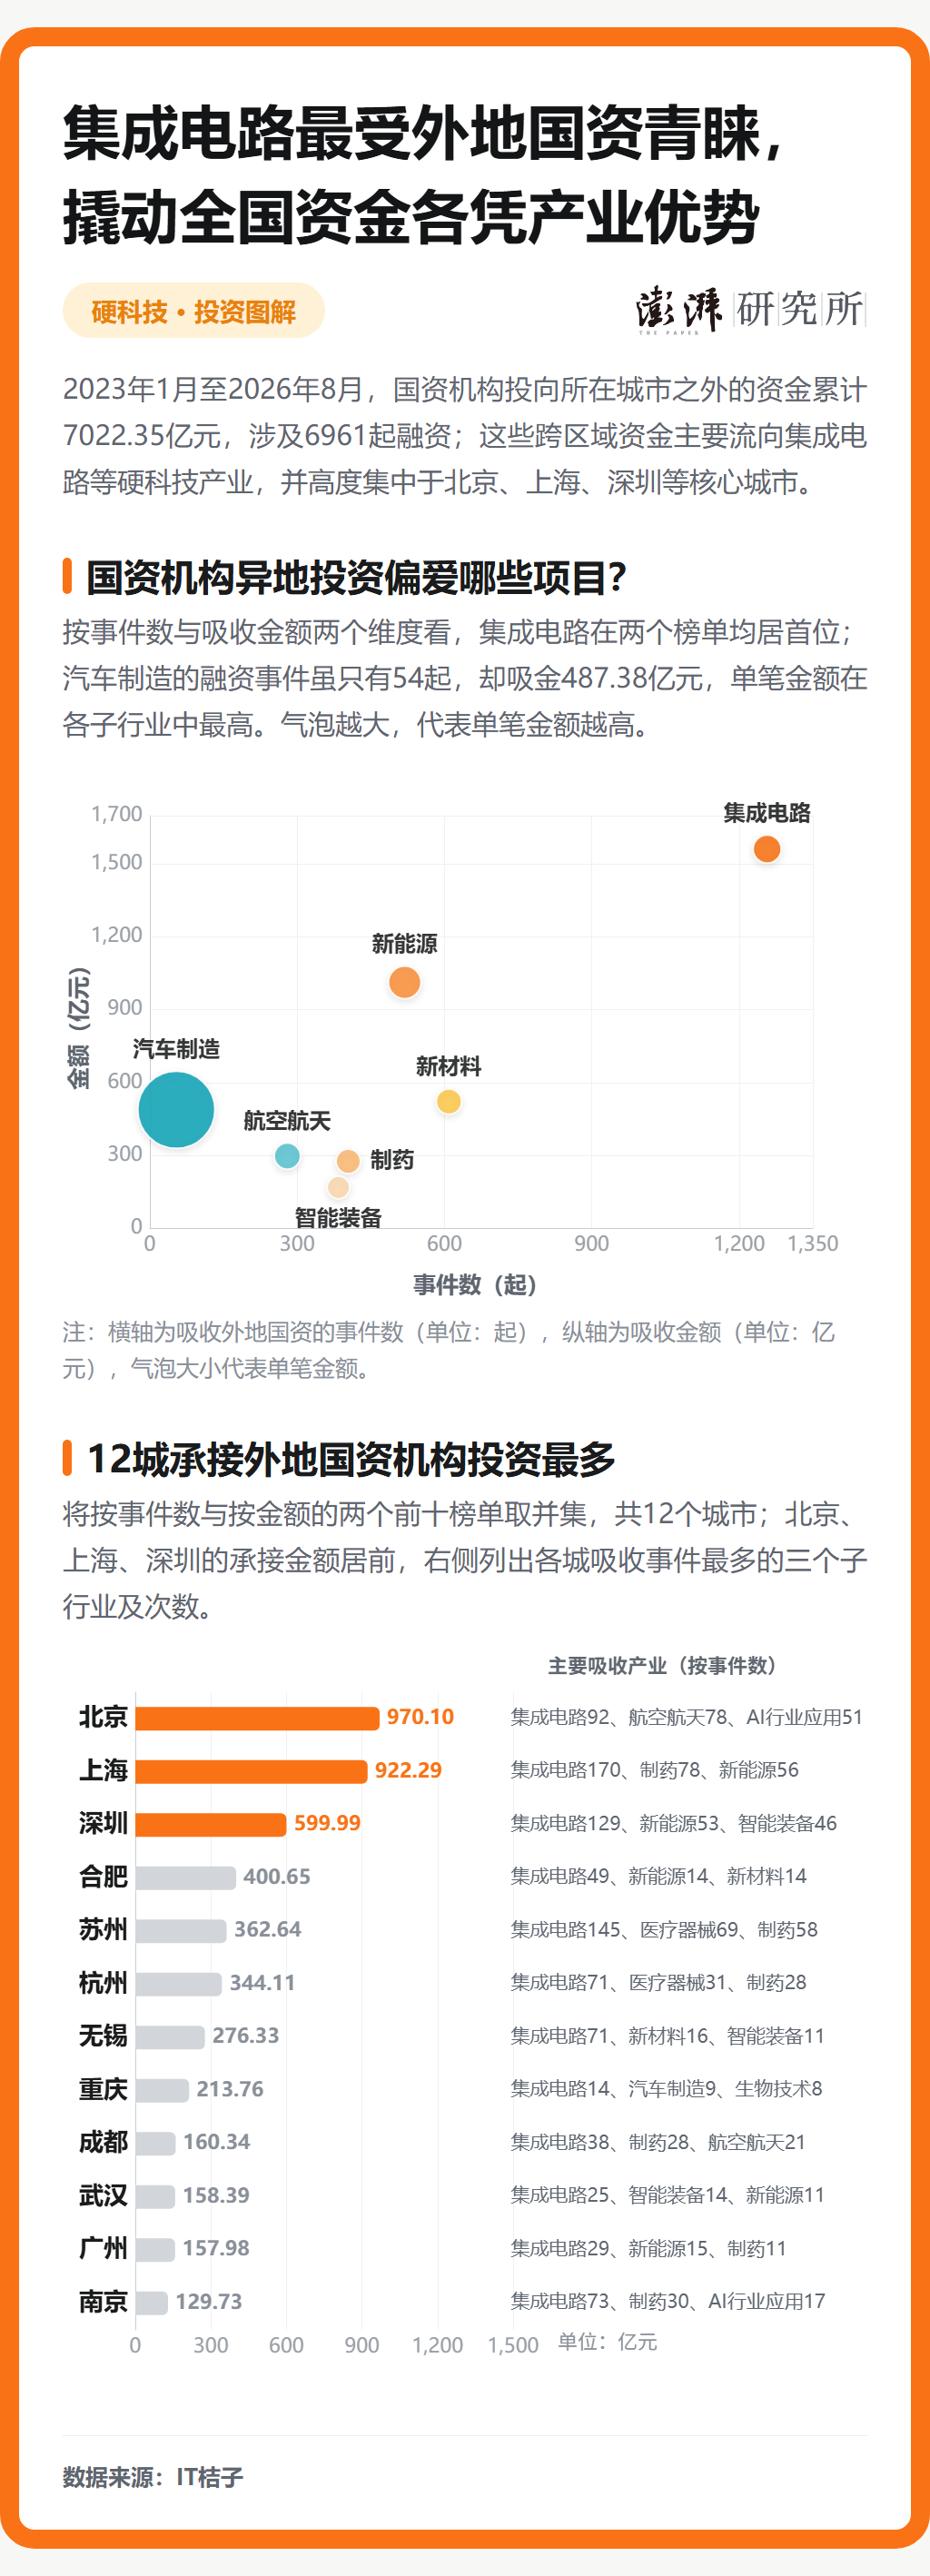
无论按事件数还是金额,集成电路均是最受外地国资机构青睐的产业。此外,不同城市凭借优势产业的市场竞争力,也会吸引不少外地投资,比如北京的航空航天、苏州的生物医药、川渝的汽车制造等。
国资机构异地投资有多重动因。一是央企和地方国企倾向在资源富集地建厂以降低成本,项目落地时常引入本地资本,以争取当地政策支持。二是异地投资意在引入外地的产业长处,补足本地产业链短板。三是非一线城市本地优质项目有限,投资决策又需考虑收益,许多国资机构出省找项目。四是部分异地投资也为后续股权招商铺路。
国资呈“四化”发展趋势
专家表示,近两年,国资委和国有企业普遍要求增强领头定价能力和投后管理能力,在投资中掌握更大话语权,培育自有的GP专业管理力量,在资本市场树立专业品牌,吸引其他机构跟随出资,而不是只作为 LP 跟随市场化机构。投资后,也有赋能、孵化项目的能力。
在此背景下,专家指出国资机构投资呈现四方面趋势。
一是直投化,即政府投资基金不再只通过子基金间接出资,而是直接投资具体企业项目。2025年采用“母基金+直投”混合模式的政府投资基金占比达到 76%。
二是控股化,即国资机构在并购中取得企业控股权,以控股股东身份主导企业经营和产业整合。2025年并购市场控股型交易金额占比为79.2%。
三是CVC化,即国资产业集团设立自有投资平台,围绕主业开展战略投资,推动产业资本与金融资本融合。国资CVC的数量和注册资本占全部CVC的比重分别达到76.5%和87.7%。
四是集中化,有两个维度。一方面,市级资金实行集中管理。比如,上海国投是上海承担基金管理和创新孵化功能的国有资本投资运营专业平台,聚焦三大先导产业和未来产业,管理规模超 3000 亿元,已助力超180家企业上市。上海由其作为专业投资平台,其他国资国企聚焦主业。
另一方面,资金向一线城市集中。部分地方提出区县一级不再设立国有企业,国资监管延伸至地市一级,县级基金基本难以获批。2026 年国务院办公厅印发的指导意见(国办函〔2026〕54 号)明确,县区原则上不得新设。
最后,在投资规模扩大和模式转型的同时,国资机构自身也面临多重挑战。
一是,国有资本的长期属性与短期考核评价不相匹配,容错免责认定缺乏统一标准,基金存续期长达20年,干部任期只有3到5年,“前人投资、后人考核”的现象较为普遍。
二是,合规管控持续收紧,团队持股、项目跟投和超额收益分成等激励手段落地不足,同级别岗位年薪多在30万到50万元,与头部市场化机构百万级年薪差距明显,核心人才持续外流。
三是,退出端仍有压力。全市场累计未退出企业超过4万家,进入退出期和延长期的基金规模约12.5万亿元,而每年实际退出规模只有数千亿元。
四是,有产业背景的人才储备不够,看不懂技术、估不准价值的情况较为普遍。投后管理大多停留在被动监控,一名投后人员往往要负责20到30个项目,精力难以覆盖。
澎湃研究所持续关注硬科技融资。以下为本系列其他文章:
(注:本文所指“硬科技”主要包括制造业和软件算法的前沿科技行业,如人工智能、医疗健康、先进制造、前沿技术、机器人、工具软件、VR/AR、汽车交通、元宇宙、区块链。“早期投资”指进入B轮融资之前的所有轮次,包括种子轮、天使轮、Pre-A轮、A轮和A+轮等。国有机构融资金额计算方法为:加权平均,国有机构权重记1、混合资本记0.5、民营机构记0,分别乘以各机构分摊后的融资额并加总,其中DeepSeek 事件由于融资额过大,我们根据媒体报道的投资方及对应金额单独标注)
------------------
城市因集聚而诞生。
一座城市的公共政策、人居环境、习俗风气塑造了市民生活的底色。
澎湃城市观察,聚焦公共政策,回应公众关切,探讨城市议题。