A股午后发力,三大股指收涨:电子板块活跃,两市成交13697亿元
A股三大股指11月18日集体高开。早盘两市震荡下行,成交量明显萎缩。证监会午间发声称监管要求基金公司上报全部产品AI敞口为不实消息后,科技股午后快速发力上攻,带动三大股指全线转涨。
消息面上,11月18日午间,证监会通过答问的形式表示,互联网上传播“监管要求基金公司上报全部产品AI敞口”相关信息不属实,公募基金投资运作依照《证券投资基金法》等法律法规和基金合同约定进行,投资标的、投资比例由基金管理人按照基金合同和内部投资决策程序自主确定。中国证监会依法履行监管职责,未向基金管理人提出相关数据报送要求。
从盘面上看,证监会午间辟谣提振信心,午后资金流向AI硬件侧,家电、海运、电信板块全天强势,黄金、军工、传媒板块抛压明显。
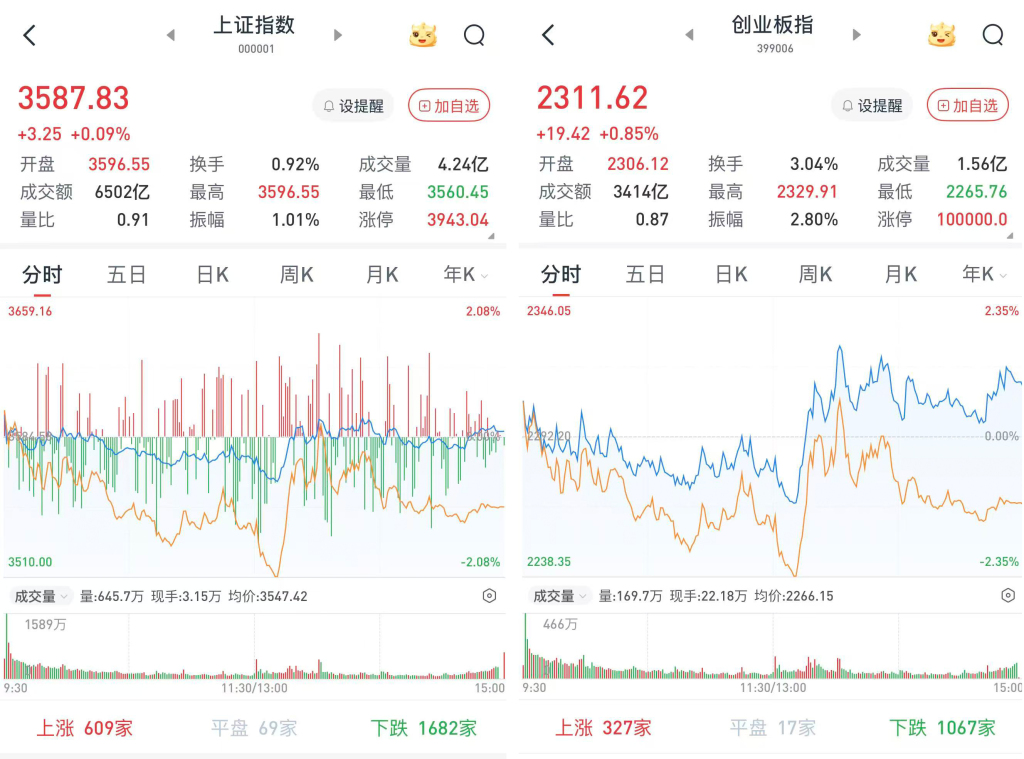
至收盘,上证综指涨0.09%,报3587.83点;深证成指涨0.2%,报10659.41点;创业板指涨0.85%,报2311.62点。
Wind统计显示,两市及北交所共1318家上涨,4130家下跌,平盘有129家。
两市成交13697亿元,较前一交易日的14577亿元减少880亿元。其中,沪市成交6502亿元,比上一交易日6905亿元减少403亿元,深市成交7195亿元。
据大智慧VIP,两市及北交所共有64只股票涨幅在9%以上,81只股票跌幅在9%以上。
电子、通信、计算机板块午后携手大幅拉升
在板块方面,电子板块午后大幅拉升,创益通(300991)、生益电子(688183)、协创数据(300857)、盛合晶微(688820)、利通电子(603629)、鸿合科技(002955)、深南电路(002916)等涨停或涨超10%。财信证券研报认为,AI等需求拉动全球半导体行业持续扩容,有望为元件行业带来发展机遇。PCB环节,AI产业发展推动AI PCB产业沿着材料升级、产品创新、工艺迭代等方向实现高端化升级,行业高景气有望延续。
通信板块涨幅居前,平治信息(300571)、中嘉博创(000889)、武汉凡谷(002194)、润建股份(002929)、中贝通信(603220)、北纬科技(002148)等涨停或涨超10%。
计算机板块同样是午后大幅拉升,卡莱特(301391)、青云科技(688316)、旋极信息(300324)、行云科技(300209)、证通电子(002197)、真视通(002771)等超10股涨停或涨超10%。
有色金属领跌两市,中国稀土(000831)、闽发铝业(002578)等跌停,中金黄金(600489)、山金国际(000975)、紫金矿业(601899)、华阳新材(600281)等跌超5%。
传媒股的跌势仍未改变,果麦文化(301052)、吉视传媒(601929)、文投控股(600715)、湖北广电(000665)、大晟文化(600892)、电魂网络(603258)、横店影视(603103)等近10股跌停或跌超10%。
商贸零售跌幅靠前,上海九百(600838)、广百股份(002187)、百大集团(600865)、大东方(600327)等跌停,利群股份(601366)、中成股份(000151)、天虹股份(002419)、杭州解百(600814)等跌超8%。
A股运行中枢或以震荡为主
财信证券认为,总体而言,海外AI链不确定性持续压制市场风险偏好,近期资金观望情绪较为浓厚,存量博弈背景下,A股波动较大;特别是前期涨幅较好的部分板块个股,近两个交易日出现补跌压力,赚钱效应偏弱,反映出短线情绪较为一般。往后看,沪指失守3600点后,观察3550点至3600点区间支撑力度,若能有效支撑,市场具备结构性修复性行情预期;但目前大盘处于缩量状态,阶段性反弹行情仍需等候,静待市场连续放量。因此操作层面,短期建议以观察修复信号为主,合理控制仓位,关注芯片等国产替代方向及防御方向的轮动机会,规避前期涨幅较大的题材及个股的补跌风险。方向上,一是芯片产业链等国产替代方向,如半导体设备、算力芯片、服务器等;二是红利与消费方向,如银行、家电、白酒等。中期来看,考虑到海外AI产业链不确定性、美联储仍处于加息周期、硬科技方向筹码结构不佳、市场风险偏好回升仍需时间,预计后续国内增量政策集中出台、外围市场风险因素出现改善或将是市场走出调整区间的关键,重点观察年底中央经济工作会议前后的市场表现。
国泰海通证券认为,指数磨底、结构轮动,是这一周比较典型的特征。对当前市场,可以概括为三句话:第一,调整已经比较充分。年内大盘调整空间已经比较充分,多个指数估值处于历史偏低位置。国泰海通研究所所长路颖在上交所国际投资者大会上进一步指出,科技股已大幅调整,创业板估值降至历史低位,科创板估值已接近2024年9月之前的水平,估值风险与泡沫化风险已大幅挤出。第二,没有过低的预期,但有力反弹仍待时机。市场暂缺大级别的增长叙事和投资故事,年末多路资金考核与落袋为安使流动性增量空间相对有限,叠加国际关系与海外政策的不确定性,出现有力且可持续的反弹仍取决于后续实质性改善。报告维持判断:时机正在接近,年底年初将具备更好条件。第三,过度悲观本身就是窗口。微观交易结构指标显示当前投资者过度悲观,市场波动或阶段性提供交易窗口;稳市场政策与充裕流动性托底,A股运行中枢或以震荡为主,建议标配A股。
华龙证券认为,当期市场尽管仍会受到一些不确定因素的扰动,其中对AI产业链板块的影响,直接关乎反弹的预期,但从科技板块中长期盈利预期仍向好、估值区间具备配置价值、稳市信号明显等积极面来看,市场具备阶段博弈反弹的条件。
招商证券策略首席分析师李昊阳表示,当前市场成交缩量、政策稳市及中长期资金入市等因素有望形成支撑,随着外部扰动缓和及市场预期趋稳,前期跌幅较大的板块有望迎来估值修复机会。部分宽基指数与行业估值已处于历史较低水平,优质成长和大盘蓝筹的配置性价比逐步显现。整体来看,市场已经历较为充分的价格调整,部分指数进一步下行的风险正在逐步释放。
中国银河证券首席策略分析师杨超认为,整体来看,市场向下的风险已经有所收敛,但向上空间仍需要观察筹码与资金的边际变化,后续行情重心或在于板块轮动的结构性机会。站在当前时点来看,市场仍处在震荡消化、预期再定价的过程中,行情大概率以时间换空间的方式展开。险资、年金等长线资金的布局是支撑市场中长期底部的重要力量,稳市相关工具在关键位置发挥托底作用,增强运行区间的韧性。