A股三大股指冲高回落转跌,两市成交超1.9万亿元
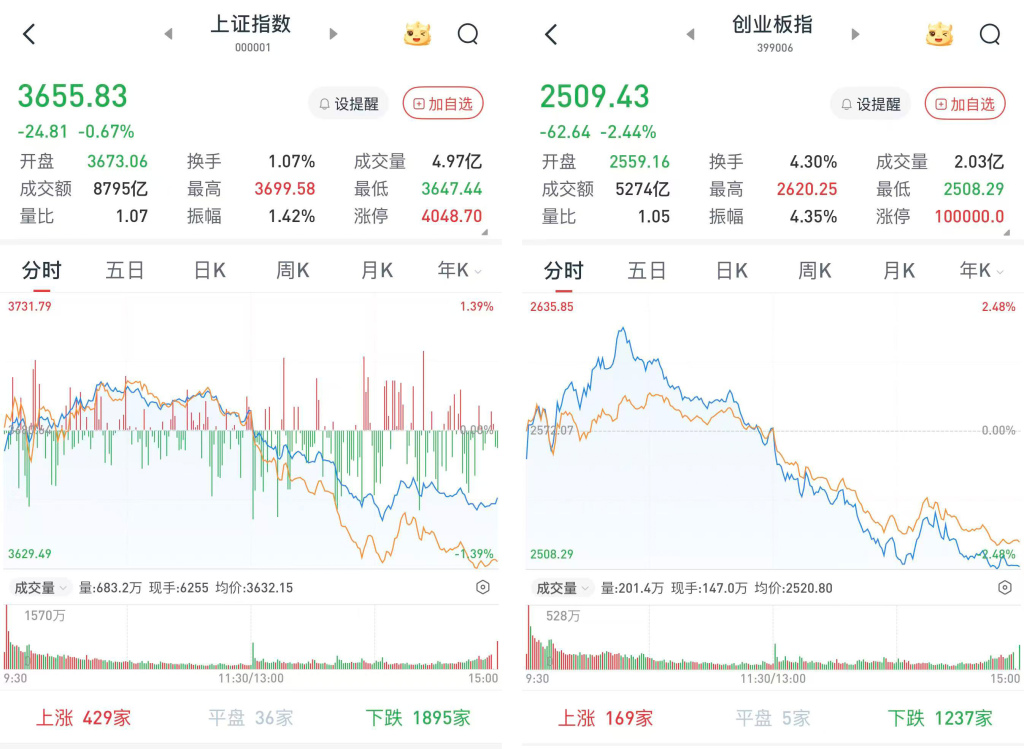
A股三大股指11月12日集体低开。早盘两市冲高回落,涨幅收窄。午后两市出现快速下跌,尾盘跌幅重新扩大。
从盘面上看,中际旭创、工业富联、新易盛、胜宏科技等午后持续下滑,领跌AI硬件侧。市场资金尾盘流入银行、机场、公路等红利板块。农业、白酒日内表现活跃。
至收盘,上证综指跌0.67%,报3655.83点;深证成指跌1.68%,报11197.98点;创业板指跌2.44%,报2509.43点。
Wind统计显示,两市及北交所共873家上涨,4634家下跌,平盘有70家。
两市成交19320亿元,较前一交易日的16763亿元增加2557亿元。其中,沪市成交8795亿元,比上一交易日7362亿元增加1433亿元,深市成交10525亿元。
据大智慧VIP,两市及北交所共有49只股票涨幅在9%以上,30只股票跌幅在9%以上。
半导体冲高回落,银行股逆势上涨
在板块方面,半导体早盘一度大幅飙涨,燧原科技(688801)、盛科通信(688702)、金辰股份(603396)、亚玛顿(002623)等涨停或涨超10%,沐曦股份(688802)、寒武纪(688256)、超纯应材(301717)等涨超7%。
农林牧渔全天强势,好当家(600467)、东方海洋(002086)、百洋股份(002696)等涨停,平潭发展(000592)涨超5%,福建金森(002679)、獐子岛(002069)、温氏股份(300498)等涨超2%。
银行股一路震荡走高逆势上涨,工商银行(601398)、中国银行(601988)、沪农商行(601825)、江苏银行(600919)等涨超1%。
传媒股领跌两市,华策影视(300133)、果麦文化(301052)、凡拓数创(301313)、上海电影(601595)等跌停或跌超10%,掌趣科技(300315)、芒果超媒(300413)、宝通科技(300031)等跌超7%。
有色金属跌幅靠前,山金国际(000975)、赤峰黄金(600988)、常铝股份(002160)、西部材料(002149)等跌超8%,盛达资源(000603)、山东黄金(600547)、招金黄金(000506)等跌超6%。
汽车股午后跌幅扩大,岱美股份(603730)、模塑科技(000700)等跌超8%,兆丰股份(300695)、路畅科技(002813)、海安集团(001233)、蓝黛科技(002765)、宁波华翔(002048)等跌超6%。
A股中期向上的基础依然稳固
华泰证券策略联席首席分析师王伟光判断,A股中期向上的基础依然稳固,全A非金融企业整体盈利能力已越过底部拐点,行业竞争格局改善、企业出海与经营效率提升将继续支撑盈利修复,2027年市场上涨有望更多依靠企业盈利改善驱动;风格上,上半年大盘价值及净资产收益率低位修复品种相对占优,下半年若美元走弱、国内信用与流动性改善,小盘成长风格有望迎来修复。
财通证券策略首席分析师徐近峰给出三条线索:一是红利资产,从周期金融下沉至出清后的消费制造;二是优势出海,更聚焦、更下沉,重视隐形冠军;三是AI定价转向投入产出比,商业化领先的应用有望脱颖而出。方正证券策略首席分析师袁稻雨则提示,2027年外需内需剪刀差将会收敛,需重视地产链、基建链及部分消费品等内需方向,但可持续的上涨不能只靠低基数。
德邦证券研究所所长程强表示,在稳增长政策延续、流动性紧平衡、外部无系统性变化的基准假设下,2027年结构机会显著多于全市场普遍估值扩张,建议以供给刚性约束、出清后盈利与现金流稳定为核心筛选线索,构建一端锚定价值蓝筹“守旧收租”、一端布局高景气成长“新大陆淘金”的哑铃型组合。
中信证券首席经济学家明明预计,2027年基建投资和消费边际回暖,新质生产力接续发力,出口增速或放缓,经济结构性分化有望边际收敛;财政政策保持积极,货币政策强化政策利率传导,宏观政策协同诉求提升或催化降准降息落地。
华龙证券研报判断,当前市场已较大程度定价前期负面因素的影响,市场的政策底明确,资金面有逐步企稳的迹象,在没有其他超预期负面因素影响的情况下,反弹趋势有望确立。建议关注三条主线:一是科技与先进制造。科技板块已定价近期负面因素的影响,板块业绩层面总体较好,可精选预期向好,估值合理方向。关注电子、通信、计算机、电力设备等。二是内需端。政策推动内需基本面逐步改善,供需持续优化方向。关注家用电器、汽车、医疗器械、基础化工、有色金属等。三是关注具身智能、商业航天等题材。