AI交易大撤退重挫美股:泡沫破裂,还是拥挤出清?
美股周四经历了“史上最糟糕的交易日之一”,“科技七姐妹”单日市值合计蒸发约1万亿美元,费城半导体指数重挫12%,正式跌入技术性熊市。
这场突如其来的回调,究竟是AI投资热潮的终结信号,还是拥挤交易的又一次剧烈出清?
芯片股集体反弹
其实,本周美股走势宛如过山车。
11月4日,美股曾因美国中期选举结果落地而大涨,纳指上涨1.44%,道指大涨约3%,创下1982年以来中期选举后最佳单日表现。
据新华社11月4日消息,多家美国主流媒体预测,美国民主党在3日举行的中期选举中大获全胜,重新夺回国会参议院和众议院掌控权。
但狂欢仅维持了不到24小时,11月5日,芯片与AI股遭抛售,纳斯达克综合指数开盘后仅用六分钟,就抹去了此前积累的全部选后涨幅。
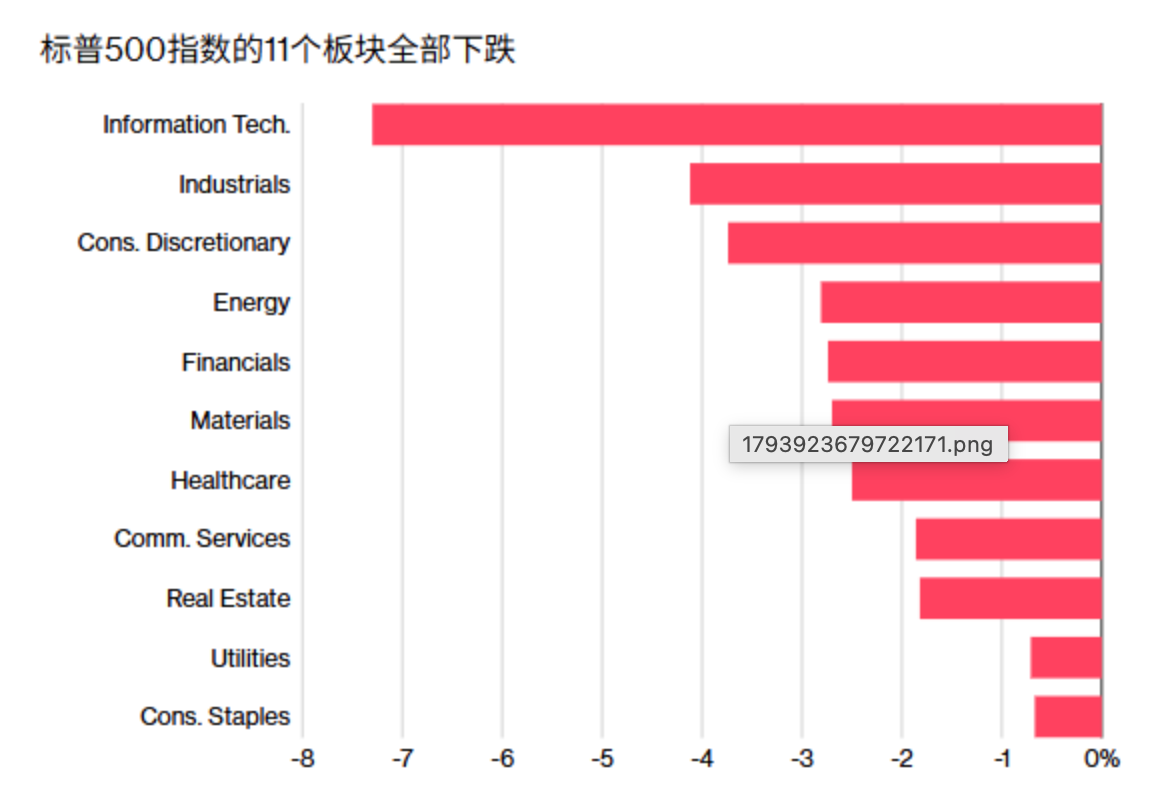
截至5日收盘,美股三大指数全线重挫,道指跌3.44%,纳指跌5.52%,标普500指数跌4.36%,创下自2025年4月以来最大单日跌幅;“恐慌指数”VIX飙升70%,创4月初以来最高水平。
美股“科技七姐妹”当日集体重挫,成为拖累指数的核心力量。特斯拉大跌10.77%,英伟达跌9.26%,Meta跌3.96%,微软跌3.58%,谷歌跌2.20%,亚马逊跌2.19%,苹果跌1.53%。科技七巨头合计蒸发约1.04万亿美元市值,其中,全球市值最高的英伟达创2025年1月以来最大跌幅,抹去今年全部涨幅。
道琼斯工业平均指数30只成分股全部下跌;费城半导体指数重挫12%,创2020年3月以来最差单日表现,较6月22日峰值累计下跌逾38%,正式进入技术性熊市。
AI产业链其余环节同样未能幸免,存储板块闪迪跌超22%,西部数据、美光科技跌超17%,SK海力士跌超13%;光通信板块Lumentum跌超18%,迈威尔科技跌超16%;AMD跌超17%,台积电跌超11%,英特尔、博通跌超10%。
AI资本开支被重新定价
周四这场抛售的核心叙事,在于市场对AI资本支出周期的重新定价,而直接触发点是中期选举给数据中心建设带来的政治不确定性。
可以看到的是,数据中心相关议题在此次选举中遭遇了明显挫折。SimCorp全球投资决策研究负责人Melissa Brown认为,投资者似乎开始意识到,一些新当选的国会议员和州长正试图放缓人工智能基础设施的发展步伐,虽然看起来不太可能完全阻止,但任何放缓都会引发担忧,因为人工智能的增长在很大程度上依赖于支持基础设施的快速建设。
JonesTrading首席市场策略师Michael O'Rourke则直言,数据中心建设受政治格局影响将出现实质性放缓,支撑此前多头论点的盈利预期已经失效,而投资者根本不知道这些预期将在哪里重置,因此在获得新的清晰判断之前只能持续降低风险敞口,而这个过程不会很快结束。
更深一层的压力来自融资成本。Brian Levitt指出,围绕AI投资热潮的担忧并非始于本次选举,投资者对投入AI基础设施建设的巨额资本本就日益质疑,尤其是在今年大部分时间里利率持续走高。建设数据中心需要大量资本、电力以及日益昂贵的设备,融资成本上升自然会抬高新项目的投资门槛;与此同时,为满足市场对算力需求大幅增长的预期,半导体和存储芯片企业一直在积极扩大投资。
Levitt提醒,“未来需求旺盛”与“当下需要立即采购的设备数量”是两回事,半导体生态系统的一些环节可能已为未来需求而过度扩张,而本次美国中期选举似乎加快了市场对这一问题的重新评估。在他看来,相比选举结果本身,利率上升以及计划中的大规模投资,对AI支出增速构成的风险更为显著。
真正让跌幅失控的,是资金面的共振。
根据Vanda Research的数据,散户在周四放弃了标志性的逢低买入策略,转而抛售个股,抛售速度创下2020年3月以来最快纪录;开盘首个30分钟的抛售规模为近数月最大单笔纪录,接近2024年7月末散户恐慌性出逃时的峰值。此次抛售创下有记录以来散户单日清仓个股规模第三大的纪录。散户撤退之际,机构投资者也在更广泛地减少风险敞口,本周早些时候,机构投资者的看涨期权买入力度已降至一年来最低水平。
Vanda分析师Viraj Patel警告称,机构买家恰好在散户投资者和系统性策略大举抛售股票之际选择退场,这种资金流动格局极为罕见,除非市场处于严重承压时期,否则很少会出现。
瑞银进一步指出,散户主导的卖出触发了期货市场的风险控制系统及杠杆ETF的强制平仓,并预计系统性基金尤其是风险控制基金周五的卖出规模仍将超过1000亿美元。
市场恐慌过度了吗?
面对单日暴跌,不少机构认为恐慌情绪可能已经过头。
Levitt明确表示,这轮调整并不意味着AI投资主题的终结,“我们仍然认为算力需求将持续增长,AI仍是一个强结构性的投资主题,可能发生变化的只是产能建设的速度。”他进一步指出,资本开支此前已达到相当高的水平,市场也越来越担忧融资、盈利能力以及终端需求能否快速消化新增产能,因此更加稳健有序的建设节奏,最终可能反而有助于AI产业实现更健康、更可持续的发展。他同时提醒,当拥挤交易开始平仓,尤其是涉及对冲基金及其他杠杆投资者时,价格跌幅可能会与长期基本面的变化脱节,“抛售引发更多抛售,这似乎正是投资者目前所经历的情况之一”。
Yardeni Research总裁Ed Yardeni甚至从中看到了“潜在曙光”,”我们希望放缓人工智能的建设速度。那时太疯狂和投机了,现在我们让空气从人工智能泡沫中流出,比让它破裂要好。”
从估值角度看,市场也远未到“泡沫破裂”的境地。Levitt认为,整个AI生态系统的估值水平此前并未达到历史上那些著名投机泡沫时期所呈现的极端水平,目前只是市场表现最强劲、交易最拥挤的主题之一在经历重新调整;随着价格回落、估值趋于合理,长期投资机会正在改善,但调整可能还会持续,过去几年引领市场的公司未来几个月未必仍会继续领涨。
当地时间11月6日,美股期货直线拉升, AI硬件产业链盘前强劲反弹。
芯片、存储、半导体设备及光通信板块盘前普遍上涨。闪迪涨超9%,迈威尔科技、美光科技、Lumentum涨超8%,ARM、应用材料、AMD、Coherent涨超7%,台积电、西部数据涨超6%,英伟达涨超4%。
截至发稿,纳斯达克100指数期货上涨1.56%,标普500指数期货上涨0.35%,道指期货则下跌0.89%。