中国人寿单季亏450.59亿元:透视头部险企的短期波动与长期韧性
从行业视角看,营运利润全线增长、寿险新业务价值分化、财险承保效益优化,说明行业盈利的分化更多源于业务结构与经营策略差异,而非基本面的整体走弱。随着四季度基数逐步走低,头部险企新业务价值增速有望环比回暖,行业盈利将回归主业基本面。对投资者而言,更需跳出账面利润的短期扰动,锚定长期变量。
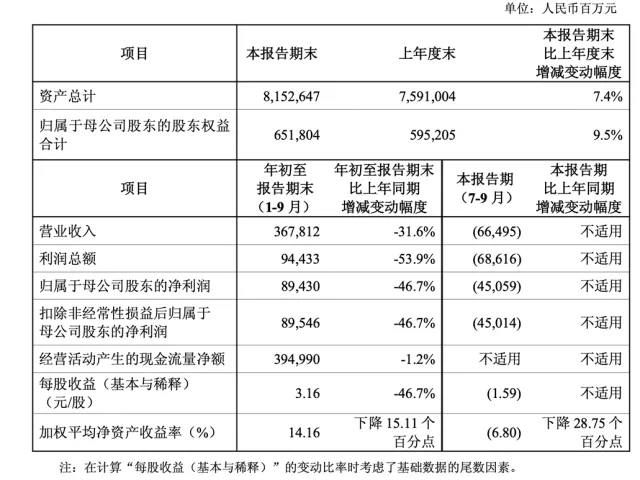
10月30日,中国人寿发布2026年第三季度报告。2026年前三季度,中国人寿实现营业收入3678.12亿元,同比下降31.6%,实现归母净利润894.30亿元,同比下降46.7%。业绩波动集中体现在三季度,第三季度营业收入负增长664.95亿元,归母净亏损450.59亿元。中国人寿将上述指标同比呈现回落态势归因于2025年同期高基数及第三季度资本市场短期波动等。
报表层面的阶段性亏损之下,中国人寿经营基本面呈现分化特征:账面利润受权益市场公允价值扰动明显,而剔除权益短期波动后的盈利指标保持增长。业务规模底盘之上,中国人寿的价值增长是否经受住短期冲击,其增长韧性成为本次三季报需要审视的核心。
上市险企第三季度投资端业绩普遍承压
上半年中国人寿实现归母净利润1344.89亿元,而前三季度累计仅为894.30 亿元。三季度利润大幅回撤直接拉低前三季度累计盈利水平,账面指标呈现剧烈波动。
波动的核心来源集中在投资端。前三季度,中国人寿实现总投资收益1901.77亿元,较上半年的3145亿元明显收缩;总投资收益率为3.23%,较上半年的5.58%明显下行。对权益持仓规模庞大的机构而言,投资收益对权益市场走势高度敏感,资本市场在三季度出现短期回调,直接拖累账面收益。
利润表直观印证了这一变化。前三季度公允价值变动损益为-511.37亿元,而在去年同期,这一数字为正数1364.05亿元——一正一负之间相差逾1875亿元,构成了利润同比大幅走弱的主要扰动项。
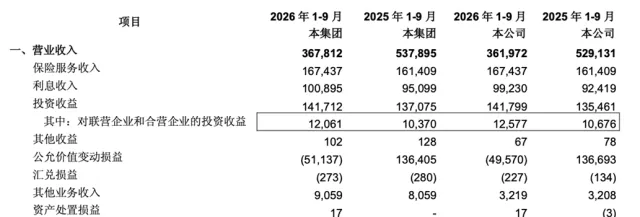
资本市场遭遇短期回调,叠加去年同期的极高基数,导致投资收益在账面上形成“倒挂”。在中长期资金入市政策引导下,中国人寿二级市场权益投资规模近年明显提升,权益投资成为其业绩的重要变量,这也使得季度利润对资本市场的走势更为敏感。今年上半年末,中国人寿股票投资总额已超过1万亿元,基金投资4800多亿元,仅股票加基金一项即接近1.5万亿元,约占投资资产近两成。
这一点在行业层面得到印证。对于三季度归母净利润的下滑,各上市险企均提及资本市场波动的影响,第三季度投资端业绩普遍承压。
华泰证券提到,自2023年实施新会计准则以来,上市险企季度利润波动明显加大,与权益市场表现呈现较强相关性。尤其在权益市场大幅上涨或回调的季度,投资收益波动会更直接地传导至当期利润,使保险公司盈利的季度波动性显著提升。
规模向上,新业务价值成经营亮点
一边是账面利润的起伏,一边是资产端的平稳扩张,主业盈利能力也是此次三季报的关注点。中国人寿同步给出了剔除公开市场权益等短期波动影响后的口径:前三季度净利润942.20亿元,同比增长15.8%。
资产规模方面,截至三季度末,中国人寿总资产达81526.47亿元,投资资产达79953.32亿元,较2025年末分别增长7.4%、7.7%;净资产达6658.80亿元,较2025年底增长 9.4%。资产端延续稳健扩张态势,总保费、首年期交、队伍规模继续保持行业领先。
三季报显示,前三季度中国人寿实现总保费6761.44亿元,同比增长1.0%,稳居行业首位;其中首年期交保费1167.51亿元,同比增长6.2%,十年期及以上首年期交规模及占比持续领跑行业;续期保费4594.76亿元,同比增长1.7%。渠道结构也在优化:银保渠道首年期交增长13.8%,趸交压降27.4%,续期保费增长17.9%,期交替代趸交的趋势明确。
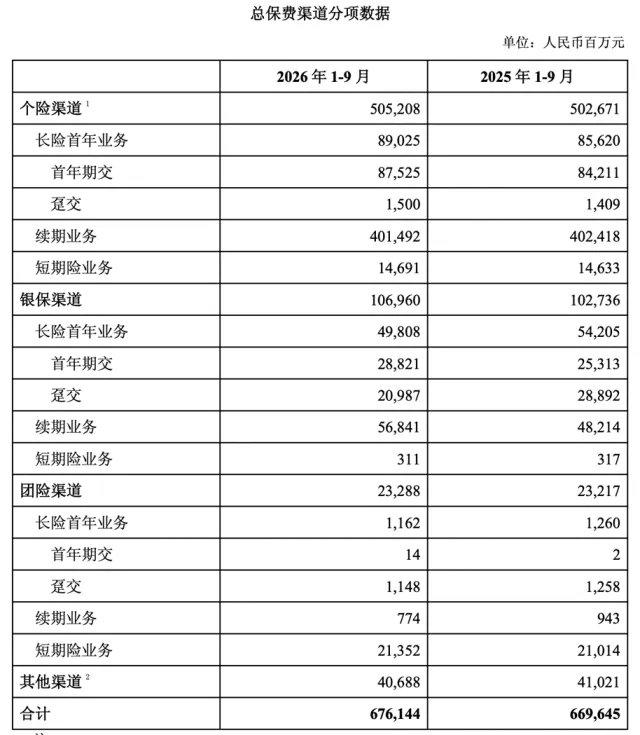
此外,“新业务价值领跑行业”成为本期主要经营亮点之一。寿险核心指标新业务价值同比增长13.1%;退保率为0.66%,同比下降0.08个百分点,保单质量同步改善。经营现金流净额3949.90亿元,核心偿付能力充足率达156.29%,综合偿付能力充足率达197.56%,资本缓冲充足。
对外经济贸易大学创新与风险管理研究中心副主任龙格指出,分化背后多重因素交织:一方面,2025年三季度预定利率下调引发“停售潮”,抬高同期基数;另一方面,银保渠道“65号文”收紧费用管控,银保业务权重较高的险企新单受挫。
综合来看,本轮业绩呈现“利润承压、主业稳健”态势。承保端基本面稳固,会计利润的波动更多是投资浮亏带来的阶段性扰动,不改变主业经营质量。随着资本市场企稳,这部分账面浮亏有望在后续季度逐步修复,而期交占比提升、新业务价值两位数增长所积累的结构性优势才是决定长期发展的核心。
盈利阶段性分化,第四季度业绩有望回暖
前三季度,中国平安、中国人寿、中国太保、中国人保、新华保险等五大险企合计实现归母净利润2765.77亿元,同比下滑35.08%。而2025年前三季度,上述五大上市险企合计实现归母净利润4260.39亿元,同比增加超千亿元,增幅33.5%。前三季度业绩下滑,主因第三季度单季表现不佳:各险企三季度单季利润均减少。对于三季度业绩表现,各险企提到两大因素,一是资本市场波动影响,二是去年同期基数较高。
尽管各家险企归母净利润均同比下滑,但其披露的同期营运利润或剔除权益投资短期波动影响的净利润均实现增长,营运利润全线增长,寿险新业务价值呈现两极分化,财险承保效益持续优化。
从行业视角看,营运利润全线增长、寿险新业务价值分化、财险承保效益优化,说明行业盈利的分化更多源于业务结构与经营策略差异,而非基本面的整体走弱。随着四季度基数逐步走低,头部险企新业务价值增速有望环比回暖,行业盈利将回归主业基本面。
对投资者而言,更需跳出账面利润的短期扰动,锚定长期变量。承保端持续创造新业务价值的能力决定了增长的质量,资产端与负债端的动态平衡能力决定了风险的边界,二者共同构成穿越周期、支撑估值中枢的核心基石。
作者 | 姝予
编辑 | 吴雪