宽基ETF单日成交再放量,资金已连续20日“借道”ETF入场
周一宽基ETF成交再度放量,资金仍在入场。
11月2日,A股高开高走。截至收盘,上证综指涨1.08%,报3638.03点;深证成指涨1.63%,创业板指涨1.87%。
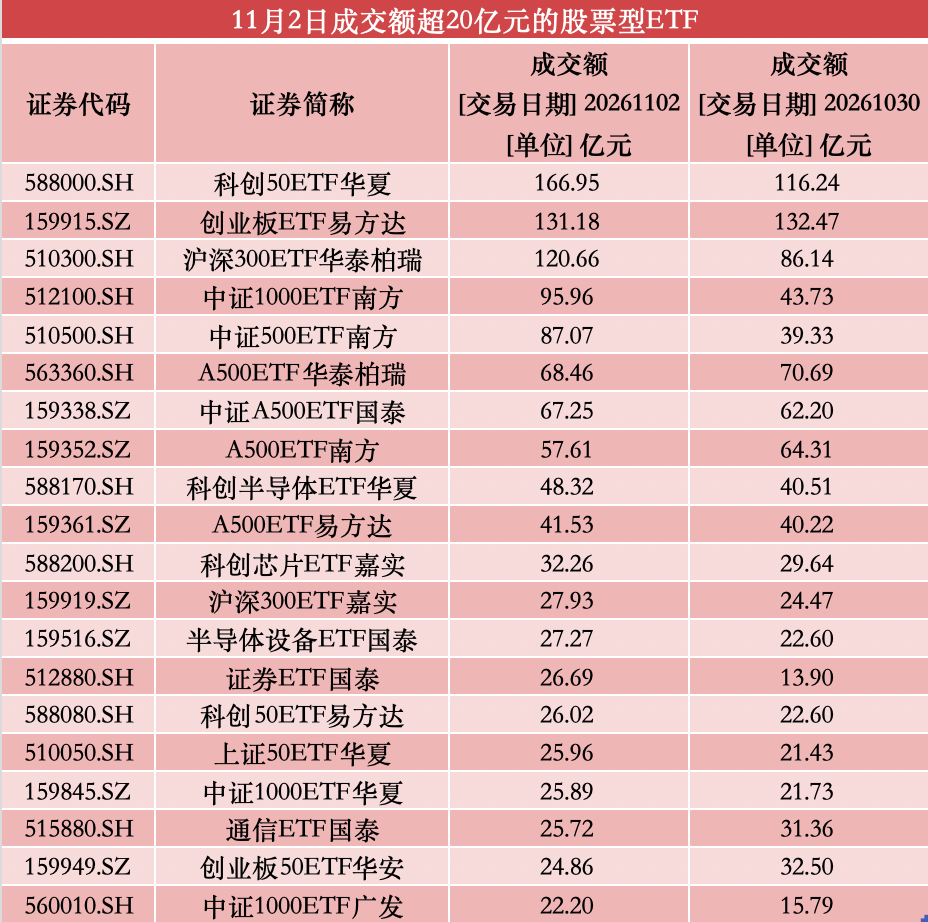
盘面上,宽基ETF放量行情持续发酵。Wind数据显示,当日成交额突破20亿元的股票型ETF多达20只,市场交投极为活跃。其中,科创50ETF华夏以166.95亿元的成交额稳居榜首,较前一交易日(10月30日)的116.24亿元成交额大幅放量。创业板ETF易方达紧随其后,成交额达131.18亿元;沪深300ETF华泰柏瑞当日成交额达到120.66亿元,较前一交易日大增近40亿元。
另有多只核心宽基ETF也迎来显著成交放量。具体来看,中证1000ETF南方与中证500ETF南方成交额分别达到95.96亿元和87.07亿元,较10月30日均实现了翻倍式增长,显示出资金对中小盘宽基指数的交易热情急剧升温。
在细分主题方面,科技与半导体赛道交投持续活跃。科创半导体ETF华夏、科创芯片ETF嘉实、半导体设备ETF国泰以及通信ETF国泰均录得较高的成交额,反映市场对硬科技细分领域的关注度依然居高不下。
成交放量的另一面,是资金借道ETF入场的势头保持强劲。
在上周五(10月30日)A股大幅调整时,资金大举进场抄底迹象十分明显。澎湃新闻记者据Wind数据统计,10月30日,全市场1618只可统计的股票型ETF(含跨境ETF)合计净流入266.68亿元,这已是资金连续第20个交易日净流入市场。
整体来看,10月26日至30日这一周,股票型ETF累计净流入额达1036.76亿元。从更长周期观察,10月以来,股票型ETF每个交易日均实现资金净流入,累计“吸金”金额已高达3976.60亿元,暂居年内第二高,仅次于今年7月的4736.60亿元。
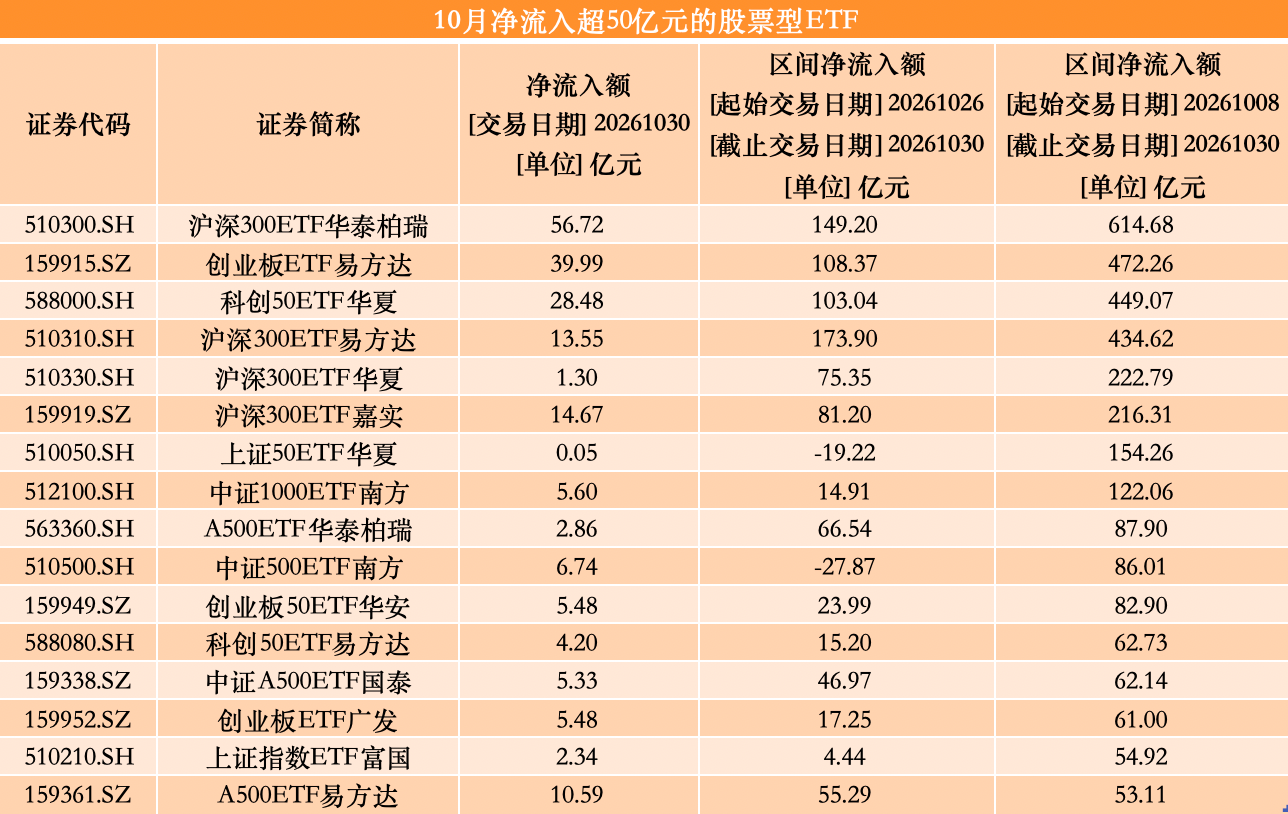
从资金流向结构看,大盘宽基与高弹性成长赛道均获资金青睐。沪深300ETF华泰柏瑞以高达614.67亿元的区间净流入额,强势登顶全市场榜首,成为名副其实的“吸金王”。
其他头部基金公司的沪深300ETF同样获得巨量资金注入。其中,沪深300ETF易方达同期净流入达434.62亿元;沪深300ETF华夏与沪深300ETF嘉实也分别录得222.79亿元和216.30亿元的区间净流入。仅这四只沪深300ETF在10月的合计净流入额就接近1500亿元。
除了大盘宽基,资金对高弹性、高成长的科技赛道同样展现出极高的热情。创业板ETF易方达在10月8日至10月30日期间,区间净流入额高达472.26亿元,仅次于沪深300ETF华泰柏瑞。与此同时,科创50ETF华夏区间净流入也达到了惊人的449.07亿元。此外,创业板50ETF华安与科创50ETF易方达也分别录得82.89亿元和62.73亿元的资金净流入。
对于近期市场走势,上证指数ETF富国的基金经理王保合表示,基本面温和修复。市场底通常领先于基本面底。9月规模以上工业企业利润当月同比增长14.4%,较8月的4.2%明显回升,1-9月累计增长15.5%;PPI同比回升至5.0%,工业增加值增长5.5%。需要客观看待的是,本轮改善更多由上游涨价与利润率修复驱动,9月采矿业利润当月同比达63.1%,而营业收入增速并未同步加速,盈利改善的行业广度仍然有限。需求端延续外需强于内需,9月社零仅增长1.1%、1-9月固定资产投资下降7.2%。“因此,基本面提供的是托底支撑,而非强驱动。”
从估值与配置角度看,摩根大盘成长主动股票ETF基金经理李博判断,A股市场估值目前处于低位区间,全A非金融2026年业绩增速预计超双位数,是良好的建仓窗口期。重点关注符合GARP审美的低估值成长股,操作上延续“多想少做”的态度。当前关注电力设备、消费电子、消费细分领域等板块。
展望后市,摩根资产管理指出,短期看,政策底或已现,但市场底需交易出来,通常要经历“全员悲观下缩量下跌、有资金抄底放量、多头力量盖过空头”才能确认。美国中期选举前后地缘不确定性及关乎AI叙事的财报披露尚不充分,部分中线资金倾向等待,更明朗的右侧节点可能在美国中期选举之后。中期政策底之下长线配置吸引力强,但AI叙事修复需更明确的收入侧验证,短期情绪改善有赖于模型厂商10月年化收入数据能否好于预期等。
策略上,摩根资产管理表示,短期等待科技资金流出收敛与市场宽度企稳。结构上,除物理AI、AI安全、AI影视、数据要素等题材及军工、内需等筑底板块外,优质红利资产仍具防御属性。