9570亿美元砸进AI,没人在问谁付钱|是账单正被拆成你的电费和会员费,不是泡沫要破
2026 年 6 月 1 日,美国 13 个州和华盛顿特区的电费单换了算法。
换算法的原因写在一份拍卖结果里。
PJM 是美国最大的区域电网运营商,覆盖 6700 万人。它每年拍卖一次容量,也就是提前买好未来某个夏天高峰时段的发电能力。
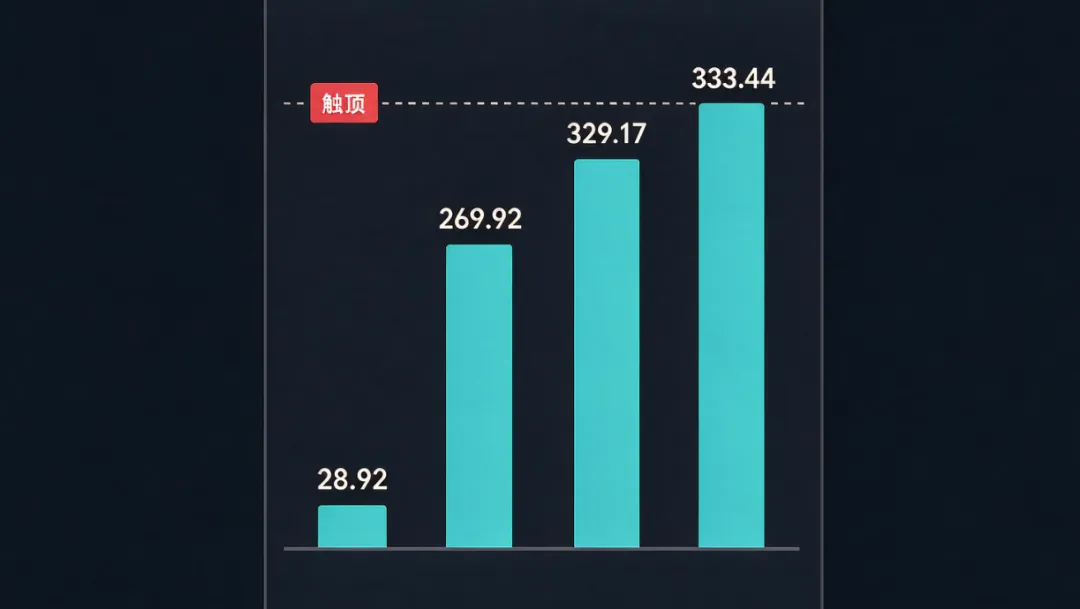
2026 到 2027 年度那场,成交价 329.17 美元每兆瓦日。这是 FERC 允许的价格上限,比上一年又涨 22%。
上一年那场更狠。2025 到 2026 年度,价格从 28.92 美元跳到 269.92 美元,接近十倍。
到 6 月 1 日,这笔钱开始进账单。居民涨 1.5% 到 5%,工商业 10% 到 20%。有些辖区累计涨幅到了 30%。
PJM 自己的独立市场监督机构算过:那场拍卖的新增成本里,约 40% 来自数据中心带来的需求增长。北弗吉尼亚、俄亥俄、印第安纳,是增量的主要来源。
这不是一个关于电费的故事,是一张账单的故事,电费只是最先露头的那一角。
2026 年,全球九大云厂商的资本开支预计 9570 亿美元,同比翻倍还多。
这笔钱不是利润,是支出。支出的另一头,一定站着付款人。
付款人一共三个:交电费的人,交会员费的人,交税的人。
这三个口袋里,一个已经开始扣款,一个已经在减免,还有一个三年没动。
三年没动的那个不是好消息。它只是还没到。
和你有什么关系
你在中国的电费单这两年很稳,所以你大概会觉得这事跟自己没关系。
关系在别处。中国 AI 的用电不用居民电费单付,用另外三样东西付:工商业电价、地方财政、未来的电价改革空间。
这三样,每一样都会绕回来。
这笔钱已经记在账上了。只是账单还没寄到。
1
先看清那笔钱有多大
9570 亿美元这个数,来自 TrendForce 对 2026 年全球九大云厂商资本开支的预计,同比增速 106%。
同一个预测里,2027 年还要再涨 60%,超过 1.5 万亿美元。
这些钱里最大的一笔,来自一家公司。OpenAI 在 2026 到 2030 年的累计现金消耗,机构预计可能达到 2780 亿美元。
现在把另一组数字摆过来。
Gartner 预计,2026 年全球 AI 模型与平台的终端用户支出是 640 亿美元,同比增长 63.4%。
63.4% 是很高的增速,问题是它对应的基数太小。
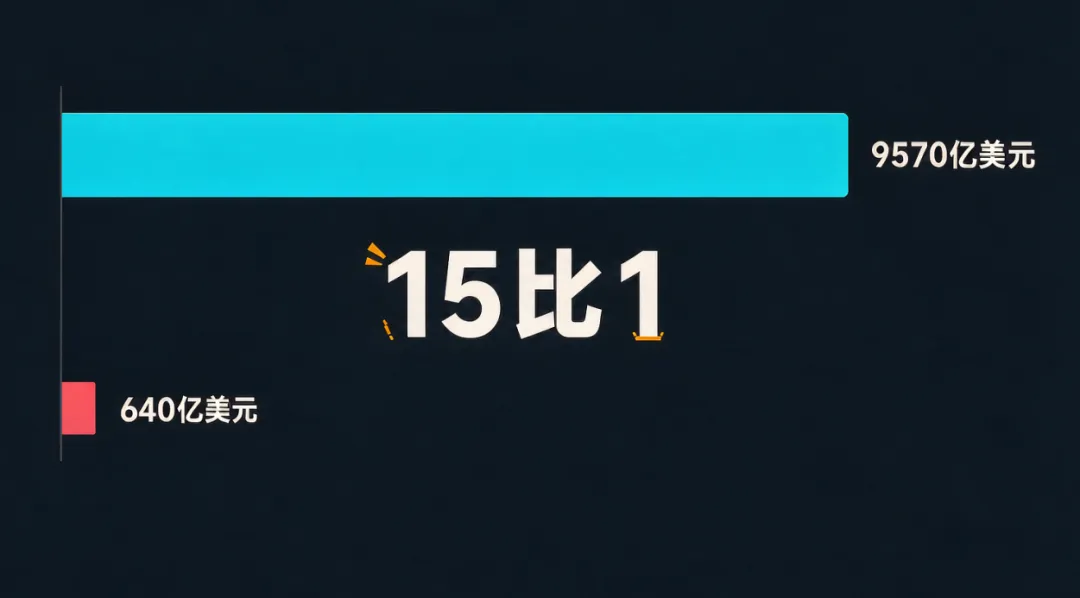
一头是 9570 亿美元的投入。一头是 640 亿美元的收入。十五比一。
你可能会说,资本开支可以折旧,不能直接跟一年的收入比。
这个反驳是对的,所以我们再算一遍。
按十年直线折旧摊,9570 亿美元一年摊 957 亿。对上 640 亿的终端收入,仍然差 317 亿。
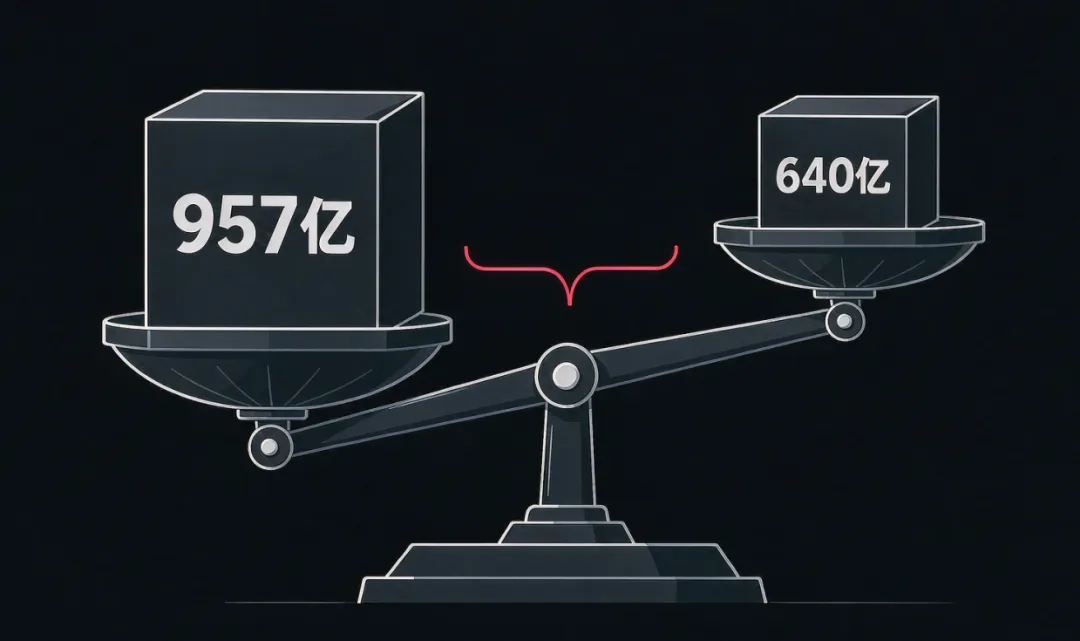
按十五年摊,一年 638 亿,刚好打平。也就是说这笔投入要十五年才能回本,而且是在收入一分不再涨的前提下。
现实是收入一定还会涨,所以这不是一个绝望的数字。
但你要看清它的方向。
这条曲线的斜率是负的,建设跑在收费前面。
差额不会消失,它只会转移。转到哪里去,就是后面几章要讲的事。
先把你可能要付的三个口袋说清楚。
第一个是电费。你家里那张单子,或者你公司那张单子。
第二个是会员费。你每个月自动续的那一笔,二十美元,或者一百多块人民币。
第三个是税。这个最隐蔽,因为它不叫账单,叫优惠政策、叫补贴、叫电价优惠。
三张账单,三种到账方式。有的当月就来,有的十几年前就开始减了,有的还在路上。
2
第一个口袋:电费,已经扣了
先看这四场拍卖的价格。这是你能公开查到的最完整的一条传导链。
2024 年那场,容量价格 28.92 美元每兆瓦日。
第二年跳到 269.92,接近十倍。
第三年 329.17,涨 22%,触到上限。
第四场,2027 到 2028 年度,333.44,又触上限,还是没拍到 PJM 自己设定的可靠性目标。
连续两场都触到天花板,说明这不是价格发现的正常波动,是供给跟不上需求的硬碰。
为什么提前三年拍。PJM 的容量市场设计逻辑是:发电机组从立项到并网要几年,所以必须提前锁定量,才能保证未来某个夏天不出事。
这个设计在需求平稳的年代很好用,在需求暴涨的年代会失灵。因为三年前的预测,赶不上今天的变化。
失灵的信号就是触顶。价格上不去,量也拿不够,两头同时卡住。
美国进步中心 2026 年 5 月那份报告把账算得更细。
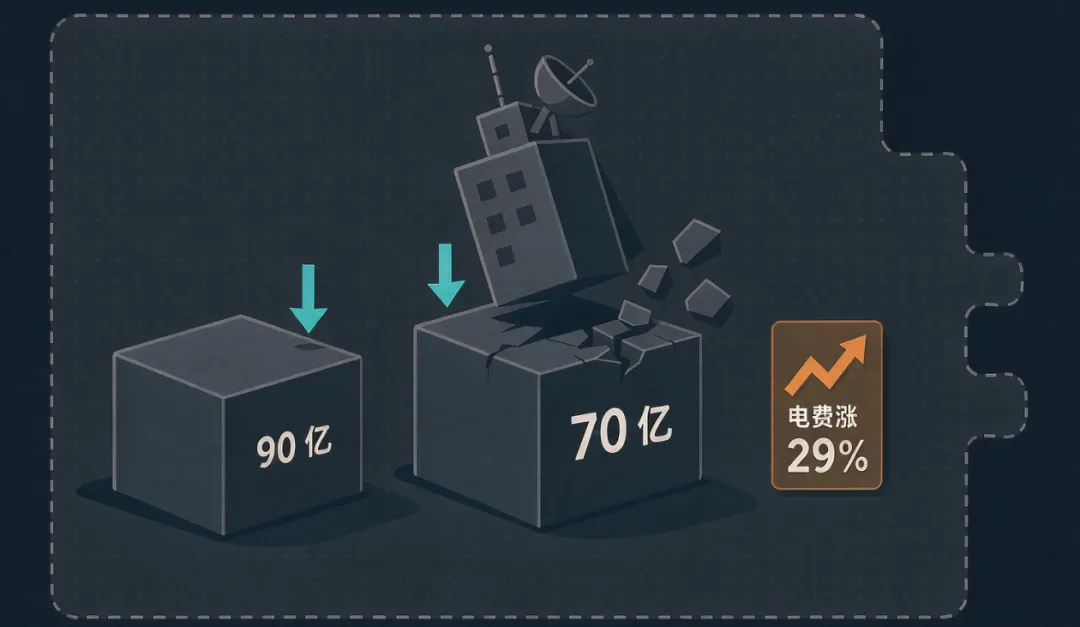
2025 到 2026 年度那场拍卖,新建数据中心带来的实际和预期需求,把容量成本推高了 90 亿美元以上,让 PJM 辖区用户的电费最多涨了 29%。
2026 到 2027 年度那场,数据中心又把成本推高 70 亿美元以上,可能再带来 5 个百分点的涨幅。
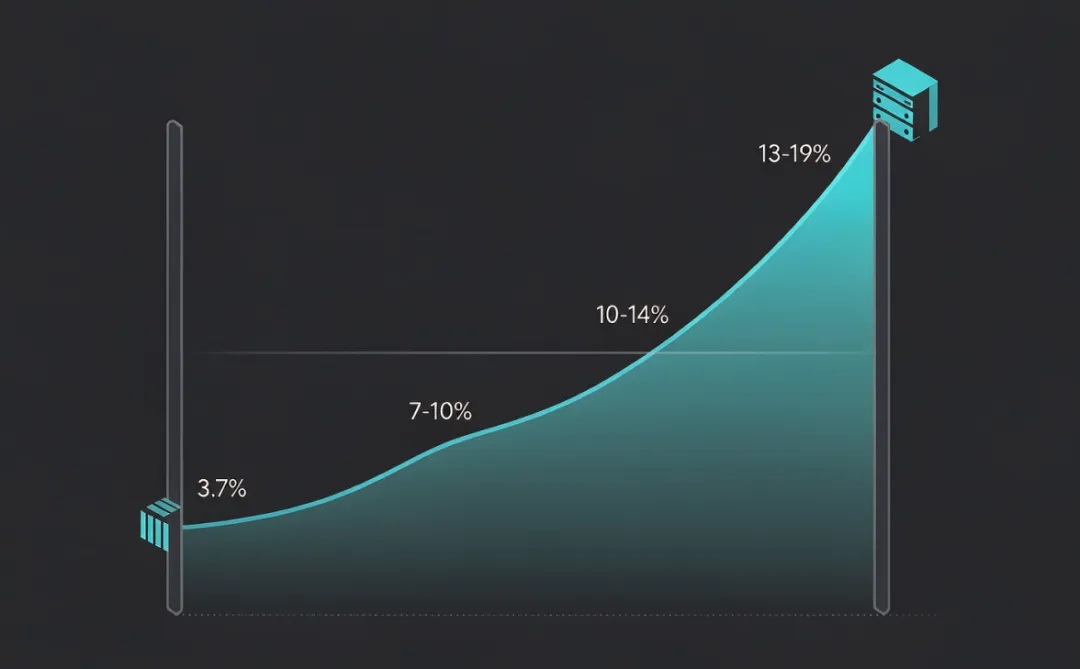
再看用电量这条曲线。Rhodium Group 2026 年 4 月的测算:数据中心占全美用电的比例,2022 年是 3.7%,2026 年 7% 到 10%,2030 年 10% 到 14%,2034 年 13% 到 19%。
全球口径看 IEA 2026 年 4 月那份《Key Questions on Energy and AI》。
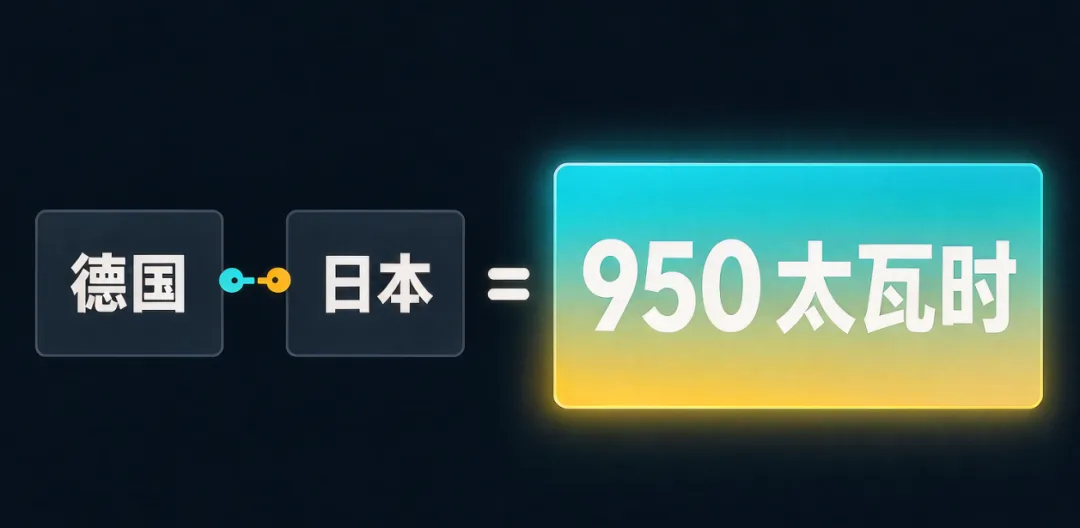
2025 年全球数据中心用电 485 太瓦时,占全球用电 1.8%;2030 年 950 太瓦时,占 3%;2035 年 1200 太瓦时,占 3.5%。
950 太瓦时是什么概念。大致相当于德国和日本两国全年用电加起来。
还有一笔更大的账在后面。
高盛估计,到 2030 年全球电网升级需要 7200 亿美元。EPRI 预测,数据中心到 2030 年可能占美国用电的 9% 到 17%。
为什么扎堆在那几个州。三件事凑在一起:地便宜,批得快,电便宜。
弗吉尼亚北部的数据中心聚集带被叫作数据中心巷,全美算力最密的一块。这个聚集不是自然形成的,是政策一步步堆出来的。
你可能会想,那让它们自己建电站不就行了。
这条路有人在走,微软、亚马逊、谷歌都在签核电和地热合同。但自建电解决不了全部问题。
因为就算电厂是你自己的,涡轮机、变压器、电缆这些设备的价格,还是被同一批买家推着走。
成本不认所有权,只认供需。
电费是三个口袋里唯一一个不能等的。它当月结算,当月进账单,没有递延空间。
所以它最先露头。它露头,不代表它是最大的那一笔,只代表它最不能拖。
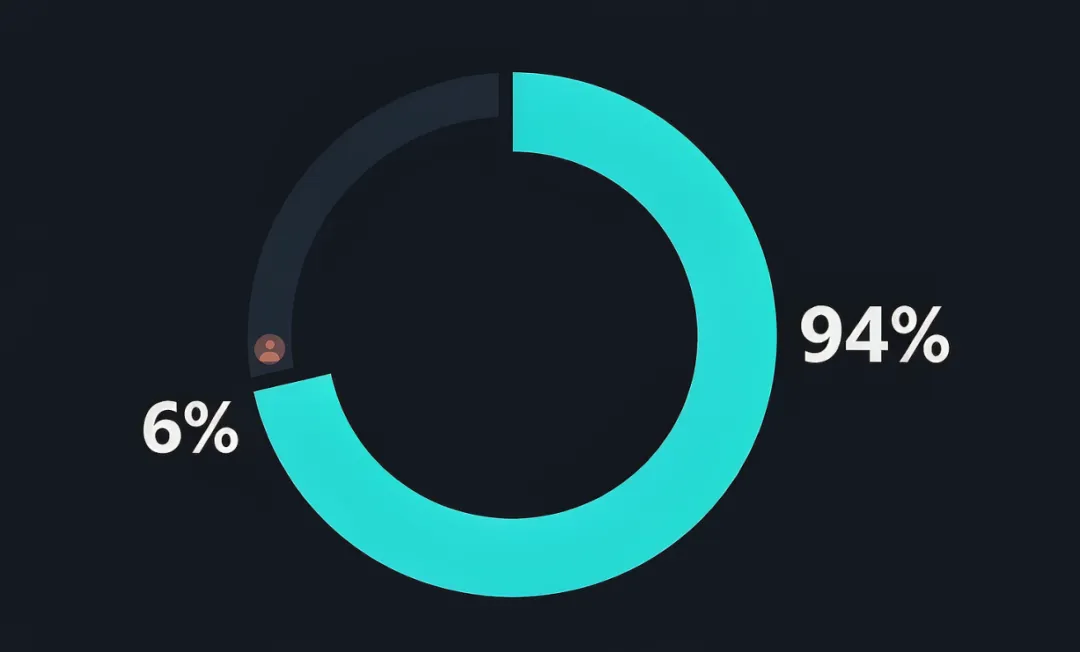
PJM 到 2030 年的新增峰值负荷预测里,约 94% 来自数据中心。
这句话可以翻过来读:剩下的 6% 是所有人,包括你。
3
第二个口袋:会员费,三年没动
现在讲那个没动的口袋。这一章的数据可能跟你听过的说法相反。
ChatGPT Plus 从 2023 年 2 月 1 日上线到今天,一直是 20 美元一个月,三年没涨过一次。
Claude Pro 从 2023 年 9 月起,也一直是 20 美元。
真正变了的是两头,不是中间。
天花板从不存在变成 200 美元。2024 年 12 月 5 日,OpenAI 开了 ChatGPT Pro 这一档。
八个月里,Anthropic、谷歌、xAI、Perplexity 全部跟上。
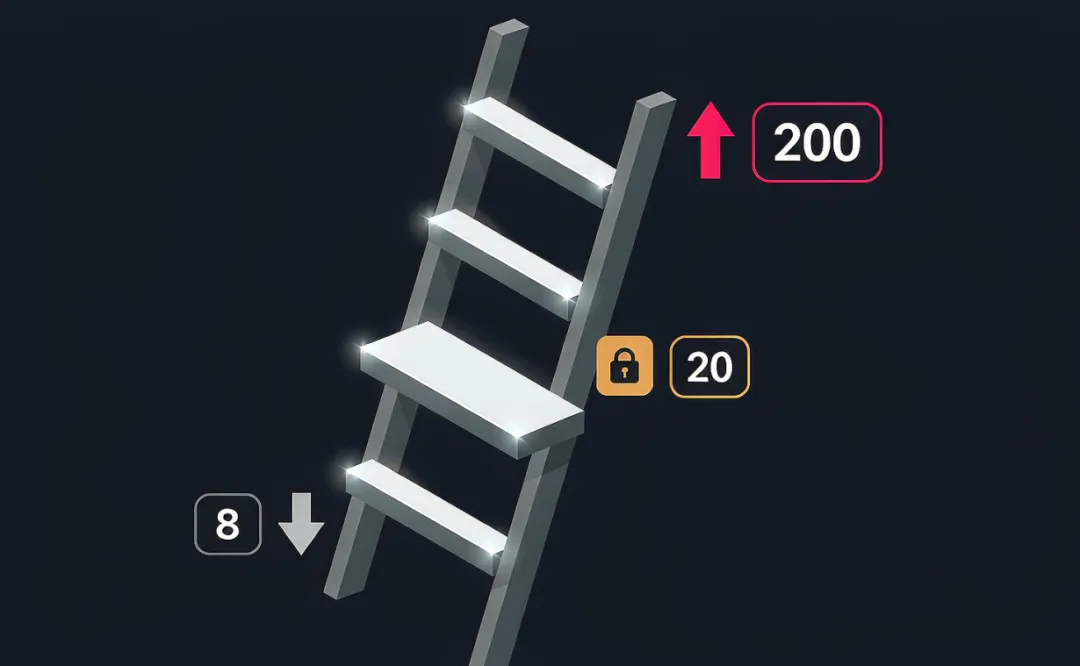
到 2026 年 8 月,五家公司的价格几乎对齐到美元:200 美元一档,100 美元一档,20 美元一档。xAI 更高,300 美元。
地板反而降了。ChatGPT Go 8 美元,谷歌 AI Plus 4.99 美元。这些档位比当年那个 20 美元还低。
五家公司在八个月里把价格对齐到美元,这个现象本身值得多看两眼。
这不是竞争,是一种默契:谁都不动主力档位,各自去切上下两端。
所以真实情况是这样:地板降了,天花板升了,中间那档三年没动。
一个行业,在最贵的成本项涨了七成的时候,主力产品三年不涨价,只有两种可能。
一种是成本没涨。这条不成立,上一章的数据已经说了。
另一种是这笔钱现在不由用户付。
那由谁付。
你现在交的 20 美元,不是这个产品的成本价,是它的获客价。
获客价和成本价之间的差额,现在有人替你垫着。
垫钱的人是三类:愿意等估值的资本市场,用别的业务现金流补贴这一块的云厂商,还有被拉长账期的供应商。
垫钱的人不会永远垫,他们只是在等一个时间点。
那个时间点有一个很好用的信号:看它什么时候开始涨主力档位。不是涨顶配,是涨那个所有人都买的那一档。
主力档位一动,说明垫钱的人不想垫了。那一天,第二张账单到期。
这里还有一层,比涨价更根本。
互联网生意之所以能先免费再收割,是因为软件的边际成本趋零。多一个用户,多一份服务器开销,几乎可以忽略。
所以补贴换规模,规模换垄断,垄断换定价权,这个剧本一直成立。
AI 不适用这个剧本。
每一次推理都在烧电,每一个请求都有边际成本。用得越多,账单越大。
规模扩大不摊薄成本,反而放大成本。
这是一门水电煤生意,不是一门软件生意。它的成本曲线不往下走,它跟着用量一起往上走。
这句话的意思是:AI 行业最终一定要把成本收回来,因为它没有摊薄这条路。
互联网可以靠规模消化补贴,AI 不能。
这也是为什么那个 20 美元迟早要动。它现在不动,是因为有人还在垫。等垫的人算完账,它会动。
还有一件事,跟上面的结论看着矛盾。
2026 年 10 月 26 日,OpenAI 发布 GPT-6.1 Terra。标准 API 价格比前代降了 50%,输入 1 美元每百万 token,输出 5 美元。
一边电费在涨,一边模型单价在降。
这两个不矛盾。降价换的是用量。单价降一半,用量涨三倍,总账单还是往上走。
你省下的那部分单价,被多用的那部分量吃掉了。
你可以回想一下自己这两年续费的姿势。
一开始只买一个,后来两个,再后来公司报销一份、自己掏一份。单价没变,总数变了。
单价的稳定,有时候只是把涨价拆成了更多份。
4
第三个口袋:税,十几年前就开始减了
这一章讲最隐蔽的那个。它跟你有关,但你几乎看不见。
美国弗吉尼亚州是全球数据中心最密集的地方。为了吸引这些项目,州里长期给数据中心设备销售税豁免。
据媒体转述,仅 2025 年这一项减免的价值就约 19 亿美元。
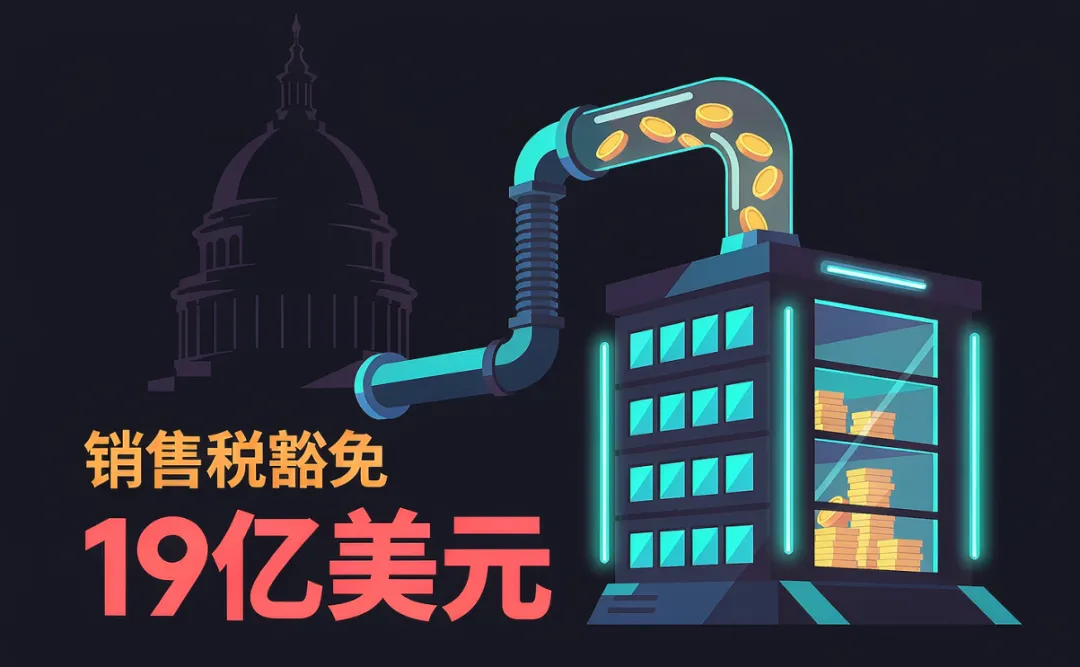
这笔钱不是天上掉的。它是州财政少收的税,也就是别的地方少花的钱。
中国这边的方式不一样,力度也不小。
新疆哈密伊吾县,依托风光煤储多能互补和绿电直联,算力中心综合电价控制在 0.35 元每千瓦时以内。
当地数字化发展局负责人对记者的原话是:企业用电成本约 0.346 元一度,对比其他省市 0.8 元到 1 元的电价,竞争优势突出。
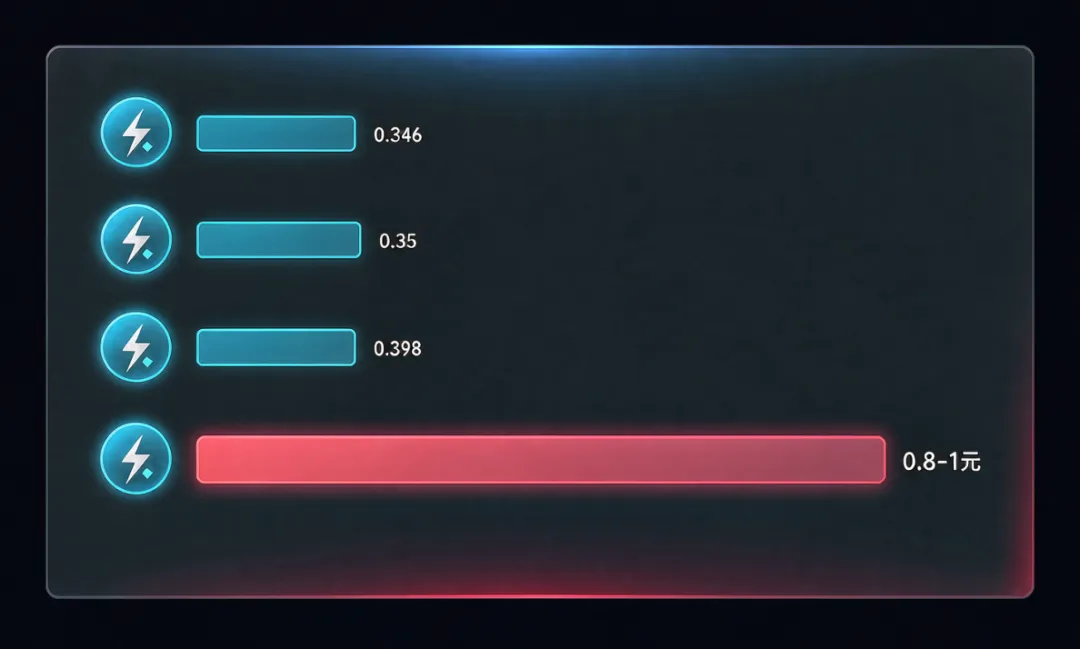
四川雅安给数据中心的绿电优惠价是 0.35 元。甘肃庆阳智算园区是 0.398 元。
你不用记这些数字,把两组电价放一起,问题就出来了。
中国电价体系长期存在交叉补贴。工商业电价高于居民电价,本质上是工商业在补贴居民生活用电。
现在,一个耗电最大的新用户进来了。它不但没有承担更高的电价,反而拿到了比工商业低一半以上的价。
优惠的那部分谁承担?电网承担一部分,其他工商业用户承担一部分,地方财政以各种补贴形式承担一部分。
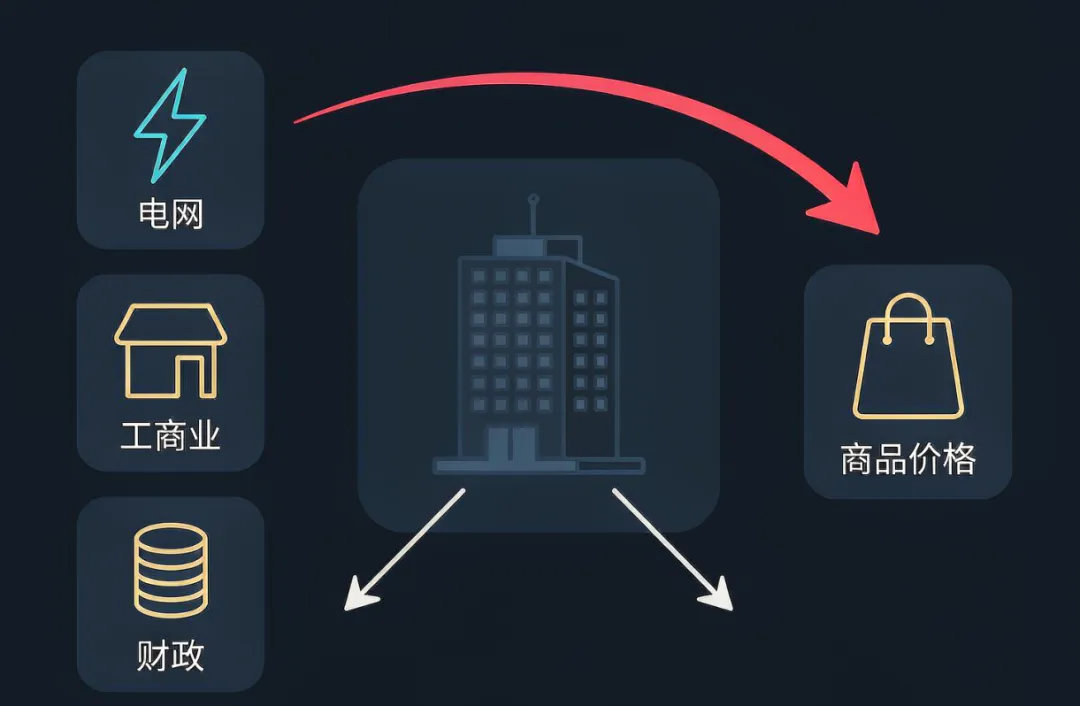
说白了,是全社会在补贴 AI 的电费。
这个量级有多大。
中国信息通信研究院测算,2026 年国内 AI 相关用电量将突破 5000 亿千瓦时,占全社会用电量比重接近 5%,对用电增量的贡献超过 30%。
一座万卡规模的智算中心,全年耗电量超过 6 亿千瓦时。
这相当于一座 20 万人口县城全部居民一年的生活用电。
中美两国在付同一张账单,但走的是两条完全不同的通道。
美国的通道是价格。成本进拍卖,拍卖进账单,账单进你家信箱。所以你能看见,能生气,能去投诉。
中国的通道是补贴。成本不进账单,进财政。所以你的电费单是稳的。
但补贴不是免费的。
它有三个出处,一个都不抽象:电网的钱来自电价体系的再平衡,工商业的钱最终进商品价格,地方财政的钱来自税收和土地。
这条通道的好处是账期长。坏处是账期长,长到没人觉得那是账单。
还要说清一层。用绿电优惠价换算力产业落地,这个交易本身不亏。
西部有消纳不掉的风光电,算力是最好的消纳方式之一。产业和电价是互相成全的,这不是一笔糊涂账,是一笔算得过来的账。
风险在别的地方。
优惠电价是跟项目走的。项目若不如预期,电价优惠已经给了,配套已经建了,沉没成本就留在当地。
这几年各地智算中心的开工量很大,但真正的算力利用率,公开数据很少。
这一块我不做判断,因为它没有可核的口径。
5
三张账单,三种性质
现在把三张账单摆在一起。你会发现它们的区别不在金额,在能不能拖。
你家的电费当月结。不能递延,所以最先露头,也最容易被骂。
你交的税当年减。可逆,所以最容易被忽略。它不疼,因为它不叫账单,叫优惠政策。
会员费可以递延。但递延要付利息。
利息不是合同里写的那个利率,是未来必须收回来的定价空间。
三张账单里,递延的那张最贵。因为它要付利息,而利息是用未来的用户换的。
有一个细节能说明账期被拉到了多长。
微软、亚马逊、谷歌、Meta 都签了核电和地热合同,包括小型模块化反应堆。
合同签了,但这些机组在 2030 年前发不出电。
与此同时,至少 15 座美国煤电厂推迟了退役。原因是数据中心的基荷需求,短期找不到替代。
一边签着十几年后才能兑现的合同,一边让该关的机组继续烧煤。
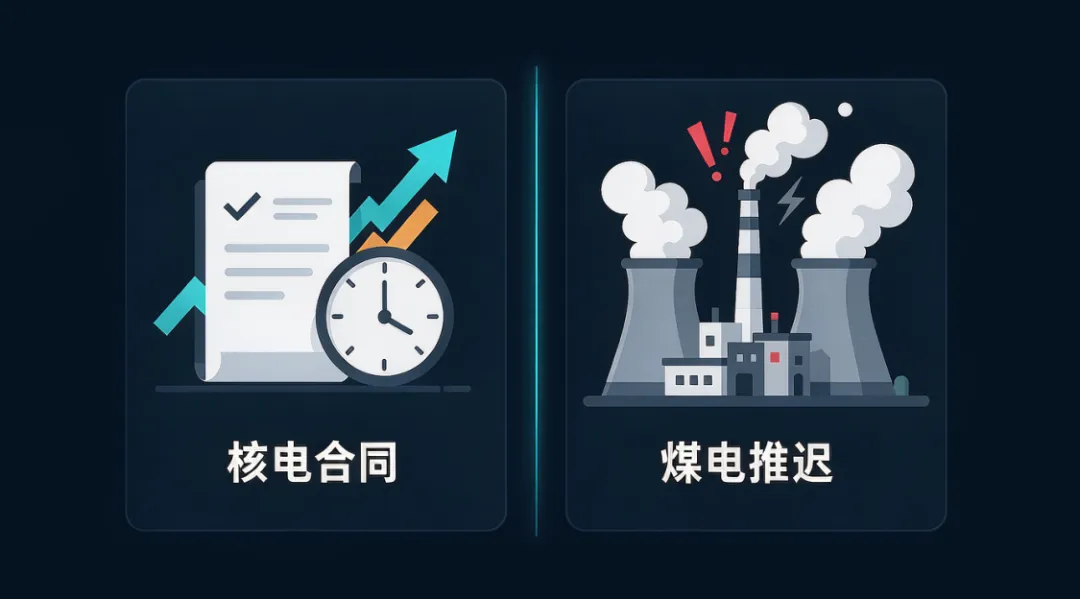
这就是账期的长度。
电不会等,账可以等。
再往下一层,问一个问题:如果三张账单同时到期,付不出来会怎样。
答案藏在一个很朴素的链条里。
算力涨价,模型 API 跟着涨。API 涨价,用它的应用跟着涨。应用涨价,用这些应用的行业成本上升。行业成本上升,最终进商品和服务的价格。
这条链条上,谁最没有议价权。
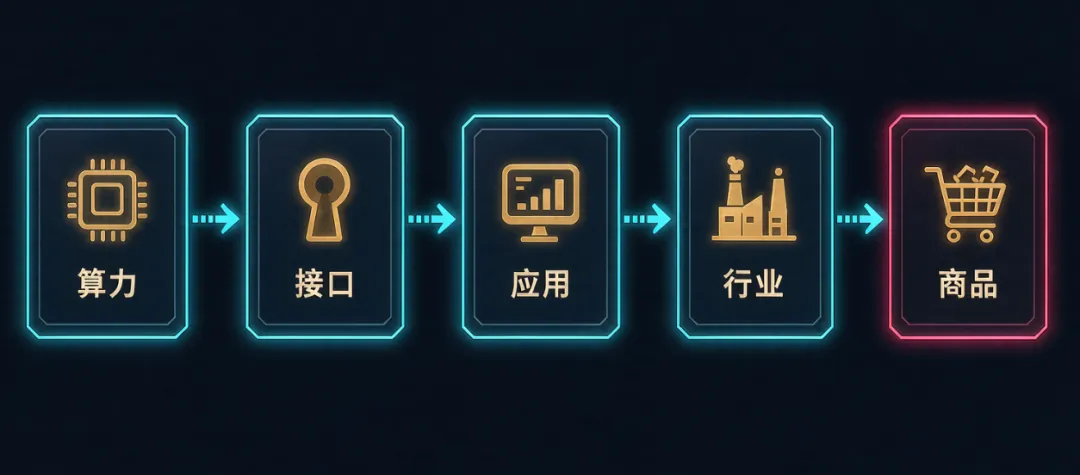
不是大厂,是那些把 AI 嵌进业务、但自己没能力自建算力的中小企业。
它们拿不到优惠电价,签不了长期供电合同,也没有资本市场的钱可以垫。
账单最终会落到议价能力最弱的那一环。这是账单的规律,不是谁的选择。
有一种情况会让三张账单同时到期。
融资周期收紧。资本市场的钱不是无限的,它对回报有期限要求。期限到了而利润没到,垫钱就会停。
那一刻,三个口袋会同时收口。这也是为什么这三张账单值得放在一起看,它们到期的日子可能是同一天。
6
你在哪一条链上被扣钱
前面几章讲了美国、中国、会员费。这一章讲你自己。
先说结论:三条路里,只有一条你能看见。
第一条是会员费,你看得见,因为你每个月亲自付。
这条最透明,也最容易被感知。所以它也最不容易涨得太狠,因为会掉用户。
第二条是电费,你在中国基本看不见。
居民电价是保民生的,短期不会因为 AI 用电大涨。但工商业电价会被再平衡。
工商业电价一动,工厂的成本动,物流的成本动,最后进商品标价。
你不会在电费单上看到这一笔,你会在超市小票上看到它。
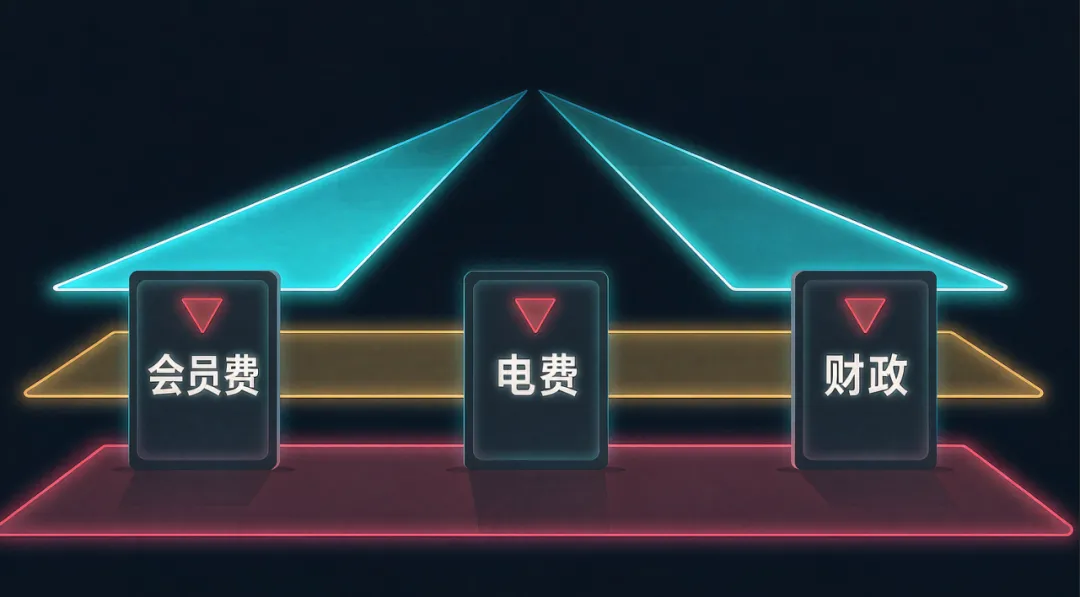
第三条是财政,你完全看不见。
地方拿税收和土地的收入去补电价优惠、去建配套、去发算力券。这些钱本来可以去别的地方。
修一条路、建一所学校、补一次社保,都是同一笔钱的另一个用法。
这一条最不疼,因为它没有账单,只有机会成本。
机会成本这个词听着抽象,落到具体就一句话。
同样的钱,只能花一次。
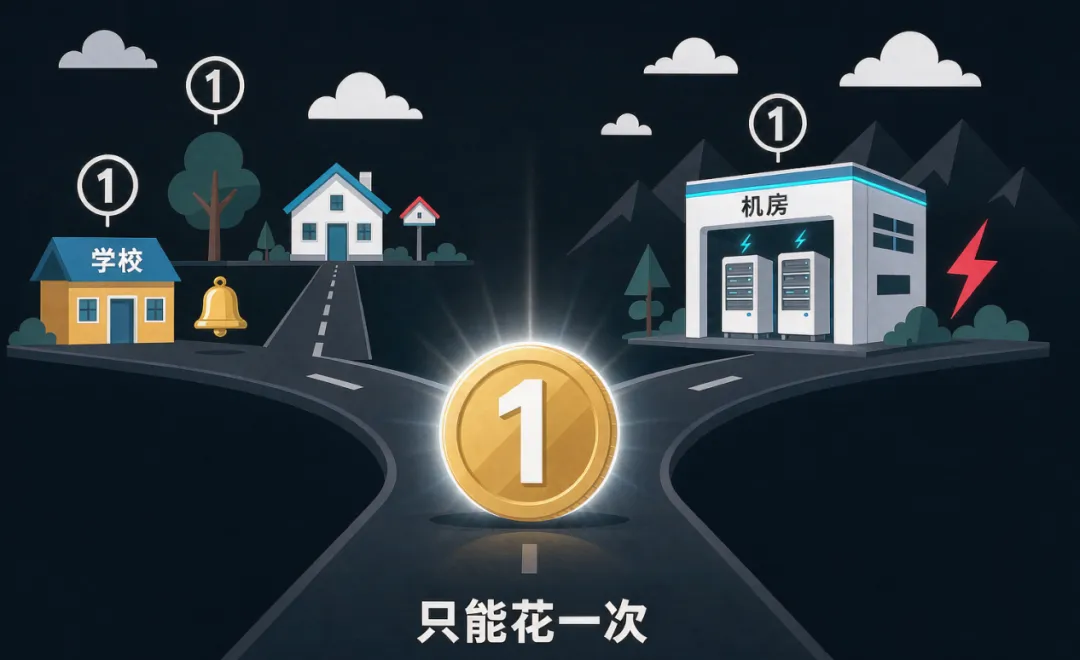
三条路里,你最该盯的是第二条。因为它离你的日常最近,又最不容易被察觉。
你想验证它,有个笨办法:看接下来两年,你常买的东西里,哪些涨得比工资快。
7
三个可以拿去验的指标
第一个,PJM 2028 到 2029 年度的拍卖价。
如果继续触上限,说明这是结构性的,不是一次波动。如果掉下来,说明供给追上来了,第二章的整套推演要重写。
第二个,ChatGPT Plus 主力档位第一次提价的公告。
不是 Pro 档,是那个所有人都在用的 20 美元档。那是第二张账单到期的最早信号。
第三个,中国工商业电价与居民电价的价差。
这个价差就是交叉补贴的水位。水位变化会早于居民电价变化。如果价差开始收窄,说明有人在重新分配这笔钱。
写到这里,我想起一件跟你有关的事。
2026 年 6 月,弗吉尼亚那张换了算法的电费单,最初被很多人当成一次普通调价。
有人去州议会门口举牌子,有人在社交媒体上骂电网公司。骂了两个月,账单照付。
因为账单这件事,从来不是靠骂解决的。它只认一件事:钱从谁的口袋出来。
这轮 AI 的钱,不会凭空消失。它只是还没全部从你口袋出来。
关注一刻talks,我们不预测哪天出清。我们帮你看清楚,三张账单里哪一张已经到了你手上。