沈昕一:中国电解槽系统成本约为欧洲的四分之一,绿氢产能领跑全球
10月29日,由澎湃新闻主办的《氢能“十五五”前瞻,如何跨越“最后一公里”》——第九届虹桥论坛“氢能高质量发展促进全球能源转型”分论坛前瞻沙龙在上海举办,活动汇聚行业领袖与专家学者,分享产业成果、研判行业趋势,在凝聚共识中协同破局,为氢能产业跨越“最后一公里”、实现高质量发展注入新动能。
彭博新能源财经氢能研究员沈昕一在主旨演讲中表示,“中国电解槽系统成本仅为欧洲的四分之一,这也是我们的制氢设备在全球市场上具备极强竞争力的原因。”然而她同时提醒,过去四五年间全球宣布的绿氢项目虽多,但真正进入最终投资决策、开工建设或已投运阶段的仅占3%至5%,80%至90%的产能仍处于观望状态。
从产业规模看,中国在全球绿氢供给中已占据领先位置。国家能源局数据显示,截至2025年底,我国可再生能源制氢项目累计建成产能超25万吨/年,占全球总产能半数以上,供应能力全球领先。
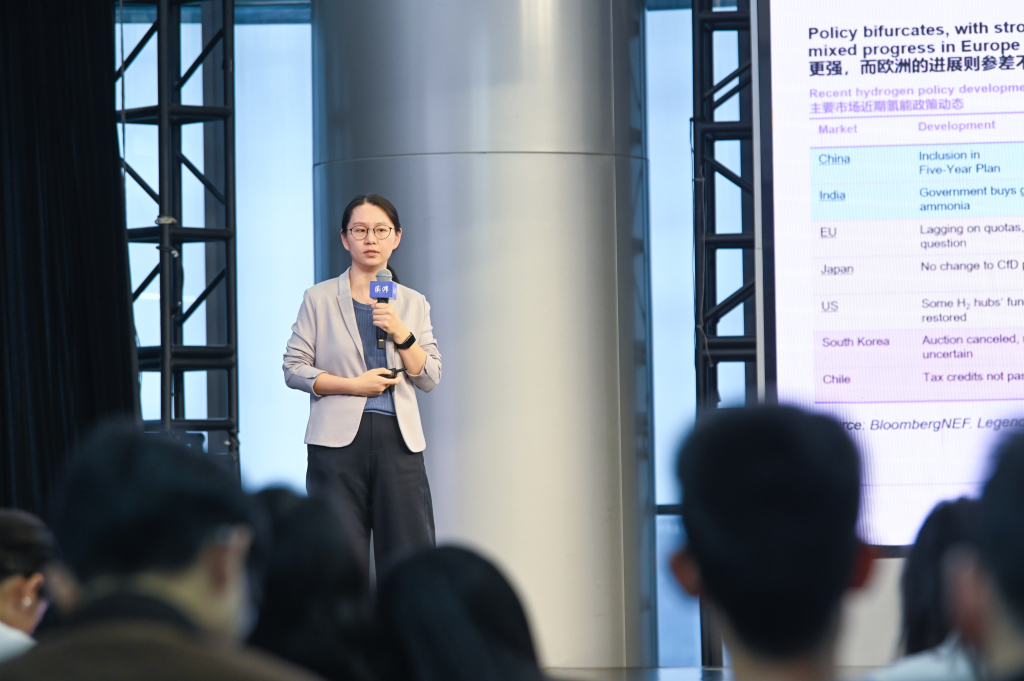
沈昕一作主旨演讲
进入“十五五”开局之年,氢能产业正迎来关键发展窗口期。沈昕一分析认为,中国此前设定的2025年绿氢产量目标偏保守,实际完成量达到了既定目标的2.5倍;按照当前推进节奏,到“十五五”末实现200万吨绿氢的目标大概率将实现甚至超过。
“过去两年欧洲电解槽系统成本下降了约13%,中国下降了约10%。”沈昕一指出,中欧降本路径存在明显差异,中国主要依靠设备成本降低和系统配置优化,使核心设备价格下降约40%;欧洲的降本则主要由工程总承包(EPC)成本及间接费用削减所贡献。
从技术路线看,中国绿氢市场目前仍由碱性电解槽主导。据沈昕一介绍,按容量计算,中国绿氢项目99%为碱性电解槽,PEM(质子交换膜)仅占1%;按项目数量计算,碱性电解槽项目占比约93%,PEM占比约7%。
她解释说,PEM和AEM(阴离子交换膜)成本高,但能更好适配波动的风电光伏、起停更灵活,而碱性电解槽成本低,而起停成本和响应时间更高,未来需要不同技术组合达到成本效益更优。与此同时,更大型电解槽交付正成为常态。2025年交付装机中,逾一半的规模超过100MW。
政策走向的分化,正在重塑全球氢能市场的“双格局”。沈昕一指出,中国和印度正在积极推进氢能,但欧盟因《可再生能源指令III》(RED III)等相关政策面临变动或松懈。她表示,RED III要求欧盟成员国在2025年5月前制定工业和交通领域绿氢及其衍生物的消费占比目标,目前仅有13个成员国制定了对应目标,半数成员国仍处停滞状态。
“这不仅对欧盟,对我们国内在建的目标出口市场的绿色氢氨醇项目,也会带来很大的不确定性。”沈昕一强调。这一政策迟滞冲击了市场预期,彭博新能源财经已将2030年绿氢供应预测下调10%至490万吨/年。