宇树上市后首份财报:营收涨70%,利润却跌了17%

来源丨中国基金报、雷峰网
10月28日晚间,“A股人形机器人第一股”宇树科技披露了上市后的首份财报,即2026年三季报。
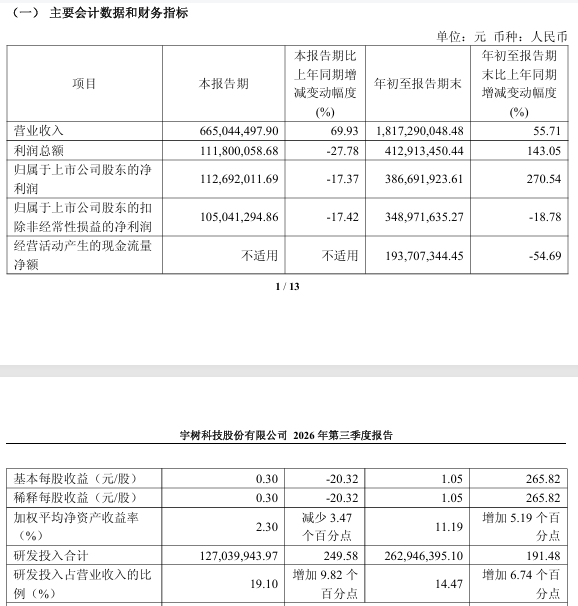
2026年前三季度,宇树科技的归母净利润为3.87亿元,同比增长270.54%;扣非净利润为3.49亿元,同比下降18.78%。
截至10月28日收盘,宇树科技股价报695.90元/股,涨幅达8.74%,总市值为2815亿元。
最新业绩印证增速放缓趋势
宇树科技于2026年8月19日在上交所科创板上市,2026年第三季度是其上市后的首个季度。
招股说明书显示,宇树科技专注于高性能通用人形机器人、四足机器人、机器人组件及具身智能模型的研发、生产和销售。
2026年第三季度,宇树科技的营业收入为6.65亿元,同比增长69.93%,原因是推进产品创新与业务拓展,不断丰富产品矩阵。
不过,从数据来看,宇树科技存在增速放缓及经营业绩波动的风险。
2026年第一季度宇树科技的营业收入为4.23亿元,同比增幅由2025年第一季度的332.64%回落至68.49%。
招股说明书显示,宇树科技预计其2026年上半年的营业收入约为10.52亿元至11.28亿元,同比增幅约为35.62%至45.41%。
随着营收基数大幅提升、行业热度逐步缓和,以及市场竞争日趋激烈,宇树科技未来可能无法保持较高水平的发展增速与盈利能力。
相较于营业收入增速放缓,宇树科技的盈利能力出现下滑。
2026年第三季度,宇树科技的归母净利润为1.13亿元,同比下降17.37%;扣非净利润为1.05亿元,同比下降17.42%。
宇树科技未在2026年三季报中披露原因,但在招股说明书提及2026年上半年的业绩出现波动,主要原因是研发费用、销售费用等期间费用大幅增加。
2026年前三季度,宇树科技的研发投入同比增长191.48%至2.63亿元,占营业收入的比重同比增加6.74个百分点至14.47%。
宇树科技公告称,2026年前三季度,公司持续加大具身智能领域研发投入,尤其是具身大模型相关模型研发与算力投入大幅增长,以及扩充研发团队、持续开展新产品研发。
上市之后,要证明技术投入能带来回报
宇树2026年8月19日登陆科创板,发行价150.80元。首日开盘即冲至1100元,涨幅超过629%,市值一度突破4400亿元。随后持续回落,10月15日盘中触及404元附近低点,较高点回撤超过60%,市值蒸发约2800亿元。
从10月16日起,股价快速反弹。到三季报发布前后,累计涨幅近70%,回到670元附近,市值回升至约2700亿元。滚动市盈率仍高达465倍左右,远超行业平均水平。
股价大起大落,说到底是市场在“长期想象”和“短期业绩”之间来回拉扯。
上市初期的狂热,反映了市场对人形机器人和具身智能赛道的高预期;随后的大幅回撤,是极高估值回归、商业化早期质疑以及流通盘较小共同作用的结果。
近期反弹,则由H2-X新品发布、世界物理AI大会、机构评级上调以及行业稀缺性等因素共同催化。
王兴兴在公开场合的表态,与财报数据形成了相互印证。他多次强调,公司正加大具身大模型和物理AI的投入,认为未来竞争的关键在于模型与真实机器人的对齐能力,以及数据闭环的构建。
在10月22日的大会上,他明确表示物理AI已看到被击穿的苗头,快则一到两年、慢则两到三年可能迎来突破。这些表述与三季报中研发费用率大幅抬升、投入重点转向UnifoLM系列和算力的方向非常一致。
在利润压力下,宇树仍主动把资源投向它认为决定长期胜负的领域。
综合来看,宇树当前的发展方向已经比较清晰:短期继续依靠四足和人形硬件规模化维持收入增长,同时把大量资源投入具身大模型、世界模型和数据闭环,争取在物理AI层面建立壁垒。这决定了未来几个季度,利润率和现金流可能仍将承压,但收入规模有望继续扩张。
这次三季报对市场的影响是双向的。一方面,它用真实数据证明了公司仍在高速成长,且有充足现金支持长期投入,强化了其作为A股具身智能稀缺标的的地位;另一方面,毛利率回落、扣非利润下滑、现金流质量下降,也提醒市场:高估值对应的是对未来的强预期,任何商业化进度不及预期,都可能引发新一轮估值波动。
宇树能不能熬过这个阵痛期,就看两件事:收入能不能从科研教育订单为主,慢慢切到工业和商业落地;具身模型的投入能不能尽快变成看得见的产品能力和订单溢价。单季利润数字只是短期波动,这两件事,比任何短期利润波动都更能决定它的长期价值。
原标题:《宇树上市后首份财报:营收涨70%,利润却跌了17%》