价格周报|养殖端出栏节奏加快,本周猪价继续下滑
据农业农村部监测,10月30日,全国农产品批发市场猪肉平均价格为15.29元/公斤,与上周五(10月23日)的15.82元/公斤相比,下降3.4%。本周的平均价格为15.56元/公斤,与上周15.78元/公斤的均价相比,下降1.4%。
本周国内生猪价格呈持续下行走势,周均价环比下跌。据中国养猪网的数据,10月30日,生猪(外三元)价格为9.19元/公斤,与上周五(10月23日)的9.66元/公斤相比,下降4.9%。从一周均价来看,本周生猪均价为9.34元/公斤,与上周9.83元/公斤的均价相比,下降4.98%。
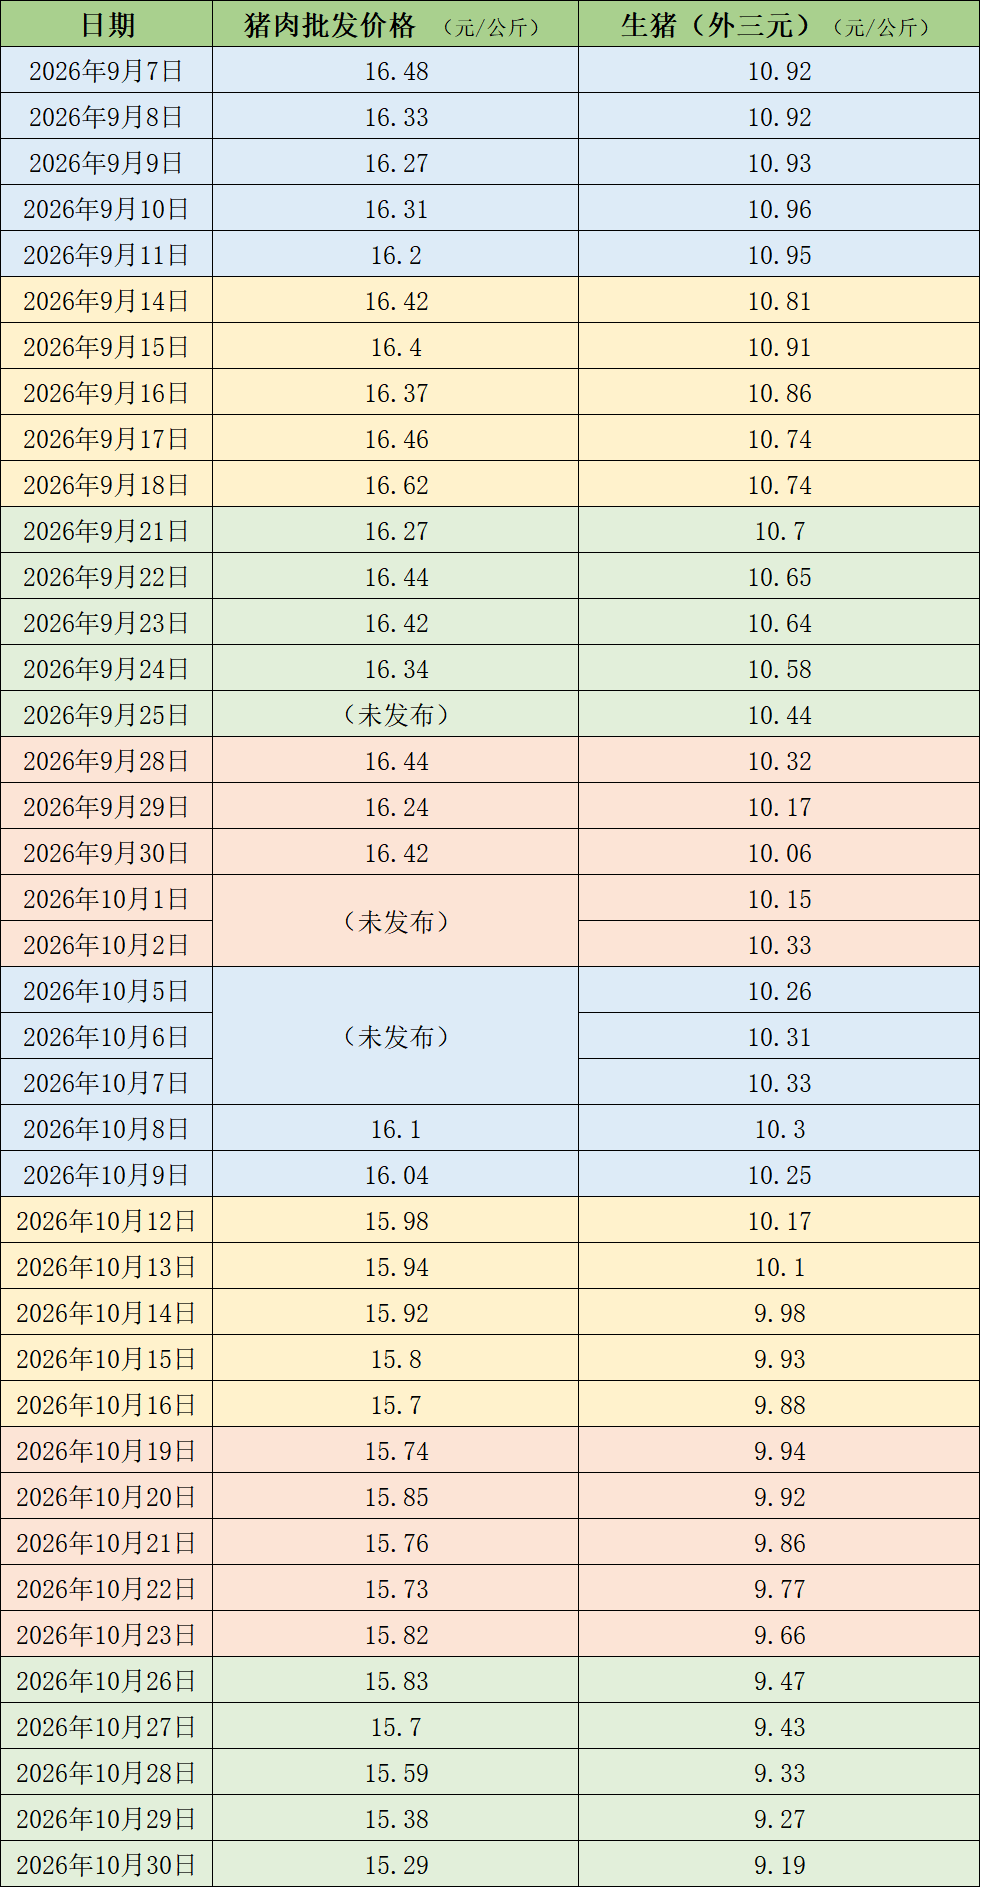
近期的猪肉和生猪价格。制表 澎湃新闻
本周全国生猪交易均重继续上涨。卓创资讯监测全国生猪平均交易体重为125.64公斤,环比涨0.18%。本周分省份交易均重上涨为主,仅部分地区白条调入中部地区增加,屠企增加标猪收购比例而小跌。养殖端资金压力较大,且未来价格预期逐步下探,市场减亏出栏意愿较高,但需求端跟进乏力,多地存在被动压栏现象,从而推动全国出栏均重持续上涨。而随着出栏均重上涨,屠企收购均重亦跟随上涨。但因大猪需求暂未至旺季,屠企仍以标猪收购为主。且部分地区仍有猪病“抬头”,屠企收购部分低价小猪分割,收购均重增速仍不及出栏均重增速。本周国内生猪重点屠宰企业屠宰量环比增加,周内日均屠宰量17.81万头,环比涨幅4.87%。周内平均开工率37.16%,环比上涨1.04个百分点。随着气温下降,终端猪肉需求略有增加,下游备货积极性提升,屠宰企业订单增加且利润有所恢复,支撑屠宰量及开工率上涨。虽月末临近,但养殖端本月出栏计划完成偏慢,因此周内出栏积极性不减,市场生猪供应仍较为充裕。屠宰企业库存高企,加之鲜品走货难度较大,屠宰量整体增幅有限,难以消化市场过剩猪源。本周生猪市场处于供过于求局面,价格持续下跌。
大地期货认为,短期缺乏有效利好驱动,量重俱增,需求匹配度一般,近端压力的消化仍需时间,猪价稳中偏弱。中期看基础供应量宽松、高体重叠加高冻品,后续虽有降温及腌腊等季节性备货,但需求多为阶段性脉冲,四季度价格反弹空间存在制约。官方三季度末能繁存栏3602万头,降幅表现相对超市场预期,行业亏损还在维持,产能去化大趋势尚在,关注后续去化幅度。
卓创资讯预计未来一周全国行情或呈震荡下滑态势,具体为跌-涨-跌。未来一周生猪均价或环比下滑。未来第二周生猪市场或处于集中出栏阶段,但需求提升幅度或较慢,供大于求,价格继续下滑。