贵州茅台前三季净利微降至644.67亿元,三季度营收净利均正增长
A股“股王”贵州茅台前三季度净利润微降,第三季度营收和净利均正增长。
10月30日,贵州茅台酒股份有限公司(贵州茅台,600519.SH)发布2026年第三季度报告,公司前三季度实现营业总收入1332.84亿元,同比增长1.82%;营业收入1309.71亿元,同比增长1.96%;归母净利润644.67亿元,同比下降0.25%。
其中,第三季度实现营业总收入410.06亿元,同比增长3%;营业收入402.67亿元,同比增长3.08%;归母净利润199.51亿元,同比增长3.78%。
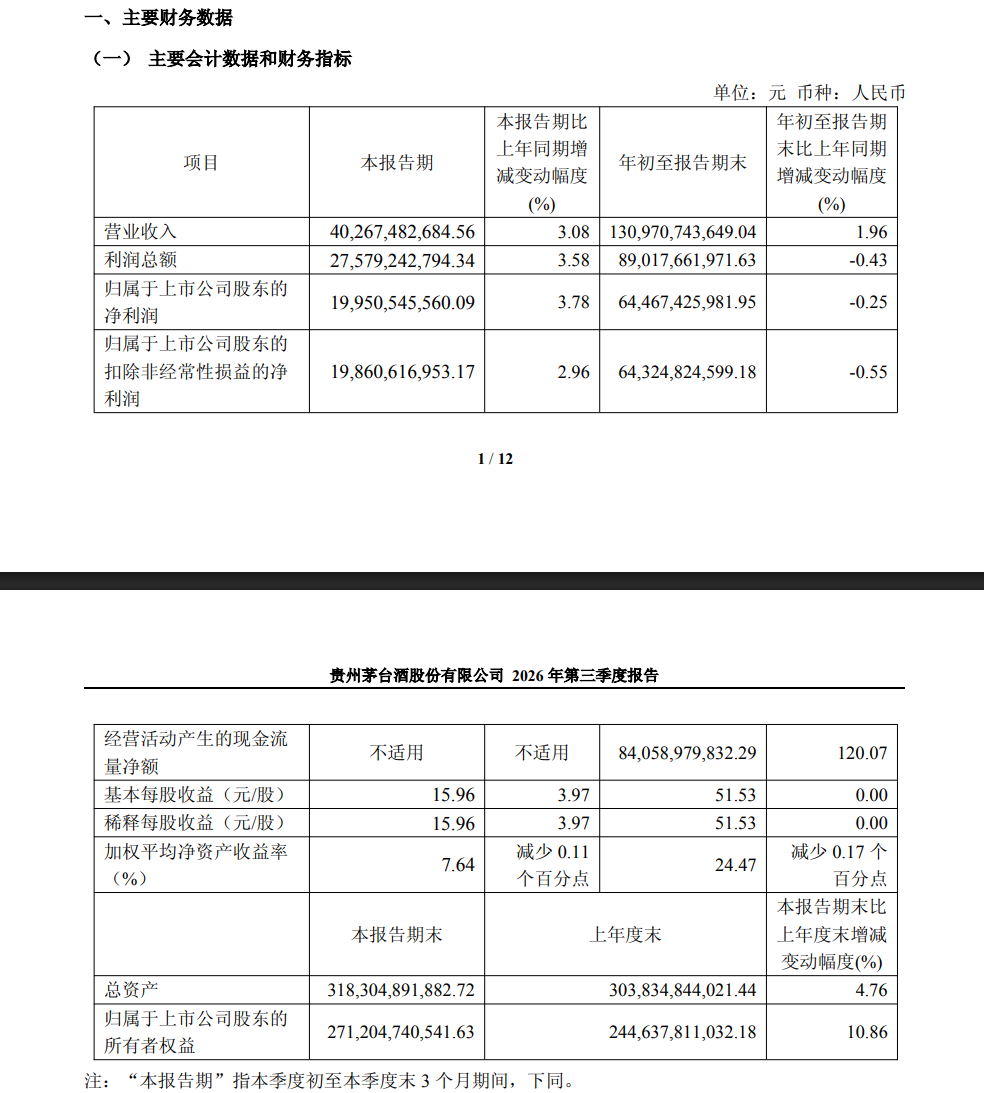
按照644.67亿元的净利润计算,贵州茅台前三季度(273天)仍平均日赚2.36亿元。
据Wind数据,贵州茅台前三季度总营收再创历史新高,不过1.82%的总营收增速则是2015年以来同期最低,净利润下滑也是自2015年以来首次出现。单就第三季度而言,公司总营收和净利润增速均保持正增长,且增速均高于去年同期。
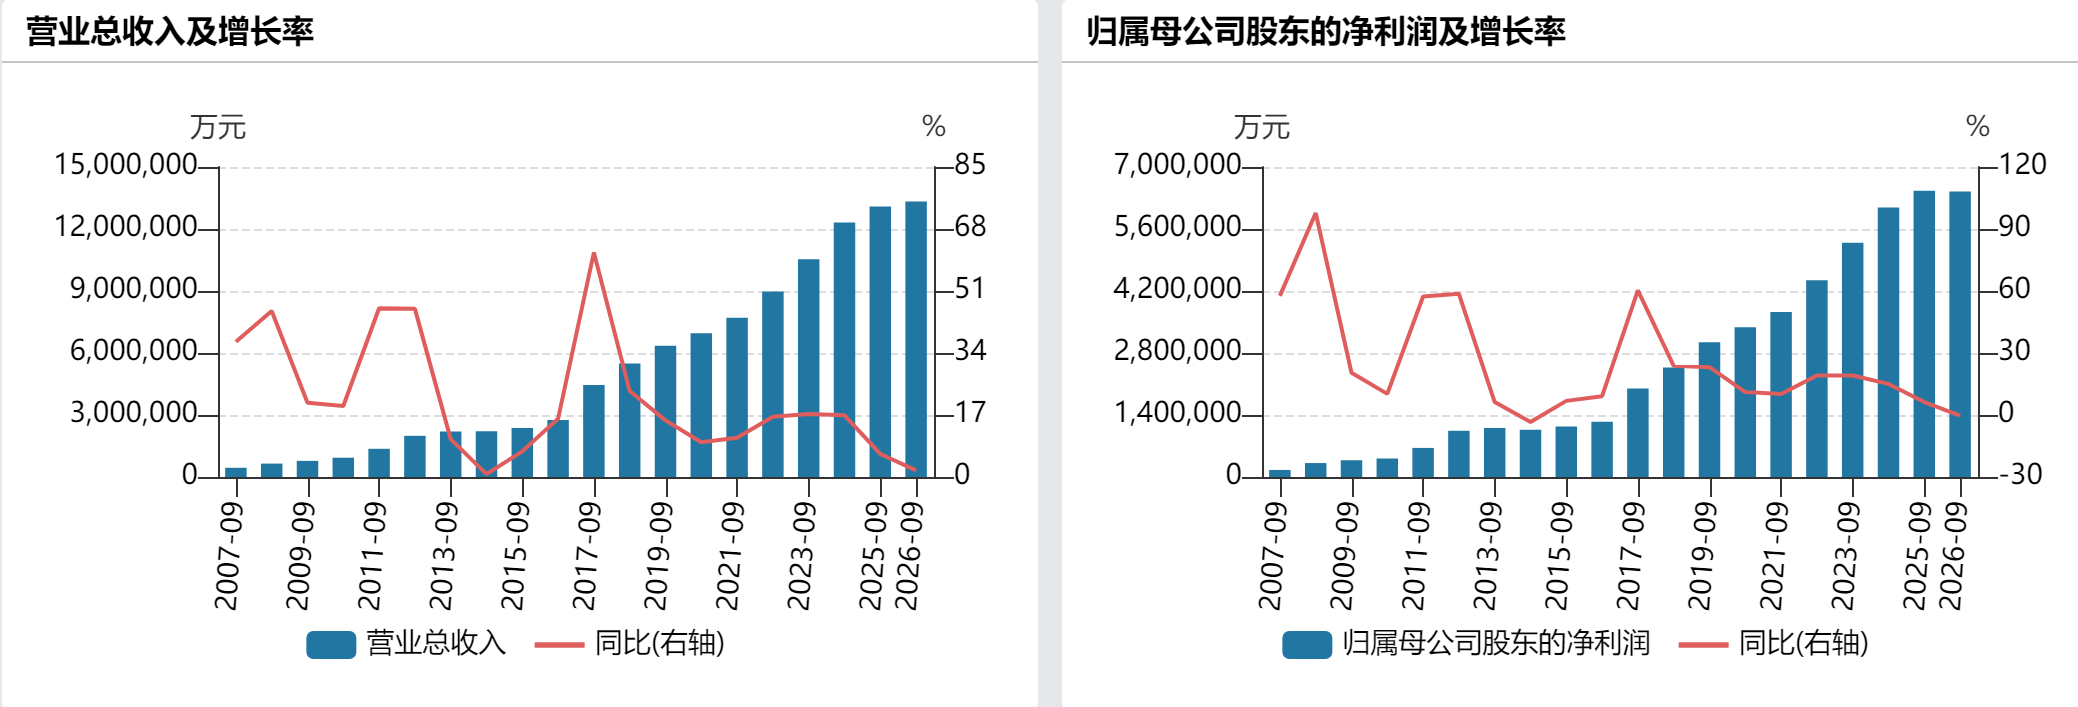
贵州茅台近年来前三季度业绩表现,来自Wind数据
对于贵州茅台交出的这份“成绩单”,酒业独立评论人肖竹青对澎湃新闻记者表示,这份业绩不是靠渠道压货换来的短期脉冲,是一系列主动战略调整落地之后的成果,增长支撑非常清晰。肖竹青进一步指出,“也要客观看到当前的压力:茅台主品牌的体量基数已经非常庞大,高增速时代已经过去,进入稳健低速增长阶段;千元价格带竞品持续发力,酱香酒赛道中小品牌竞争内卷,酱香酒板块的全国化培育依然需要持续投入、长期沉淀。”
前三季度茅台酒收入增长2%至1129亿元,i茅台收入同比大增3.61倍
报告期内,茅台酒收入增长2%,系列酒收入微增。
具体来看,按产品档次来分,前三季度茅台酒实现收入1129.25亿元,同比增长2.18%,去年同期为1105.14亿元;系列酒收入179.69亿元,同比增长0.48%,去年同期为178.84亿元。按照地区来分,国内实现收入1292.53亿元,同比增长3.81%;国外收入16.41亿元,同比下降57.85%。
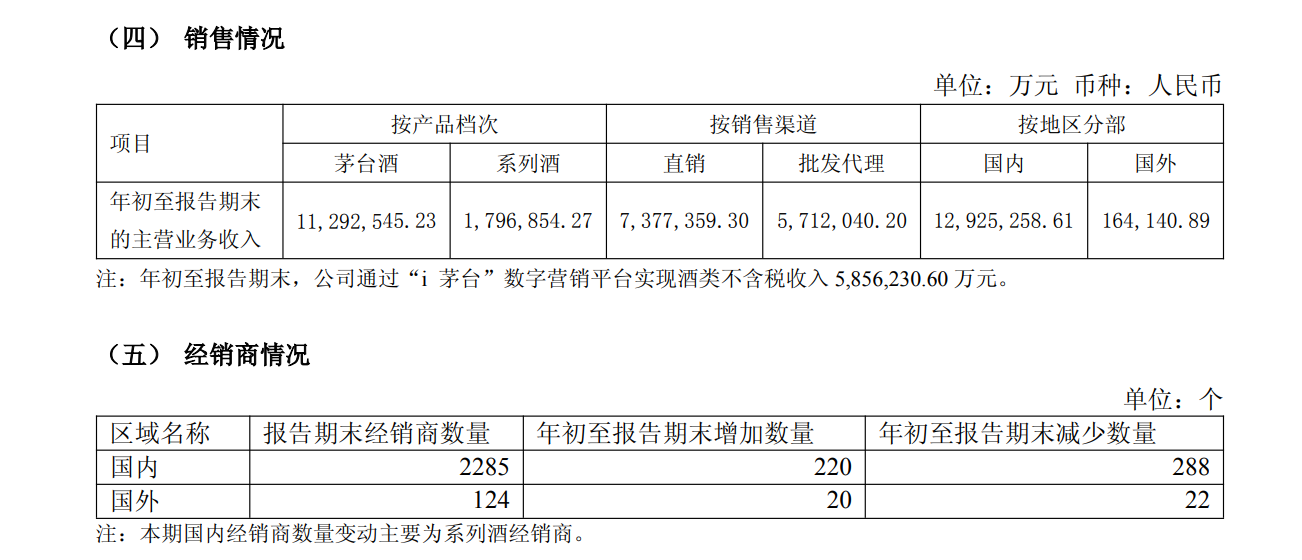
按销售渠道来分,报告期内,直销渠道实现收入737.74亿元,同比增长32.79%,去年同期为555.55亿元;批发渠道收入571.2亿元,同比下降21.58%,去年同期为728.42亿元。此外,直销渠道收入在总营收中占比55.35%,相比去年同期的42.44%明显上升,而批发渠道收入占比则明显下滑。
值得关注的是,i茅台前三季度收入同比大增3.61倍,贡献公司超四成营收。
财报显示,报告期内,公司通过“i茅台”数字营销平台实现酒类不含税收入585.62亿元,较上年同期的126.92亿元增长361.41%,在总营收占比大幅提升至43.94%。而今年上半年,i茅台收入为400亿元,同比增长274%。具体数据方面,贵州茅台董事、代总经理王莉曾透露,“上半年,i茅台新增用户数约1744.28万,累计注册用户数约9690.78万,累计活跃用户约2941万人,成交用户超412万,成交订单数超780万笔。”
合同负债较期初降超七成,经营活动产生的现金流量净额翻倍
经销商变动方面,截至报告期末,贵州茅台国内经销商共2285个,报告期内增加220个,减少288个;国外经销商共124个,报告期内增加20个,减少22个。财报提到,本期国内经销商数量变动主要为系列酒经销商。
对于白酒企业而言,合同负债一定程度上被视为业绩增长的“蓄水池”,通常代表了经销商的打款意愿。截至报告期末 ,贵州茅台合同负债为20.84亿元,较2025年末的80.07亿元下降73.97%。此外,其他流动负债为2.54亿元,较2025年末的9.95亿元下降74.47%。
此外,年初至报告期末,贵州茅台经营活动产生的现金流量净额为840.59亿元,同比增长120.07%。公司解释称,“主要是本期公司控股子公司贵州茅台集团财务有限公司不可随时支取的同业存款到期收回及吸收集团公司成员单位存款净增加额变动。”另据财报,公司期末现金及现金等价物余额达1959.91亿元。
期间费用方面,2026年前三季度,贵州茅台销售费用48.31亿元,同比增长7.86%;管理费用53.23亿元,同比下降3.27%;财务费用为-3.67亿元,上年同期为-6.35亿元。
从前十大流通股东变化来看,根据三季报,有3位股东增持,1位股东减持。其中,香港中央结算有限公司、招商中证白酒A、大成基金恒鑫单一资产管理计划分别增持155.2万股、36.59万股、1.2万股,占流通A股比例依次为4.42%、0.39%、0.3%。中国人寿保险股份有限公司-传统-普通保险产品则减持45.52万股,占流通A股比例降至0.41%。
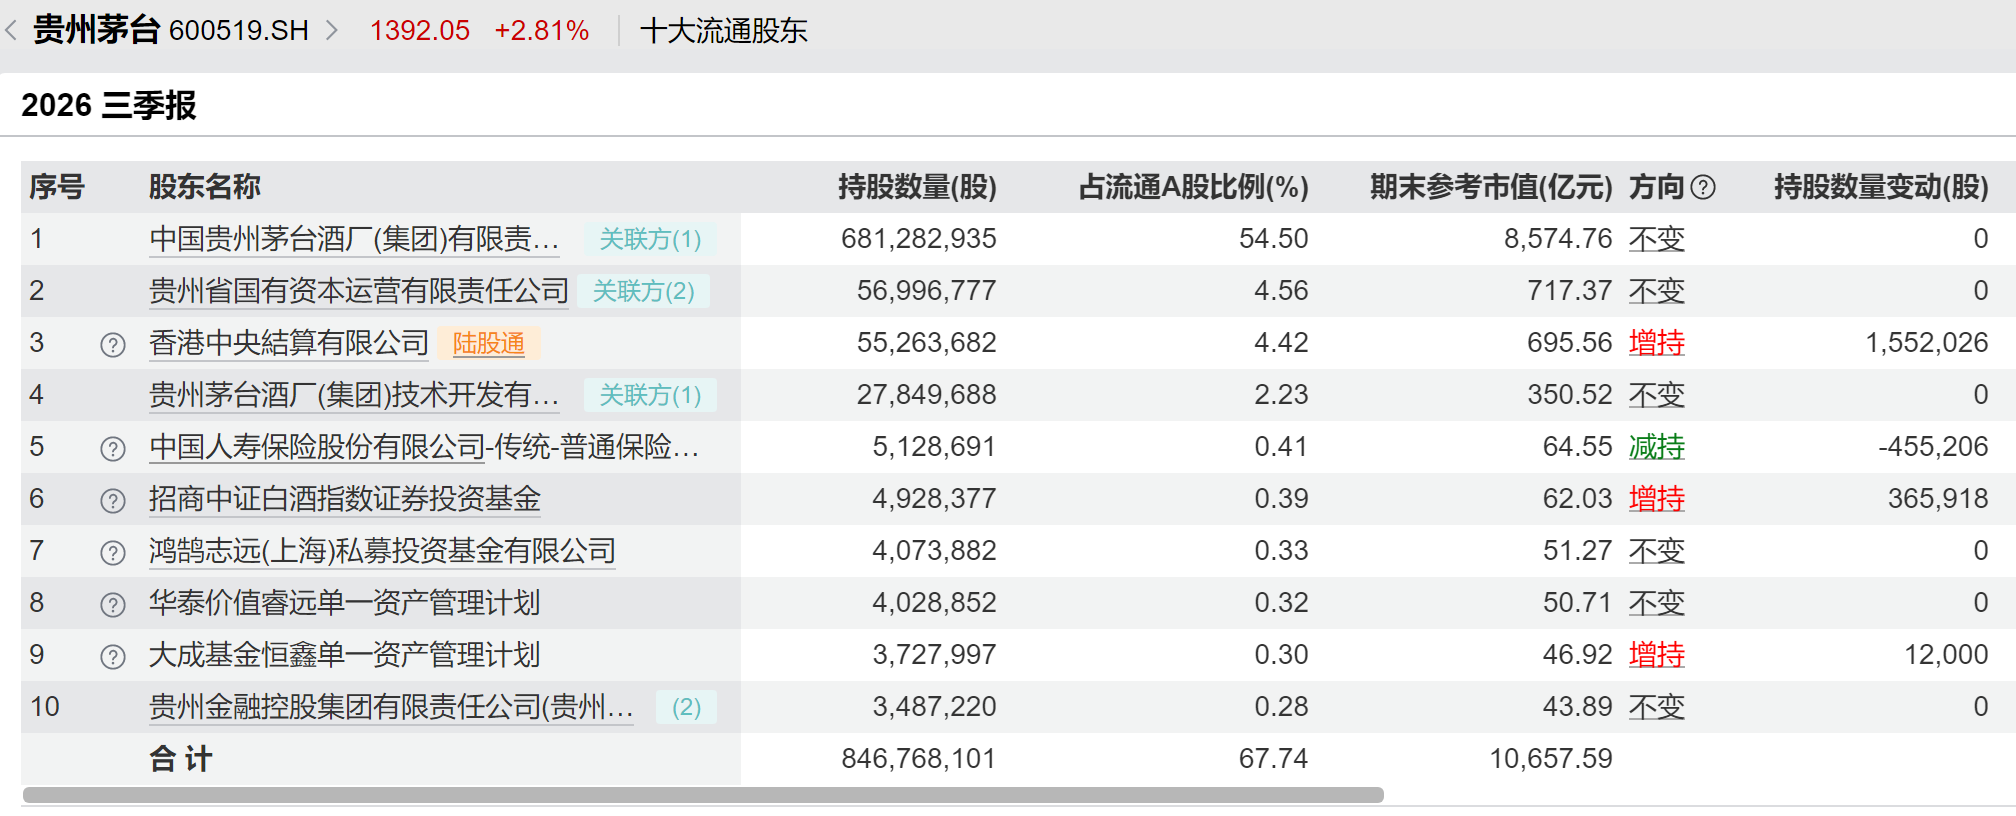
截图来自Wind数据
飞天批价近期持稳
2026年以来,基于“随行就市、相对平稳、供需适配、量价平衡”的动态价格调整机制,贵州茅台已多次逆势调价,尤其体现在核心大单品飞天53%vol 500ml贵州茅台酒(下称“飞天茅台”)的提价上。
对于今年以来的多次调价,茅台董事长陈华在今年8月召开的贵州茅台2026年半年度业绩说明会上曾表示,“至此,能够适配真实消费、防止中间炒作的价格体系和机制已经搭建和塑造完毕。为市场稳定、业绩稳健奠定了最坚实的基础。”
不过,在逆势调价后,贵州茅台上半年依然“增收不增利”,归母净利润更是自2015年以来首次同比下滑。对此,陈华在业绩说明会上称,“行业发展存在周期,企业业绩指标出现阶段性波动调整亦属正常,贵州茅台长期的发展实践也充分证明了这一点。”
就在今年9月初,贵州茅台线下自营门店又将飞天茅台的零售价由1753元/瓶上调至1766元/瓶,同时调整的还有飞天53%vol 1L贵州茅台酒(下称“公斤茅台”)等几款贵州茅台酒,至此,完成年内第六次调价。目前,茅台自营店的飞天零售价已较i茅台APP高出127元/瓶,i茅台上飞天的零售价保持在1639元/瓶。
从批价来看,近期飞天茅台批价整体持稳。据第三方平台“今日酒价”披露的各大名酒批发参考价显示,10月30日,26年飞天茅台原箱(53度/500ml)报1715元/瓶,26年飞天茅台散瓶报1695元/瓶,25年飞天茅台原箱报1800元/瓶,25年飞天茅台散瓶报1720元/瓶,均与上一日持平。
机构再议白酒行业底部信号
当前,白酒行业仍未走出深度调整期。国家统计局公布数据显示,2026年前三季度,全国规模以上企业白酒产量累计235.4万千升,同比下降3.9%。其中,9月单月白酒产量27.5万千升,同比下降4.8%。
行业持续调整下,多家酒企主动控货去库存,从向经销商压货转为追求真实动销。就近期披露的三季报而言,包括头部酒企在内的不少白酒上市公司业绩仍承压,不过也出现了一些积极信号,迎驾贡酒(603198.SH)、今世缘(603369.SH)、古井贡酒(000596.SZ)、水井坊(600779.SH)等部分酒企第三季度营收重回正增长。
对于白酒行业,中信证券研报指出,本轮白酒行业的调整自2021年景气见顶算起已超过五年,行业先后经历了需求转弱、批价下行、渠道库存堆积、报表出清四个阶段。2026年至今,白酒行业也在价格、库存、渠道、业绩等多个维度完成绝大部分出清,当前处于磨底后期、出清尾声阶段,名酒批价、渠道库存、市场预期等底部信号已现。展望2027年,中信证券判断,白酒行业供需有望实现新均衡,需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧。
值得一提的是,10月30日,白酒板块逆市上涨,贵州茅台股价创下近半年以来新高。板块内,泸州老窖(000568.SZ)时隔9个月再次涨停,此外,皇台酒业(000995.SZ)、古井贡酒、迎驾贡酒涨停,山西汾酒(600809.SH)收涨近8%、今世缘、金徽酒(603919.SH)、舍得酒业(600702.SH)等跟涨。
据大智慧VIP,截至10月30日收盘,贵州茅台报1392.05元/股,涨2.81%,仍为A股“股王”,且是唯一一只千元股,总市值1.74万亿元。