理论应用 | 数字经济投入产出表编制方法与中国实践(上)

我局官微“上海统计”已开设专栏“理论应用”,内容聚焦前沿理论、立足全球视野,以传播现代统计方法、实践和成功案例为主,助推统计人科研水平提高和统计事业的改革发展,欢迎大家及时关注分享。
本期推送“数字经济投入产出表编制方法与中国实践”,由北京师范大学王亚菲教授、上海对外经贸大学李明娜老师发表在《统计研究》期刊。该文系统回应数字化核算的核心方法论问题,提出一套基于官方投入产出数据、适配我国产业分类体系和数字化核算基础的数字经济投入产出表编制方案,并完成了2020年和2023年中国数字经济投入产出表编制,为后续数字经济增加值核算、产业关联效应分析与政策评估提供重要的数据基础。为便于读者深入理解,分上、下两期推送。
一、数字经济的测度困境
数字技术的广泛渗透正在深刻重塑经济活动的组织方式与产业边界,给国民经济核算体系带来前所未有的测度挑战。传统的行业分类标准基于经济活动同质性原则,难以捕捉数字要素跨行业流动与融合发展的现实图景。目前,学术界与统计实践领域面临的测度困境主要集中在以下三个层面。
第一,数字产品的识别与分离困难。随着产业数字化转型的深入推进,数字技术与传统产品的融合形态日益普遍,同类产品兼具数字化与非数字化属性已成为常态。这种融合特征使得在现行核算框架下精确剥离数字技术和数字产品的规模与贡献面临技术性障碍。
第二,部门间数字化程度的异质性显著。产业数字化的发展与数字化投入密切相关,但不同行业对数字技术的应用深度与融合模式差异较大,即便是同属制造业的部门,其数字化投入强度和数字化赋能效果也可能相差悬殊。这种结构性的差异增加了统一测度标准的制定难度。
第三,分部门数字化投入产出数据的系统缺失。现有投入产出表虽然提供了部门间中间投入的完整矩阵,但并未对数字化投入与非数字化投入予以区分标识。研究者无法直接从官方投入产出数据中获取各部门的数字化投入规模与结构,制约了基于投入产出框架的数字经济核算与产业关联分析。
投入产出分析作为揭示产业间技术经济联系的经典工具,其在数字经济测度领域的应用潜力已得到学界广泛认可。通过系统识别并分离数字部门,构建数字经济投入产出表,有望为上述测度困境提供一条可行的解决路径。
二、国内外研究进程差异
数字经济投入产出表的编制理论与方法研究,在国际与国内两个维度上均取得了积极进展,但也各自面临尚待克服的方法论局限。
国际研究方面,OECD较早构建了数字经济的概念框架,并于2023年发布《数字供给使用表编制手册》(Handbook on Compiling Digital Supply and Use Tables),系统阐述数字供给使用表的相关概念和方法。在此基础上,加拿大(Statistics Canada,2021)、荷兰(Hooijmaaijers等,2021)等数据基础较好的国家开展了试验编制,从标准供给使用表出发分配基础数据,通过调整部门分类和核算项目,明确显示产品、产业和交易三个维度的数字化活动细节,但该方法对数据基础和部门分类精度要求较高,难以迁移至国内场景。此外,国际研究的实践多集中于供给使用表(SUT)层面,在投入产出表(IOT)层面的编制经验仍相对有限。
国内研究方面,学者们主要沿循专题和扩展账户(卫星账户)框架展开理论探索,重点探讨了中国数字供给使用表的框架和编制方案(向书坚和吴文君,2019;杨仲山和张美慧,2019;张美慧,2021;罗良清等,2021)。但从我国实践条件看,投入产出调查和核算制度成熟,数据基础稳定,更易支撑数字化核算的数据需求;投入产出表的对称结构和模型体系能够提供丰富的经济效应分析和政策模拟结果(林晨和尤晶,2023);现有研究也验证了开展数字经济投入产出核算的技术可行性和应用价值(马丹和唐佳琦,2023;张瑜等,2025)。但现有的数字化专题和扩展账户研究仍以供给使用表为主流框架(Tian等,2025),数字经济投入产出核算理论与方法仍相对薄弱。
三、数字经济投入产出表的编制框架
数字经济投入产出表的编制理论以2025年国民账户体系(SNA2025)关于专题账户的概念和规定为理论依据,主要通过协调部门分类的标准顺序与排列层级,围绕数字部门以及相关的经济活动建立新的账户体系。在具体编制中,既要建立数字经济的整体架构用于识别相关活动,又要充分考察投入产出核算框架下对表式结构和部门平衡关系等内容的基本要求。
1.架构设计
数字经济是以数字技术和数据要素为核心的新经济形态,其范围涵盖所有国民经济活动,数字产业化和产业数字化分别代表数字技术的不同价值创造方式。如果将现有的生产体系视为数字经济形态下的新系统,不同生产部门作为该系统的功能性单元,可以按照数字经济运行逻辑被划分为不同功能层(图1)。其中,技术核心是指提供数字技术载体的部门,大体上可对应《数字经济及其核心产业统计分类(2021)》(简称为《数字产业分类》)中的01和03大类。基础保障是指保障ICT部门正常运行的相关服务部门,大致对应《数字产业分类》中的02大类。融合协调是指数字技术与传统经济部门深度融合所催生的新产业、新业态和新模式,是数字经济范式形成的重要基础,在范围上大致对应《数字产业分类》的04大类。在此之外的部门可视为数字技术的应用场景,即传统经济部门。
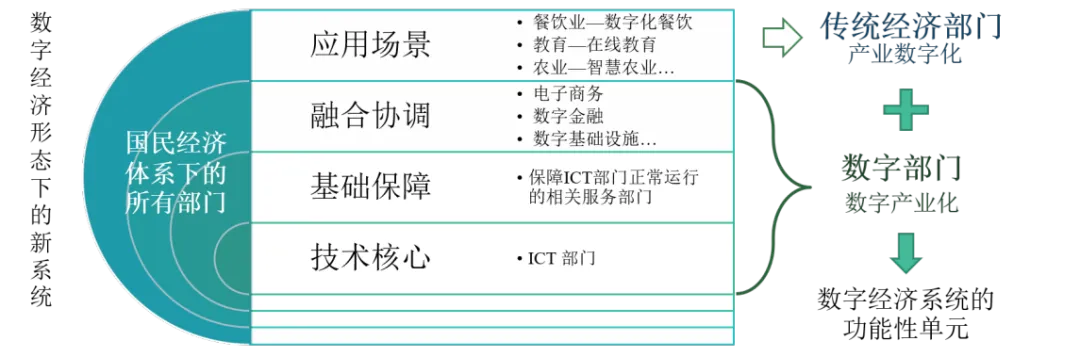
图1 数字经济的整体架构
2.表式结构
根据SNA中心框架,标准的投入产出表以“部门×部门”对称形式展示经济系统的生产关系和经济联系,在构成上主要有中间使用矩阵、最终使用矩阵、初始投入(增加值)矩阵和进口矩阵。数字经济投入产出表在表式结构上与标准的投入产出表保持一致,在部门分类上按照数字经济的整体架构安排部门类别和排序,以反映数字经济系统的生产运行情况。图2展示数字经济投入产出表的基本结构,该表由标准投入产出表(非竞争型)改造得到,根据上文对全部经济部门按数字部门和传统经济部门的划分,表中部门分为两大类,为清晰展示,本文将数字部门置于传统经济部门前,大写字母T、Y、V、IM分别表示中间使用矩阵、最终使用矩阵、初始投入(增加值)矩阵和中间产品进口矩阵,字母上标表示部门间经济交易的参与者,d表示数字部门,t表示传统经济部门。
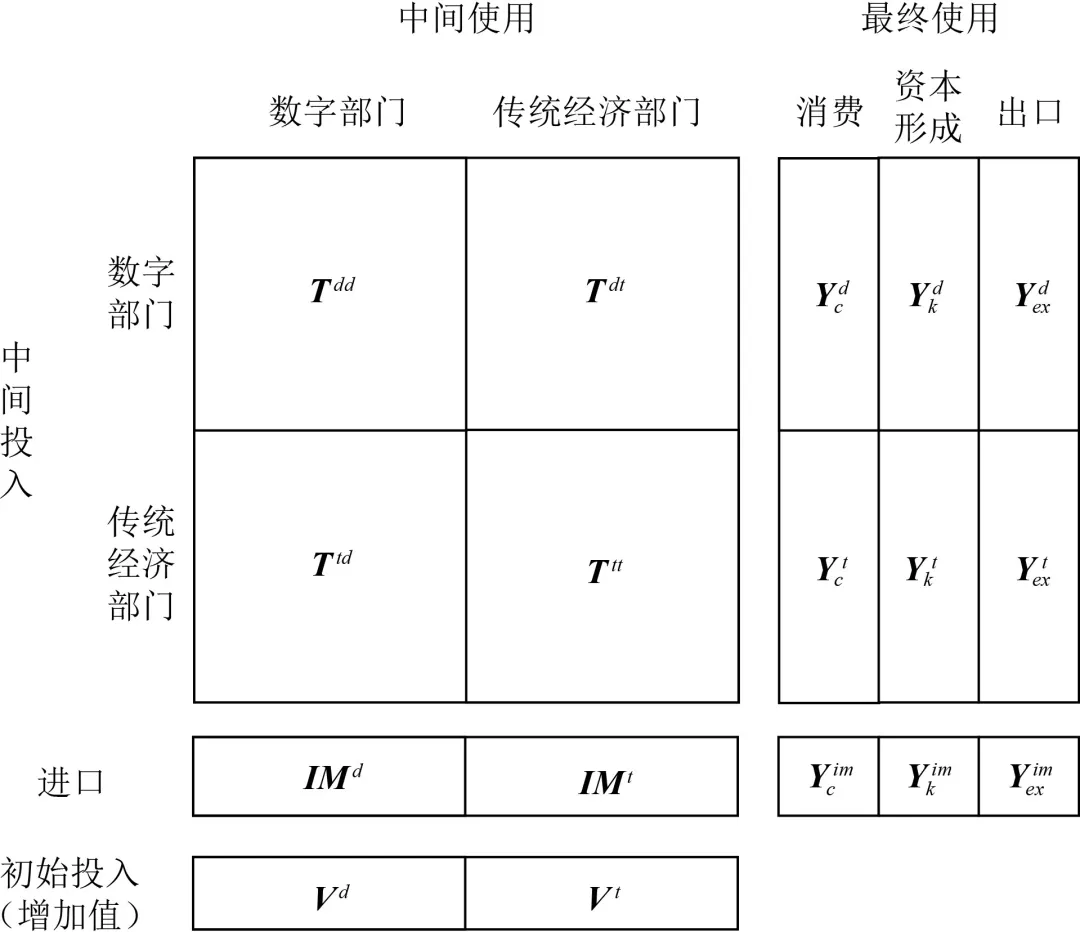
图2 数字经济投入产出表基本结构
3.编制流程与方法
编制工作在技术路径上遵循三个核心步骤(图3)。
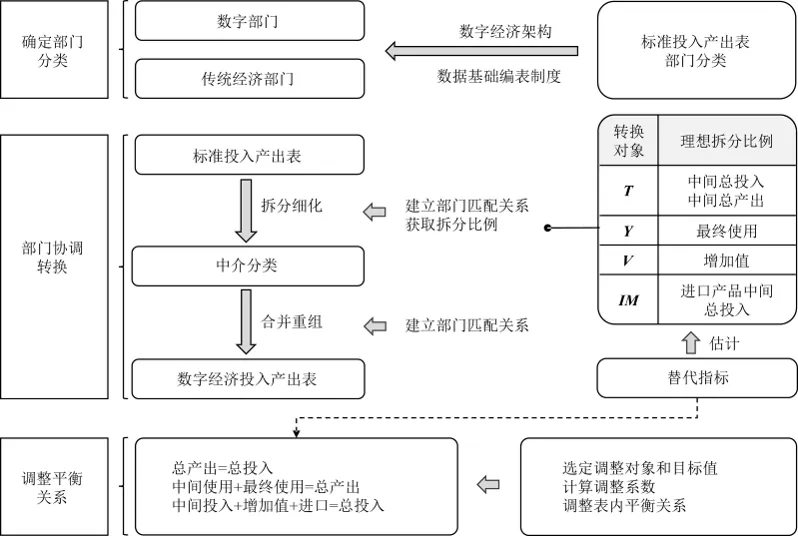
图3 数字经济投入产出表基本编制流程
第一步,确定部门分类。依据数字经济架构和编表地区的数据基础与编表制度,确定数字部门的具体类别,再根据部门匹配关系对原投入产出表中的部门重新分类,并保留剩余部门作为传统经济部门类别。数字部门的划分方法需要兼顾可行性和分析性,既要考察现有的数据基础和编表制度以确保后续步骤的可行性,又要尽可能细化部门分类以便满足更多分析需求。
第二步,部门协调转换。部门协调转换是根据部门的匹配关系把标准投入产出表中与数字部门和传统经济部门有关的数据重新分配到新定义部门中,使其转化为数字经济投入产出表的形式。由于现行投入产出表的部门分类与数字经济产业分类并非完全对应,需使用小类层级的部门类别作为中介分类,分别建立其与标准投入产出表部门以及数字部门的匹配关系。分类标准转换表现为标准投入产出表部门的拆分细化与合并重组。
第三步,调整平衡关系。部门划分调整后,需对投入产出表的行向与列向平衡关系进行系统检验与修正。因为本文在编制数字经济投入产出表的过程中保留大量原投入产出表的数据,过度调整可能会破坏这些结构数据,从而影响表的质量。因此,可以通过单独调整初始表中的行向或列向数据来达成平衡关系。为避免引入新的误差,可以把替代指标与理想指标的近似程度作为调整对象的选择依据,选择采用近似程度低的指标所拆分的矩阵作为调整对象。目标值就是调整对象的目标行和或列和,由初始表中其他矩阵的列和与行和共同决定,而调整系数则是目标值与真实值的比值。
编撰:上海对外经贸大学 李明娜
供稿:市统计学会
责编:薛依宜
审核:杨荣