百威亚太前三季度净利5.65亿美元下滑近5%,中国市场销量及收入降近一成
高端啤酒龙头百威亚太前三季度净利下滑近4.88%,中国市场销量及收入均减少近一成。
10月29日,百威亚太控股有限公司(百威亚太,01876.HK)在港交所披露截至2026年9月30日止九个月的未经审核业绩及2026年第三季度财务资料。前三季度,公司总销量为62.83亿公升,同比下降4.9%;收入为46.2亿美元,同比下降3.7%,而每百升收入增加1.2%。正常化除息税折旧摊销前盈利为12.49亿美元,同比下降13.2%;股权持有人应占溢利为5.65亿美元,同比下降4.88%。
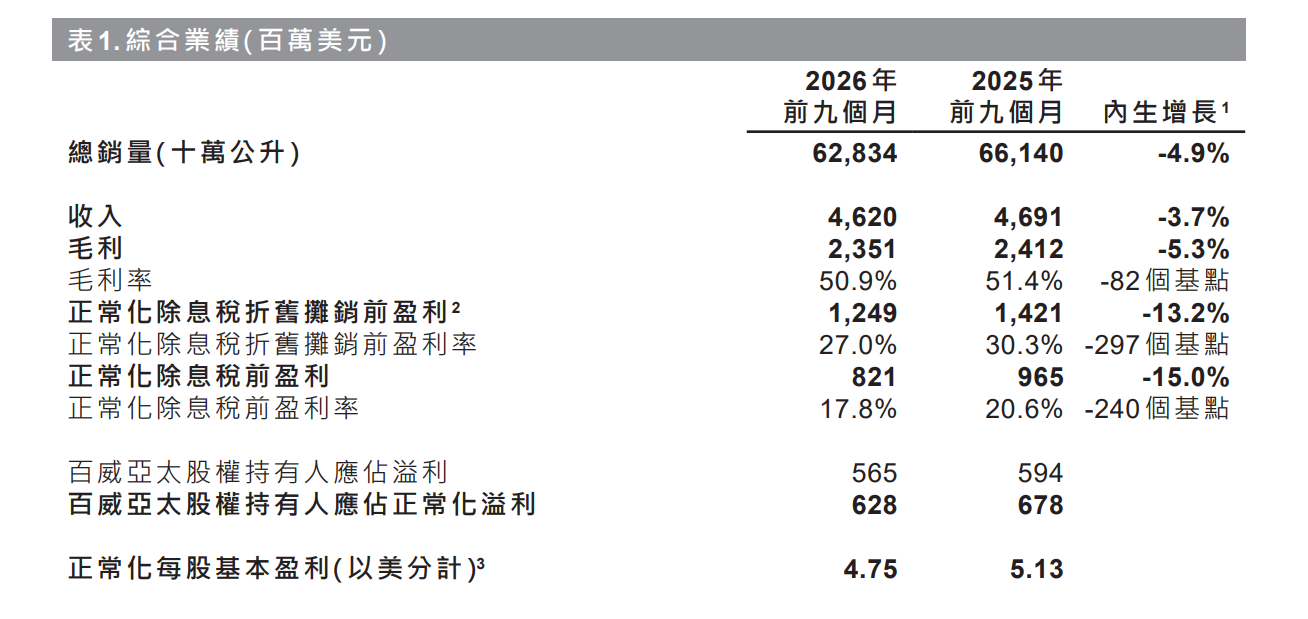
对于前三季度销量下滑,公司在财报中解释称,“受中国市场疲弱影响,但被印度的表现所部分抵销。”总收入下滑而每百升收入增加,则是受惠于国家组合的正面影响。而股权持有人应占溢利下降,因进一步受中国内地附属公司内部重组产生的5200万美元非基础所得税支出,以及与印度产品供应相关的3000万美元应收款项拨备所影响。
“我们在中国的业务持续面临挑战,行业受不利天气及即饮渠道疲弱所影响。”百威亚太首席执行官及联席主席程衍俊在财报中表示,尽管整体业绩未尽潜能,公司在策略重点领域取得进展,并正采取行动支持未来销量复苏,包括强化执行力、推动渠道组合向非即饮及数字化渠道转移,以及持续投资于旗舰品牌及创新产品。在中国以外,公司在韩国持续积累业务动能,印度销量也录得强劲增长,彰显公司地域布局的实力与韧性。
单就第三季度而言,期内实现总销量20.21亿公升,同比下降10.1%;收入为14.49亿美元,同比下降8.4%,而每百升收入增加1.9%。正常化除息税折旧摊销前盈利为3.23亿美元,同比下降22.9%;股权持有人应占溢利为0.92亿美元。
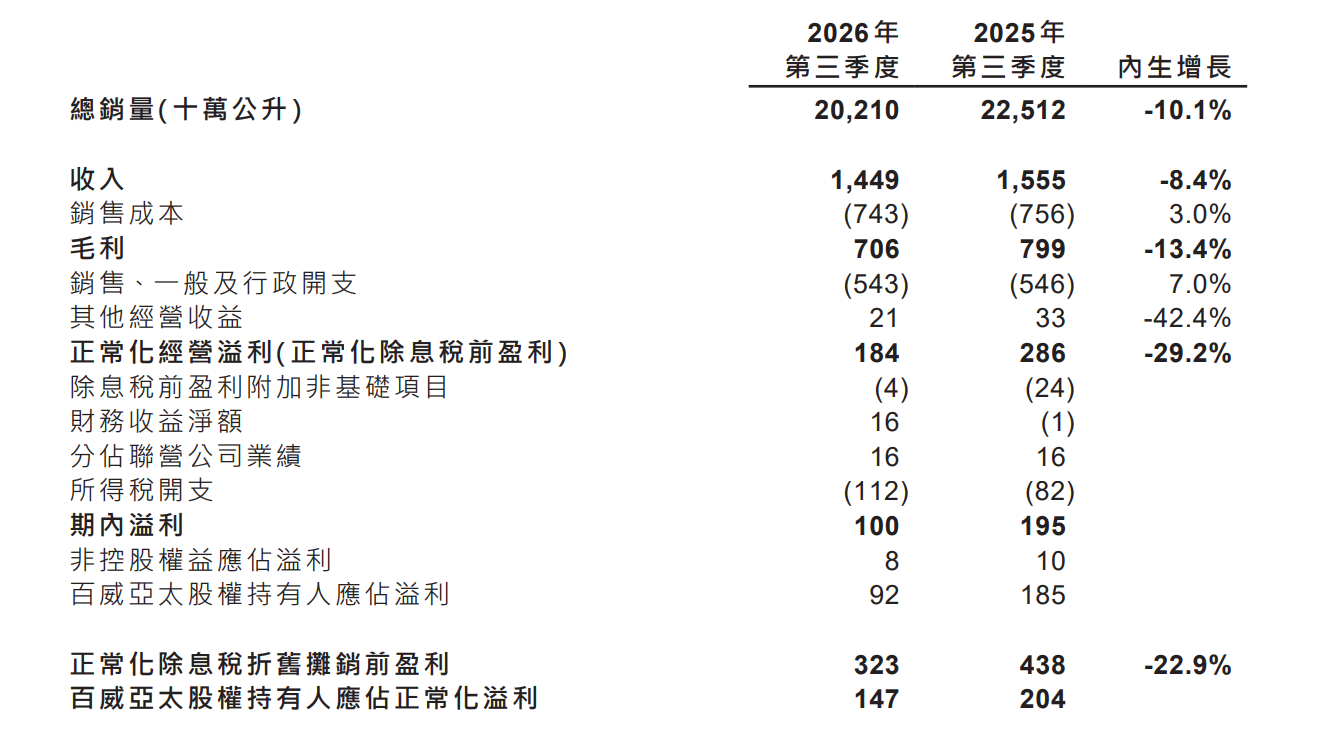
其中,销量下滑是受中国市场的表现所影响,但被印度的增长所部分抵销。对于正常化除息税折旧摊销前盈利减少超两成,财报指出,“受中国的营收表现、成本上涨、营运去杠杆化及其他经营收益减少所影响。”
据财报介绍,百威亚太是亚太地区最大的高端啤酒公司,在高端及超高端啤酒分部中占据领导地位。其酿制、进口、推广、经销及出售超过50个啤酒品牌的组合,包括百威®、时代®、科罗娜®、哈尔滨®、福佳®及凯狮®。其主要市场包括中国、韩国、印度及越南,并通过当地附属公司开展营运。公司为总部位于比利时鲁汶的泛欧交易所上市公司百威集团的附属公司。
百威亚太的业务按地区划分为亚太地区东部及亚太地区西部,中国市场隶属于亚太地区西部。
具体到中国市场方面,前三季度,销量及收入均减少9.7%,而每百升收入则持平。公司持续执行渠道扩张策略,聚焦在非即饮渠道内带动高端化,以及扩大公司在线上到线下(O2O)渠道的渗透率。在品牌及包装创新的支持下,公司的O2O渠道在2026年第三季度及2026年前九个月均实现强劲的双位数增长。
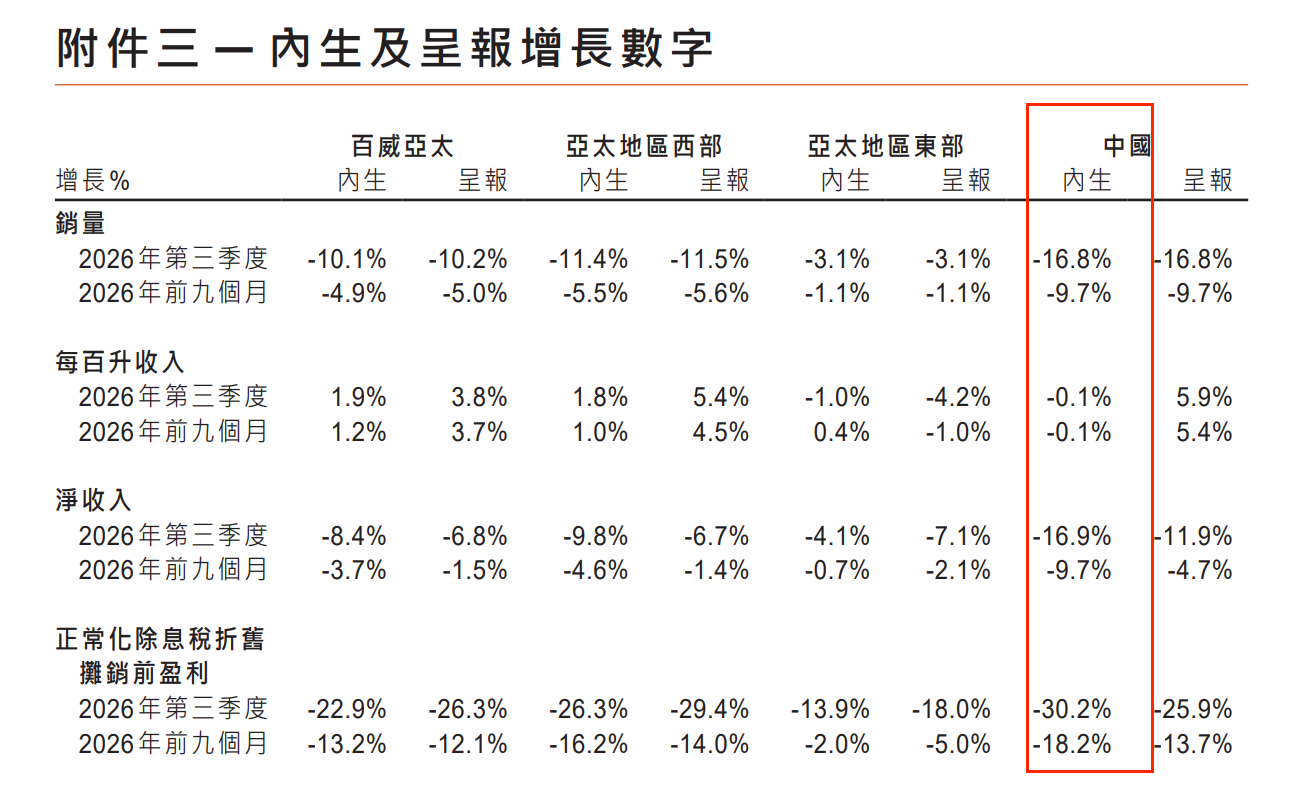
其中,第三季度销量减少16.8%,原因是不利天气及即饮渠道持续疲弱令行业承压,以及公司因应备受挑战的行业环境调整库存水平。收入减少16.9%,而每百升收入持平,有利的品牌组合的影响被非即饮渠道的促销投资所抵销。正常化除息税折旧摊销前盈利减少30.2%,则受公司的营收表现、营运去杠杆化及其他经营收益减少所影响。
当前啤酒行业整体仍处于存量竞争阶段。国家统计局数据显示,2026年1-9月,全国规模以上企业啤酒产量累计2894.7万千升,同比下降6.0%。
行业激烈竞争之下,叠加今年旺季多雨天气扰动,从已披露三季报的啤酒上市公司来看,第三季度业绩普遍受到影响。其中,珠江啤酒(002461.SZ)单季营收和净利罕见双降;青岛啤酒(600600.SH)净利润下滑17%;燕京啤酒(000729.SZ)营收和净利润双增,不过10.15%的净利润增速为2019年以来同期最低值。
据大智慧VIP,截至29日收盘,百威亚太跌2.5%。