上海家化第三季度净利4.25亿元增两倍,未来投资方向将聚焦产业上下游
上海家化业绩继续“修复”。
10月27日晚间,上海家化(600315.SH)发布2026年三季度业绩报告。公司前三季度实现营业收入53.61亿元,同比增长8.06%;归母净利润8.06亿元(含丝芙兰股权出售投资收益),同比增长98.9%;归母扣非净利润3.76亿元,同比增长63.01%。前三季度公司毛利率上升了2.5个百分点至65.3%。
其中,第三季度实现营收15.7亿元,同比增5.87%;归母净利润达4.25亿元,同比增204.8%;归母扣非净利润2466.99万元,同比增157.32%。第三季度毛利率为62.8%,同比提升1.3个百分点。
上海家化是国内美妆日化行业历史悠久的民族企业之一,至今已有128年的历史,2001年于上交所上市,主要品牌包括佰草集、玉泽、六神以及双妹、美加净等。
近年来,上海家化经历多轮经营调整及管理层变动。2024年5月,曾任大润发母公司CEO的林小海出任上海家化CEO,公司随后推进品牌、渠道及经营策略调整。上任后,上海家化经营业绩已有所改善。
Wind数据显示,上海家化第三季度及前三季度营业收入均连续两年实现同比增长,归母净利润均创近十年同期新高。
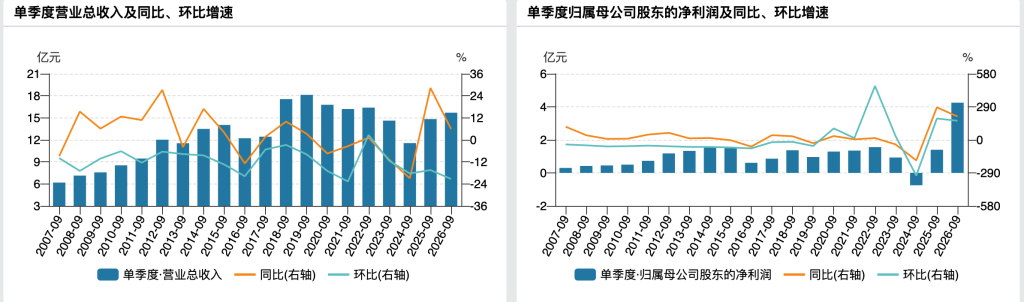
来源于wind,第三季度过往业绩数据
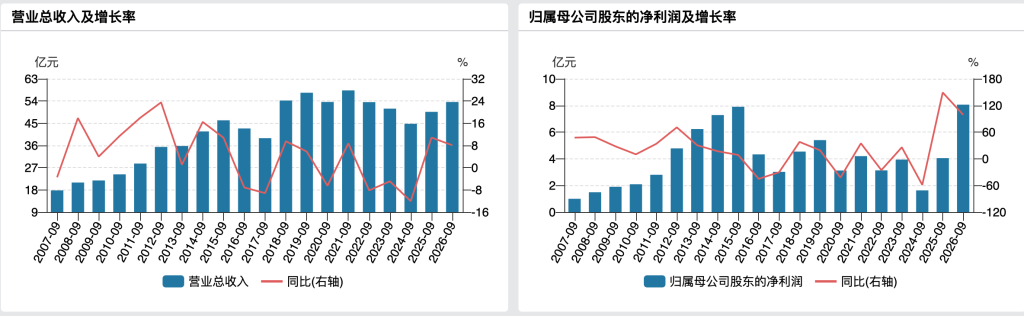
来源于wind,前三季度过往业绩数据
财报显示,第三季度利润增长,主要由于线上销售同比增幅明显,特别是高毛利美妆品类占比提升,且采购端价格优化以及生产端自动化及智能化提升,导致整体毛利同比上升,上升幅度优于因聚焦线上和品牌建设的营销类费用投入;此外还包括出售丝芙兰股权投资收益,以及基金股票公允价值变动同比减少,理财收益同比增加。
前三季度利润增长,除了上述原因外,还包括海外业务收到退回的上年美国关税、联营公司投资收益同比增加以及收到的政府补助因时间节奏差异同比增加。
上海家化管理层在财报电话会上表示,公司持续推进非核心资产剥离,第三季度已完成所持丝芙兰相关股权的出售,工商变更手续已完成,相关投资收益已体现在第三季度财务报表中。按照此前公告,本次交易对价合计7000万欧元。管理层表示,预计近期收到相关款项,结汇成人民币后将纳入公司资金池统一管理,主要用于定期存款、银行理财及少量运营资金。
上海家化与国际美容零售品牌丝芙兰的合作始于20多年前。过去多年,上海家化虽然持股比例不足20%,但这笔投资近年来已经成为上海家化在利润端的拖累之一。
管理层此次指出,当前上海家化资金比较充裕,公司也在关注一些相关的投资机会,投资方向聚焦产业上下游以提升研发能力和供应链效率。管理层还强调,暂无单纯品牌收购计划,会聚焦主业、聚焦核心品牌。不过随着盈利能力的提升,后续公司会考虑提高现金分红比例。
具体来看不同业务板块,管理层在电话会上介绍,上海家化前三季度聚焦线上持续发力,国内线上渠道(收入)同比增长超过30%,占到国内业务总体近48%,占比提升超8个百分点。其中,美妆业务线上渠道增长了超过50%,个护业务增长超过30%。
从公司全品类来看,管理层介绍,个护依然是最大的板块,占到44%;美妆占到28%,是增长最快的一个板块,全渠道同比增长近40%,占比提升了近7个百分点;其他海外业务占到19%,创新业务占到9%。
线下经销渠道方面,管理层指出,公司线下分销商网络体系较为完善,过去两年,公司持续调整和优化线下分销网络布局,补齐薄弱网格的经销商缺口,同时汰换数量偏多的经销商,但并未看到大量经销商主动流失。
管理层进一步介绍,尤其2025年,六神花露水价盘保持稳定,单箱价格上调近5元,帮助经销商盈利改善,渠道士气较高。不过,今年经销商面临压力,主要源于食杂店市场容量加速萎缩,拖累出货。公司已同步调整策略,计划明年面向该渠道推出适配、与花露水协同的新品,为该渠道补充产品供给,有信心维持线下分销渠道的竞争优势。
亿元单品矩阵已成为上海家化业绩增长的重要引擎。管理层介绍,目前家化已有5个亿元单品,其他潜力亿元单品正在培育中。去年培育的三个亿元单品,今年已在渠道端实现盈利。今年投资的几个新品希望在明年能有所贡献,同时公司已经在培养下一期的潜力单品。
截至10月27日收盘,上海家化(600315.SH)股价报17.97元/股,跌1.75%。今年以来股价跌幅近两成。