东山精密港股IPO配发结果:定价86.8港元/股,发售净筹约97.17亿港元
10月27日,东山精密(02384.HK)披露港股配发结果。
根据结果显示,香港公开发售认购水平为0.52倍,最终分配590.55万股,占全球发售的5.19%,国际发售项下发售股份数目107877700股,最终发售价86.8港元/股,所得款项总额约98.76亿元,发售净筹约97.17亿港元,该股将于10月28日港交所主板正式挂牌交易。
此次募集的资金中,64.5%的募集资金投向产线升级,重点扩大光模块及高端PCB产能;20%用于产业链并购,5.5%偿还债务,余下作营运资金。
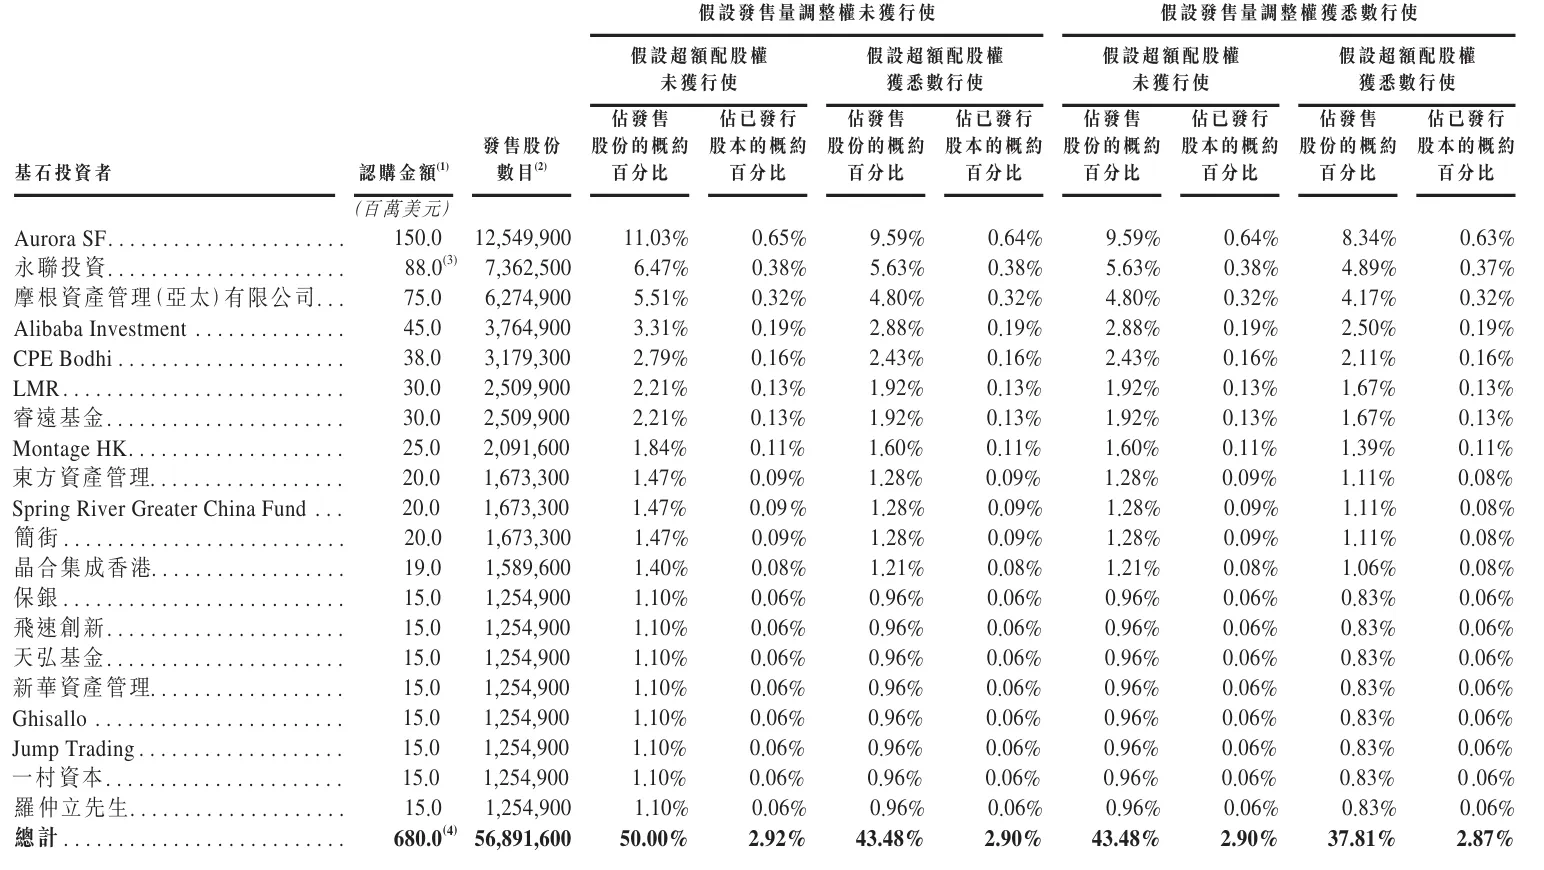
东山精密在此次的IPO中引入了20家基石投资者,包括永钢集团旗下Aurora SF、永联投资、摩根资产管理(亚太)有限公司、阿里巴巴、CPE Bodhi、LMR、睿远基金、Montage HK、东方资产管理、Spring River Greater China Fund、简街、晶合集成香港、保银、飞速创新、天弘基金、新华资产管理、Ghisallo、Jump Trading、一村资本、罗仲立,一共认购6.8亿美元。
资料显示,东山精密始建于1998年,前身为1980年创立于苏州东山镇的一家小型钣金和冲压工厂。公司于2010年在深交所上市,现已在全球拥有全资、控股、参股企业70余家。公司主营电子电路、光模块(含光芯片)、精密组件、光电显示模组四大核心业务板块。公司主要产品包括印刷电路板、新能源汽车金属结构件、LED背光模组、LCM模组、触控产品以及精密压铸件等。
招股书援引灼识咨询的资料显示,2025年按收入计,东山精密是全球第一大边缘AI设备PCB供货商,市场份额26.9%;2025年按收入计,东山精密是全球第二大软板供货商,市场份额24.5%;2025年按收入计,东山精密是全球前三大PCB供货商,市场份额4.2%。东山精密是全球唯一同时具备PCB、光芯片和光模块能力的供货商,其合计约占AI服务器物料成本的9%至14%,在多数AI服务器中其成本占比仅次于GPU。
财务数据来看,2023年至2025年,公司的营收分别为336.5亿元、367.7亿元、401亿元;毛利分别为46.8亿元、42.17亿元、49.64亿元;毛利率分别为13.9%、11.5%、12.4%;经营利润分别为24.86亿元、16.71亿元、19.15亿元;经营利润率分别为7.4%、4.5%、4.8%;期内利润分别为19.65亿元、10.85亿元、13.93亿元;期内利润率分别为5.8%、3%、3.5%。
招股书显示,东山精密在香港上市前的股东架构中,袁永刚、袁永峰、袁富根共同控制约33.25%的股份。袁永刚、袁永峰系袁富根之子,袁永峰系袁永刚之兄长,上述父子三人系公司的实际控制人。