棋牌游戏,炒“币”求生?

买比特币,会引发股票上涨?
这一幕,在国内一家游戏公司身上得到了证实。
10月16日,博雅互动盘中涨超5%。
消息面上,公司日前公告,于过往一周内以总对价约9063万港元进一步购买总计约152枚比特币,购入成本每枚约75899美元。
此次购买完成后,集团共持有约4468枚比特币,平均成本每枚约68543美元。
选择进击比特币,是该公司多年来的“坚持”。
“把公司打造成纯粹、领先的Web3上市公司。”在2024年财报中,博雅互动就有这一表述。
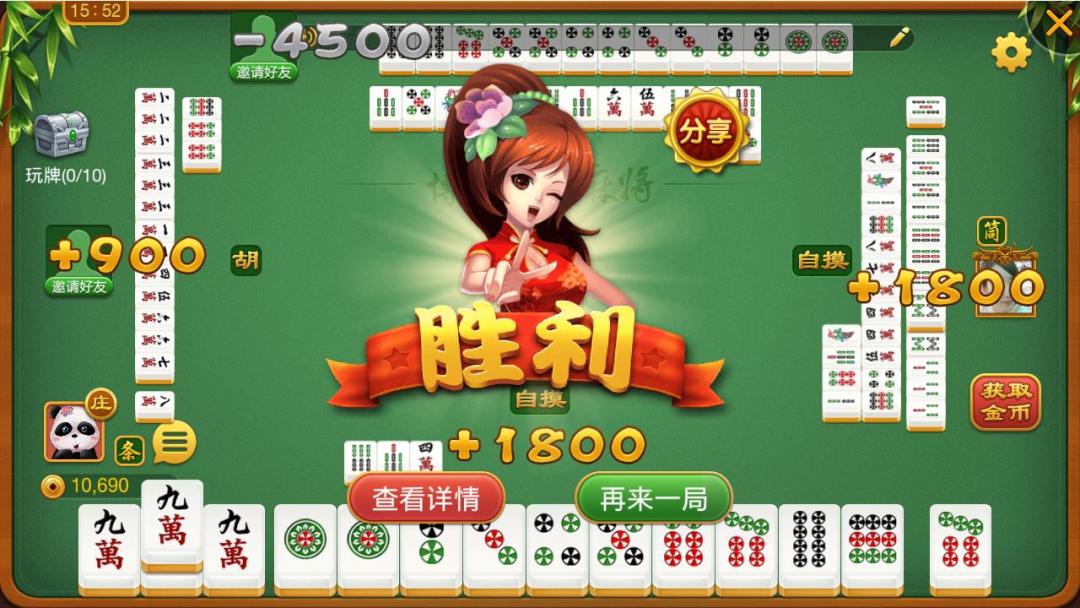
公开资料显示,博雅互动成立于2004年,专注棋牌类游戏开发。
2013年登陆香港联交所。目前旗下囊括了《德州扑克》《斗地主》等核心游戏产品。
2023年,腾讯(持股20%)和 Phoenix Capital(持股15%)相继对博雅互动入股,为公司提供技术支持和海外渠道,助力其数字化转型。
同样是在2023年,博雅互动开始向Web3(基于区块链底层技术的第三代互联网)产业转型。
博雅互动在Web3游戏领域的布局主要围绕区块链底层技术、NFT资产确权以及GameFi(游戏化金融)模式展开。
公司试图将传统的棋牌玩家转化为Web3用户,推出基于区块链的德州扑克游戏,将游戏内的筹码、道具转化为可交易的NFT资产。
然而,这一构想在实际落地中遭遇了重重阻力。
媒体分析指出,传统棋牌玩家追求的是休闲娱乐和社交体验,而Web3游戏玩家更看重的是“Play to Earn”(边玩边赚)的经济模型。
当博雅互动将传统棋牌加上Web3的外衣时,发现传统玩家对复杂的钱包注册、Gas费和代币经济学毫无兴趣。
而Web3原生玩家又觉得传统的德州扑克缺乏投机属性,不如其他DeFi项目刺激。
媒体曾报道,自2023年起,博雅互动开始大举购入加密货币,将其作为公司资产配置的重要一环。
根据公司既往公告,其持有大量的比特币(BTC)和以太坊(ETH)。
而比特币的涨跌也在左右着这家公司的盈亏。
2026财年一季报显示,一季度公司实现营业收入1.33亿港元,同比增长19.12%,交出近年来颇为亮眼的营收“成绩单”。
然而,公司却录得股东应占亏损4.80亿港元,较上年同期的2.24亿港元亏损扩大114.72%,基本每股收益亏损0.65港元,主因是比特币价格下跌。
对于一家主营棋牌游戏的公司而言,其业绩的锚点已经从“有多少人玩游戏”异化为“比特币涨跌了多少”。
这种将自身命运与高波动性加密资产深度绑定的做法,无疑让投资者承担了超出游戏行业本身的风险。
以比特币这类加密货币为核心的Web3游戏模式能否成为未来游戏市场的主流?
博雅互动的算盘里是否有另一层含义,Web3做成了公司有收益,做不成功囤积的比特币资源同样是一个资金的蓄水池?
为了实现Web3转型,博雅互动相当于放弃了国内市场。
从棋牌类游戏自2018年以来便不再发放版号这一事实来看,博雅互动这样的选择是否具备可行性?
当前博雅互动围绕Web3搭建购买了大量比特币,而比特币的价格波动直接影响了公司的业绩表现。
博雅互动方面有那些方式来平衡价格波动对业绩带来的影响?
对此,中国经营报记者李哲和书乐进行了一番交流,本猴以为:
棋牌游戏下注比特币,本身就是一场豪赌。
比特币游戏,在比特币概念崛起之时,曾一度红火,国内多个游戏厂商都曾经试水,但很快就“停更”。
其兴衰速度,甚至早于比特币泡沫在国内的破碎。
换言之,游戏大厂早就给比特币概念游戏打上了非主流的印记。
博雅互动转型比特币为核心的Web3业务,或除了囤积比特币资源外,也有在棋牌游戏同样走向非主流的大背景下,面对资本市场,给自己加戏的意味。
不过,博雅互动作出如此选择,也是无奈之举。
棋牌类游戏一直有涉赌风险,即使博雅互动不放弃国内市场,也会在国内游戏市场中逐步式微,其作出转型选择本就是大趋势之下的不得不改。
同时,把宝压在比特币之上,就难免承担风险。
此前国内互联网厂商也有炒币引发业绩大起大落的状况。
要对冲风险,依然要在游戏这个老本行上重新找到自己的定位。
在资金相对充裕之时,抓住真正长期主义的“现金牛”,通过精品游戏,恢复自己在国内乃至海外的游戏份额。