9月AI剧漫剧:播放2093亿创新高!

2026年9月,国内AI剧漫剧市场进入规模扩张与效率分化并行的“高位放量期”,抖音端原生供给首破5万部、播放增量首破2000亿,红果端在热度和上榜剧数方面也再破新高,头部集中度再上台阶。
抖音原生端AI剧/漫剧数据
(1)新剧基本盘:1.46%的剧,拿走64.6%的流量
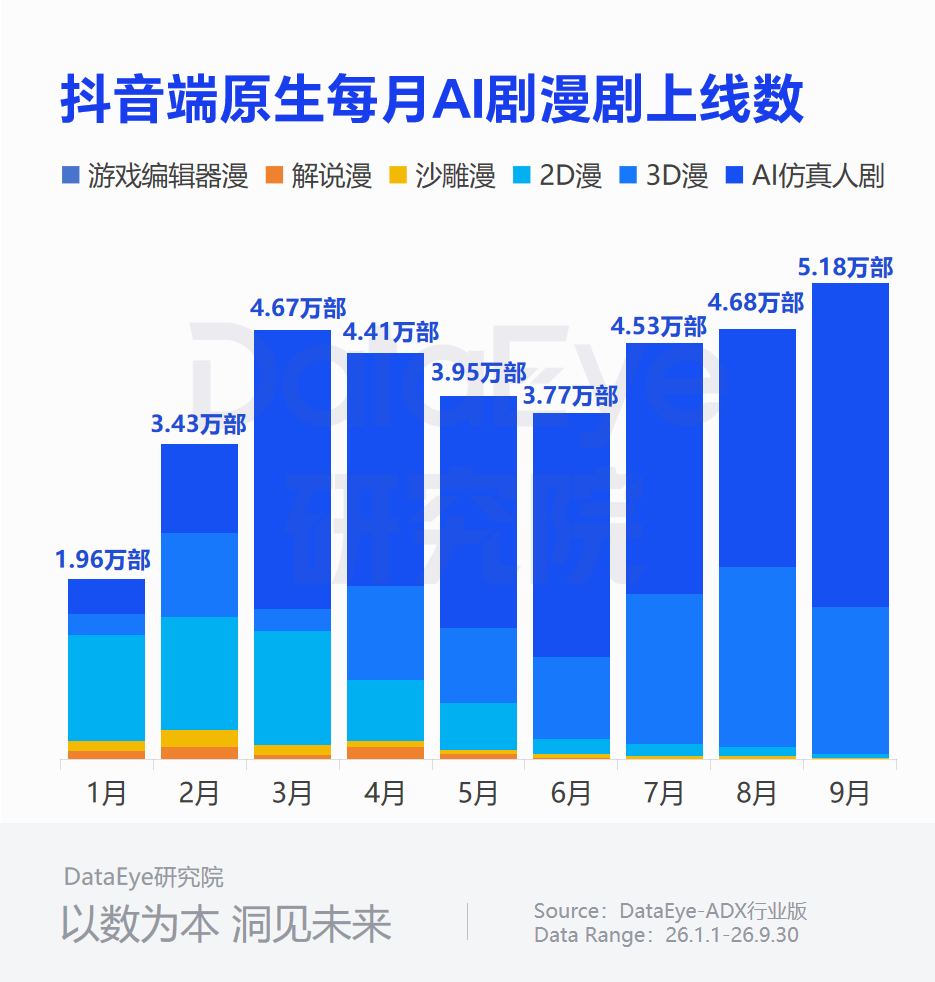
从新剧的数量来看,DataEye-ADX行业版数据显示,9月抖音端原生剧AI剧漫剧新剧数为5.18万部,环比上月增长10.7%,今年上线AI剧漫剧数首次突破单月5万部大关。
从新剧的播放增量来看,DataEye-ADX行业版数据显示,9月新剧播放增量达2093.04亿,较8月的1647.5亿出现较大幅度增长,环比上月增长27%。
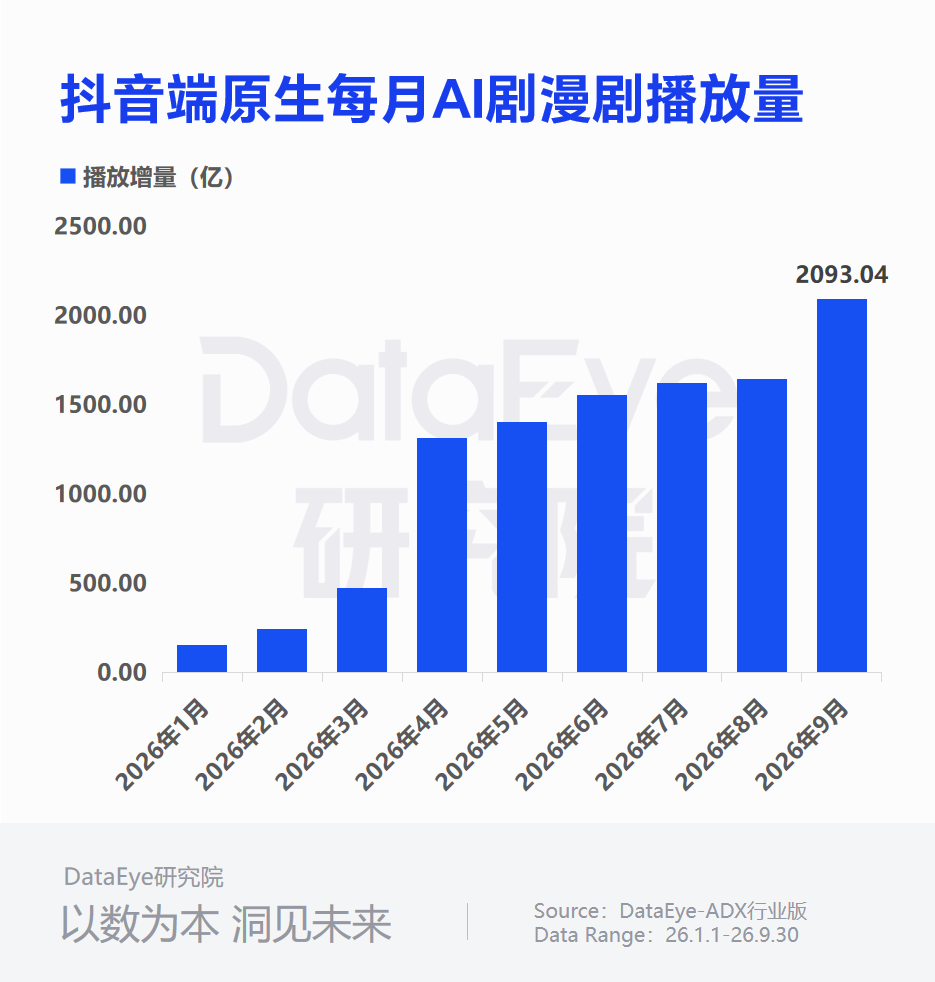
不到1.5%的剧目贡献近三分之二的播放增量。从新剧爆款率来看,新剧目中播放破亿的达372部,破亿率达0.72%,较上月(274部、0.59%)略有提升;但若从播放量来看,破亿剧的9月播放增量达1083.8亿,占总播放增量的51.8%。若以1000万播放增量作为界线,2844部(5.49%)新剧贡献了86.9%的播放增量。
9月AI剧漫剧播放增量天花板为23.68亿,是小瓜动漫出品的AI仿真人剧,8月13日上线的《15年青春苦守,未婚夫装穷归来》,而该剧上月播放增量仅1.86亿。8月中旬上线的“存量剧”在本月二次爆发,单月增量较首月翻了近12倍。
DataEye研究院评:单剧生命周期被拉长,“首月定生死”正在失效。剧王累计25.54亿播放中,92.7%发生在9月(首月仅1.86亿),是典型的“低开高走”而非“首月红利”型;8月上线的剧中有6428部(12.5%)次月增量高于首月,合计360亿,8月剧在9月还有114部破亿。据此判断,平台推荐或已进入“先小流量测试、数据验证后再放量”的阶段,追更、二次投放、老剧复活或成为常规动作。
(2)类型分布:AI仿真人剧与3D漫“一升一降”
3D漫与AI仿真人剧“两分天下”。从新剧的类型来看,剧目数方面,9月AI仿真人剧的新剧供给量达3.52万部,环比供给量增加35.9%;3D漫新剧供给量达1.60万部,环比呈明显下降态势,降幅达约18.1%。
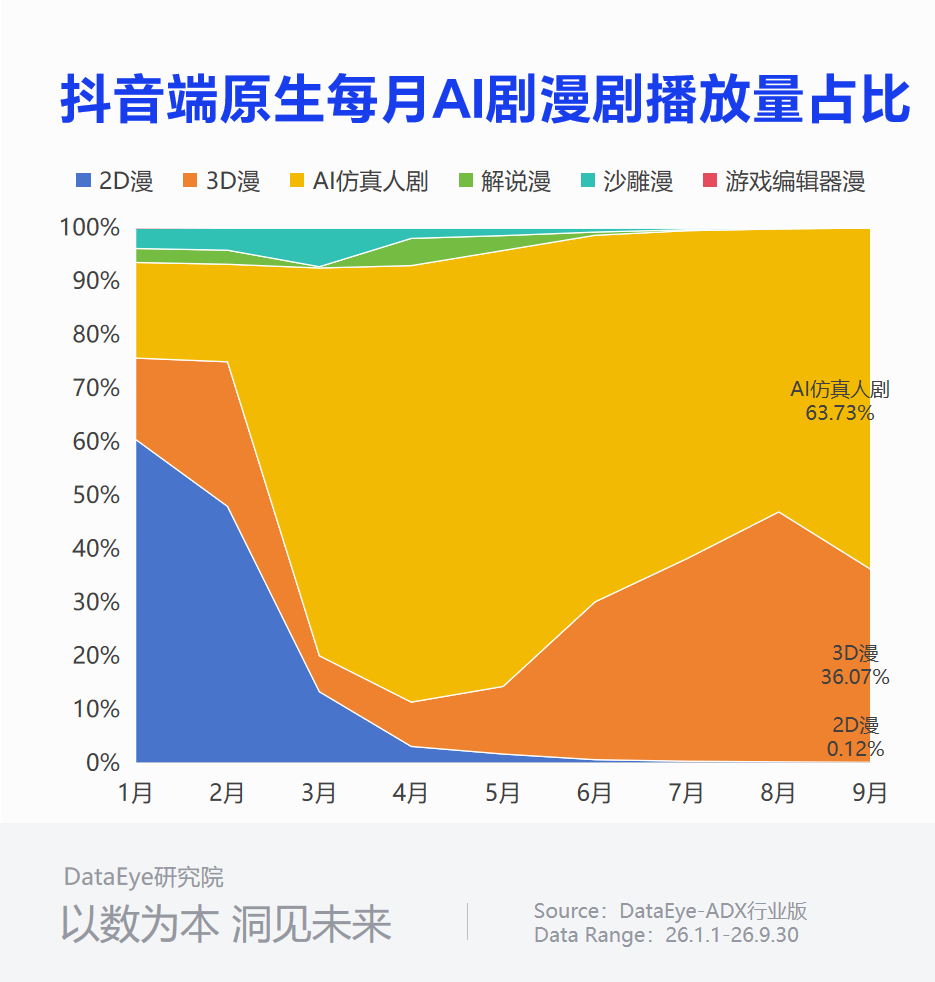
播放量方面,AI仿真人剧贡献了超1300亿播放增量,占比63.7%,环比提升10.9个百分点;3D漫累计播放增量达754.99亿,占新剧播放增量的36.1%,环比下降10.6个百分点。
此外,2D漫新剧、沙雕漫新剧、解说漫三类合计占新剧播放增量不足0.3%,AI仿真人剧和3D漫两类内容的播放占比差距已从8月的6.17个百分点拉大至27.66个百分点。
而在供给增速上,9月AI仿真人剧在新剧中的部数占比从8月的55.4%升至68.0%(+12.6个百分点),3D漫则从41.8%降至30.9%(-10.9个百分点),一升一降之间,两者在供给端已完成9月主导权交接。
综合前两月的表现来看,Q3阶段,3D漫和AI仿真人剧已经呈现出“均分天下,轮流主导”的态势。
从TOP新剧表现来看,9月新上线AI剧漫剧中单剧播放增量TOP1的是AI仿真人剧《听水小锦鲤》,月增量达17.56亿,9月12日上线;
3D漫《一墙之隔,皆是人心》以17.11亿播放增量位居第二;AI仿真人剧《绿意萌熹:蛙系萌娃闹翻忧郁老爸》以16.95亿播放量位居第三;灵漫AI剧场出品的3D漫《退婚后我在七零赚钱养家致富》以16.59亿位居第四。
(3)集数分布
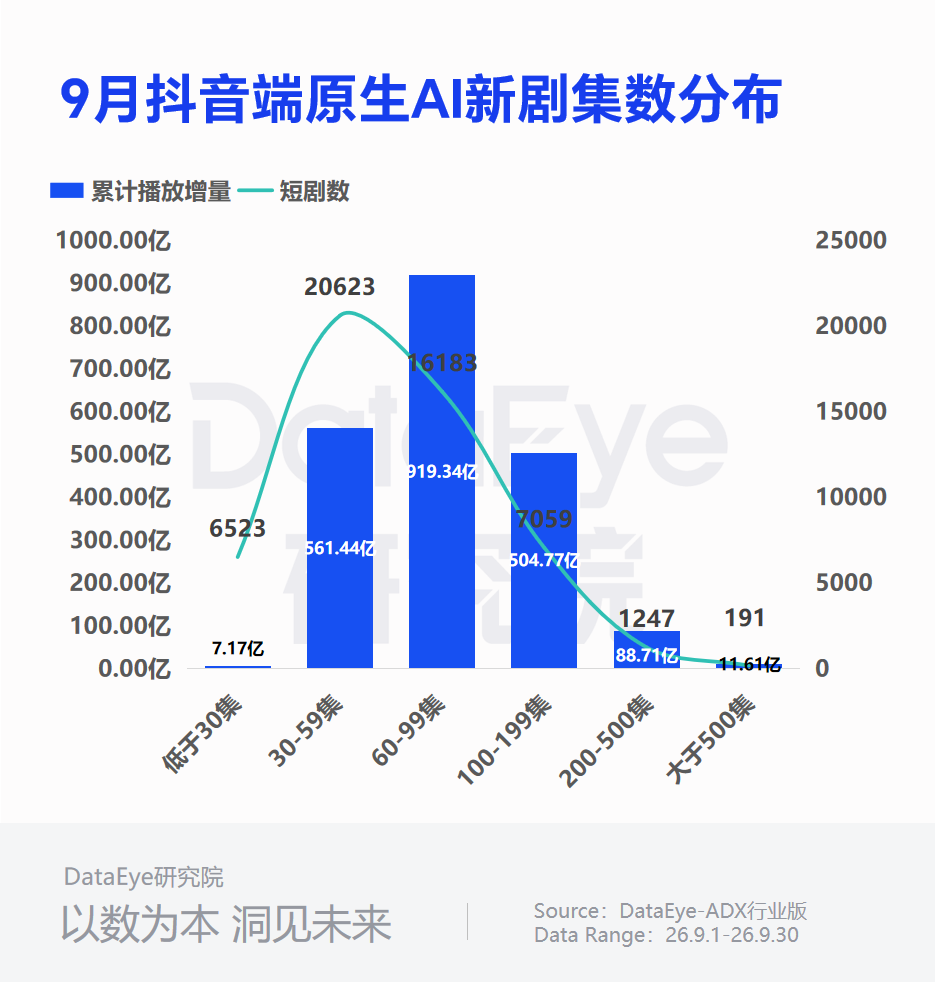
从集数分布来看,9月上线新剧的集数集中在30集-59集和60-99集这两个区间内,新剧数分别为20623部和16183部。此外,100-199集的AI剧漫剧共占7059部,贡献超500亿播放增量,位居第三。
值得关注的是,低于30集的6523部新剧,占供给的12.6%,但单剧播放增量均不超过5000万,合计只有7.2亿播放增量。
这意味着,越来越多的内容厂商试图通过拉长剧集数来换取更高的播放量,虽然只占供给2.8%,却拥有全市场最高的爆款命中率。
(4)题材分布
从新剧题材的剧目数来看,播放增量和剧目数均位居前三的是,现代(18013部)、逆袭(17978部)、都市日常(16347部)。
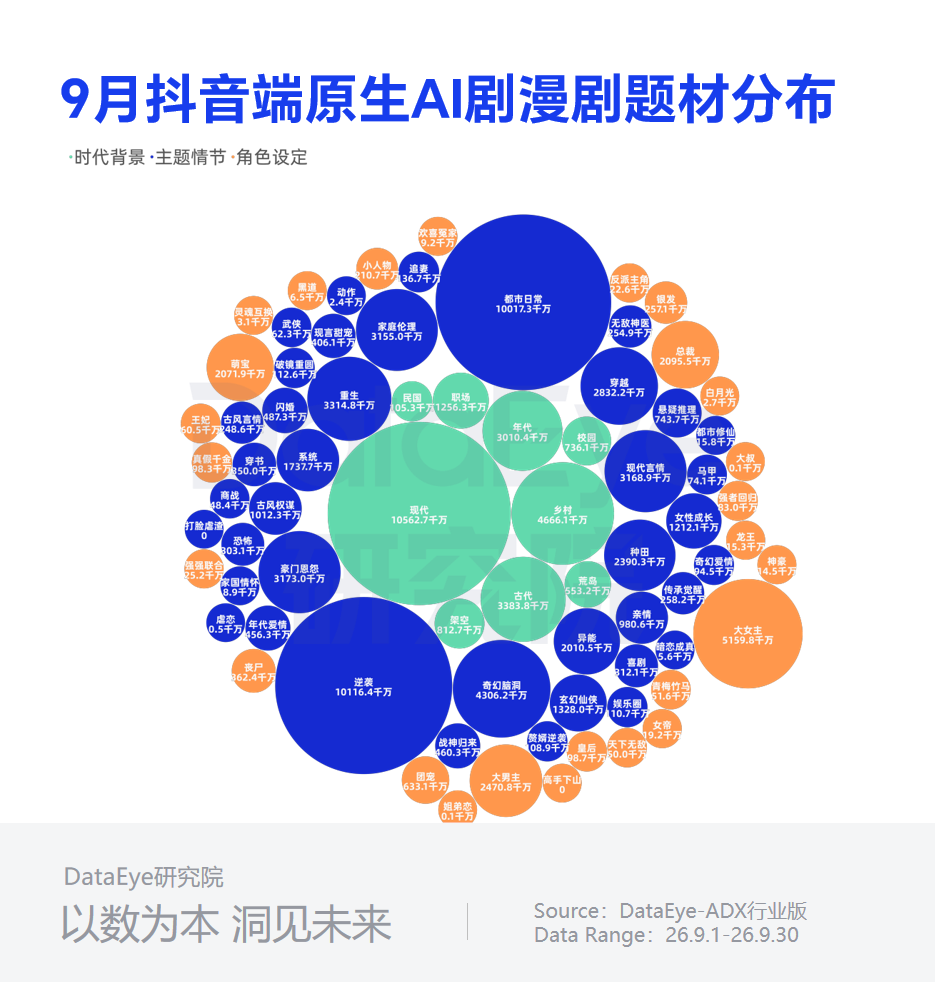
从新剧题材的播放量来看,现代题材以1056.3亿关联播放增量继续领跑(8月为第三位),逆袭题材以1011.6亿紧随其后位列第二,都市日常题材则以1001.7亿位列第三,三个题材同时站上“千亿线”。
一方面是现代、都市日常作为AI仿真人剧与3D漫共同适配的“最大公约数”,供给基数本就最大(两者合计3.44万部,占新剧66.3%);另一方面是女频内容继续扩容。9月女频题材新剧达3.03万部、关联1187.3亿播放增量,男频为2.07万部、889.2亿,女频在部数与播放量上分别领先46.5%和33.5%,带动现代言情、家庭伦理、豪门恩怨等都市向标签的流量持续集中。
此外,从头部爆款剧的剧目以及关联的题材来看,9月TOP50剧目中,“现代/剧情/逆袭/都市日常”各出现约30次,女频(28次)明显高于男频(22次),越往头部,女频与现代都市向的浓度越高。
DataEye研究院:9月题材格局出现两个明显特点。一是七零/八零年代、赶海、种田、囤货成为AI仿真人剧最稳定的流量抓手;二是女频优势进一步扩大,女频的1187.3亿播放增量对比男频的889.2亿播放增量,领先幅度从8月的270.8亿扩大到298.1亿,AI仿真人剧的“女频化”趋势进一步固化。
(5)关联企业
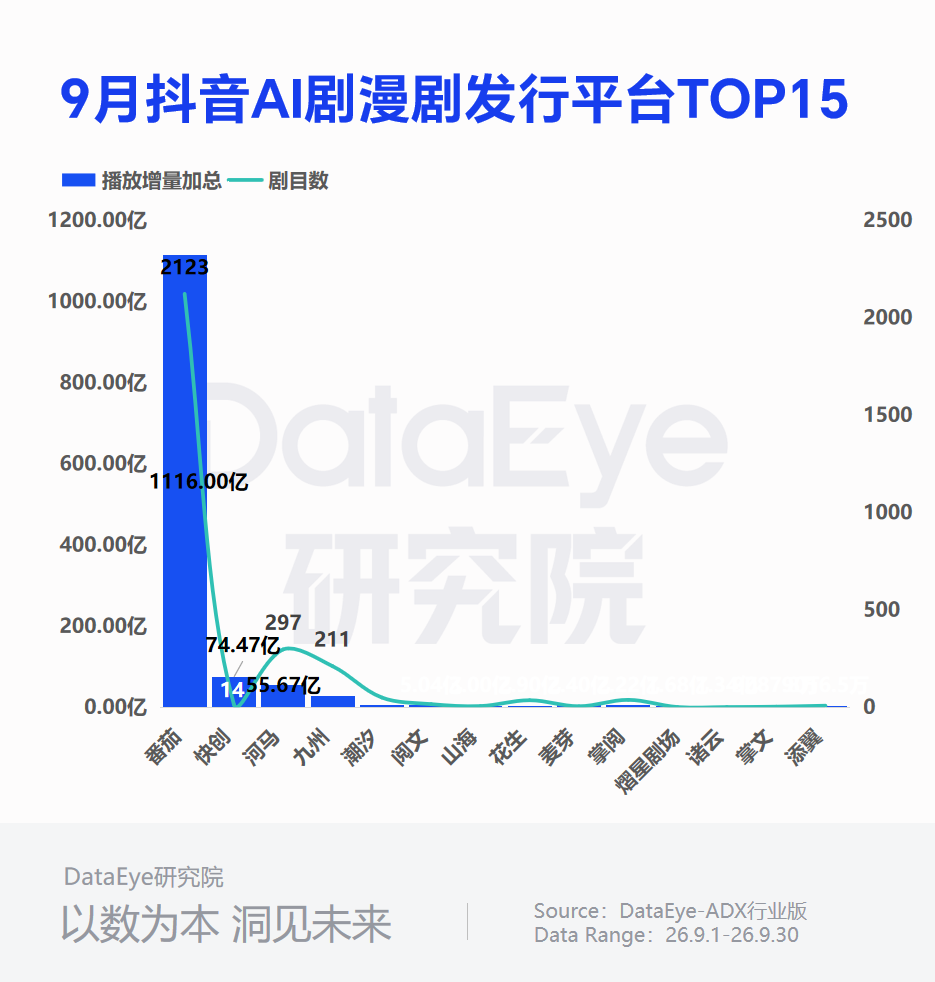
从发行平台来看,在关联剧目数方面,番茄以2123部新剧、1116亿播放增量断层领跑,占9月新剧总播放增量的53.3%。对比8月的约2775部新剧、约1059亿播放增量,在上新数量上虽然有所回落,但播放增量继续增长。
快创以14部新剧达成74.47亿播放增量,排名再次提升1位,位居第二。3D漫《八岁鉴真心,寻得良母归》播放增量达16.18亿,居9月AI剧漫剧百强榜第6位。
河马则以297部新剧和55.67亿播放增量位居第三。九州以211部新剧,播放增量28.21亿位居第四,较上月有所提升。
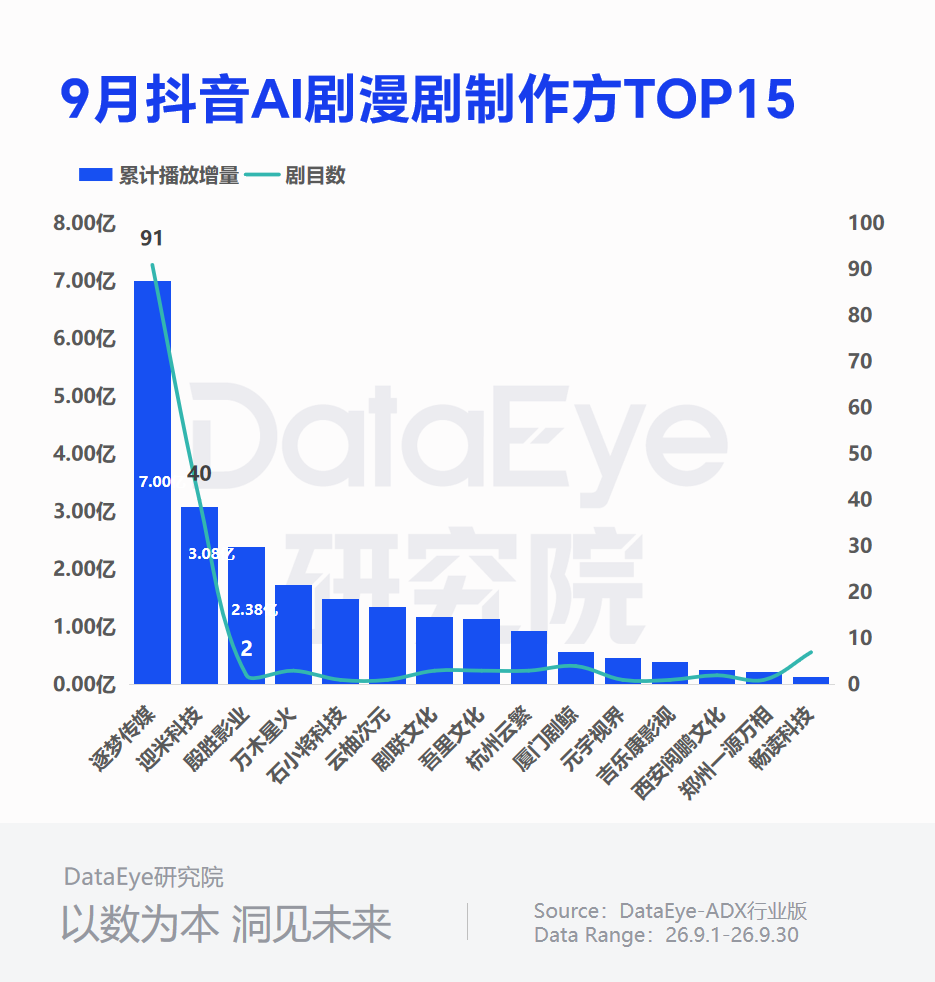
从制作方来看,在已认领的作品中,逐梦传媒以91部新剧贡献7.0亿播放增量位居第一,迎米科技以40部新剧贡献3.08亿播放增量位居第二,殷胜影业(2部、2.38亿)与万木星火(3部、1.73亿)分列三、四位。
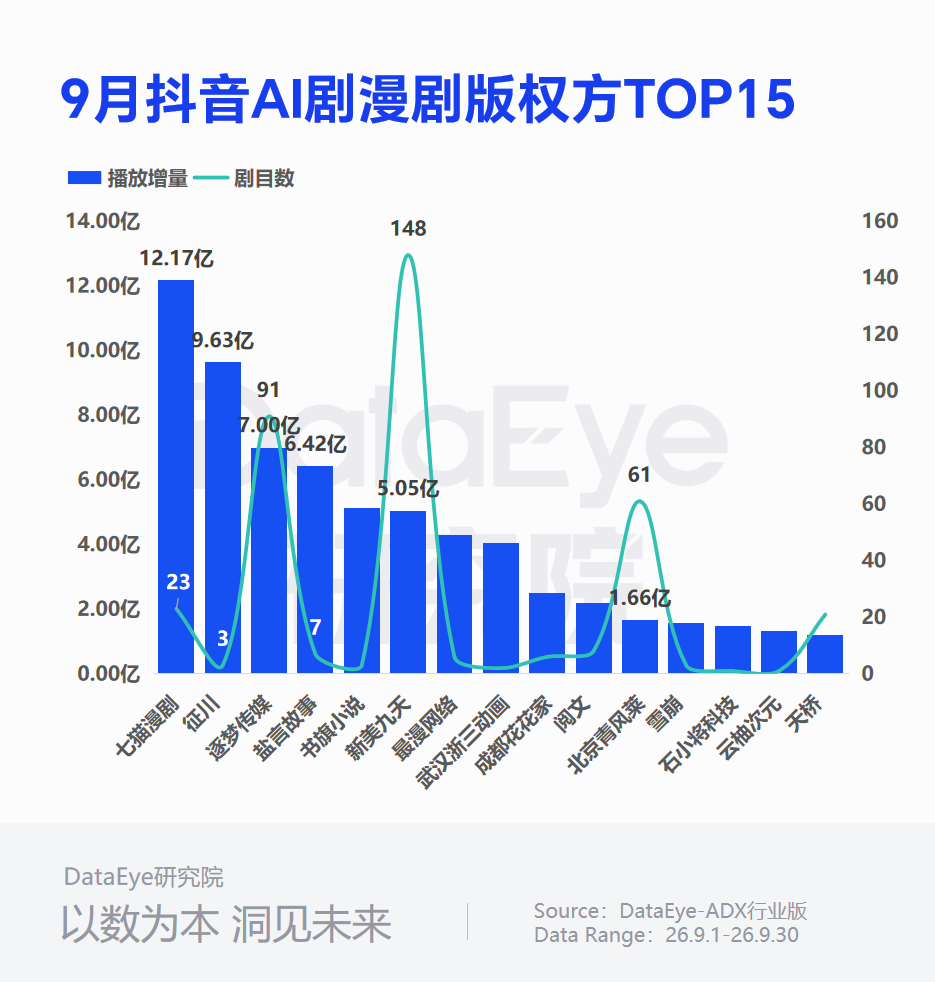
七猫漫剧以23部新增剧目、12.17亿播放增量稳居首位;征川以3部新增剧目、9.63亿播放增量位居第二,剧均3.21亿为版权方最高;逐梦传媒以91部新增剧目、7.0亿播放增量位居第三(该公司同时为9月承制方第一)。值得一提的是,8月版权方榜首盐言故事(21部、15.18亿)本月降至7部、6.42亿,退居第四。
红果AI剧/漫剧数据
(1)上榜数以及热度
从上榜剧目来看,9月共有500部AI剧漫剧登上过红果榜单,较8月的380部增加了120部,环比增长31.6%。
同时,红果AI剧漫剧热度天花板与上榜门槛同步抬升。TOP100的上榜门槛提升至5734万,较8月的5413万提高321万。
出现以上情况的主要原因在于9月头部系列型AI剧漫剧虹吸作用继续加强:单是“不鸣文化剧场”的《谁说没灵根不能修仙的?之无灵证道》一个IP,就有第23至第37季共15部剧同时在榜,合计8.35亿峰值热度;系列剧大量占据榜单席位,抬高了进入TOP100的门槛。
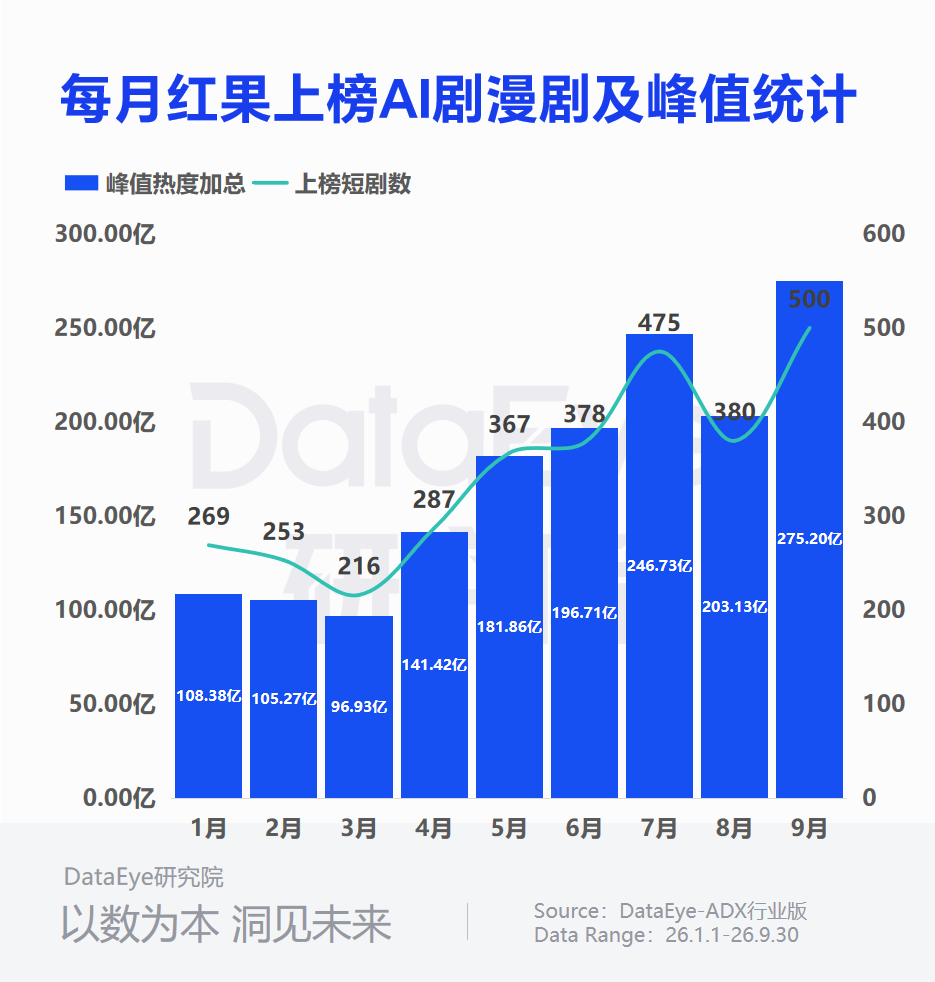
从热度表现来看,9月AI剧漫剧上榜剧的峰值热度总计275.2亿,较8月的203.13亿,涨幅达35.5%。
DataEye研究院评:9月红果端热度和上榜剧数均为年内新高,但结构性矛盾也更突出——500部上榜剧的峰值热度均值为5504万,而TOP100门槛是5734万,意味着过半上榜剧的峰值热度低于平均线,榜单的“腰部”正在变薄,流量继续向头部系列集中。
(2)类型分布
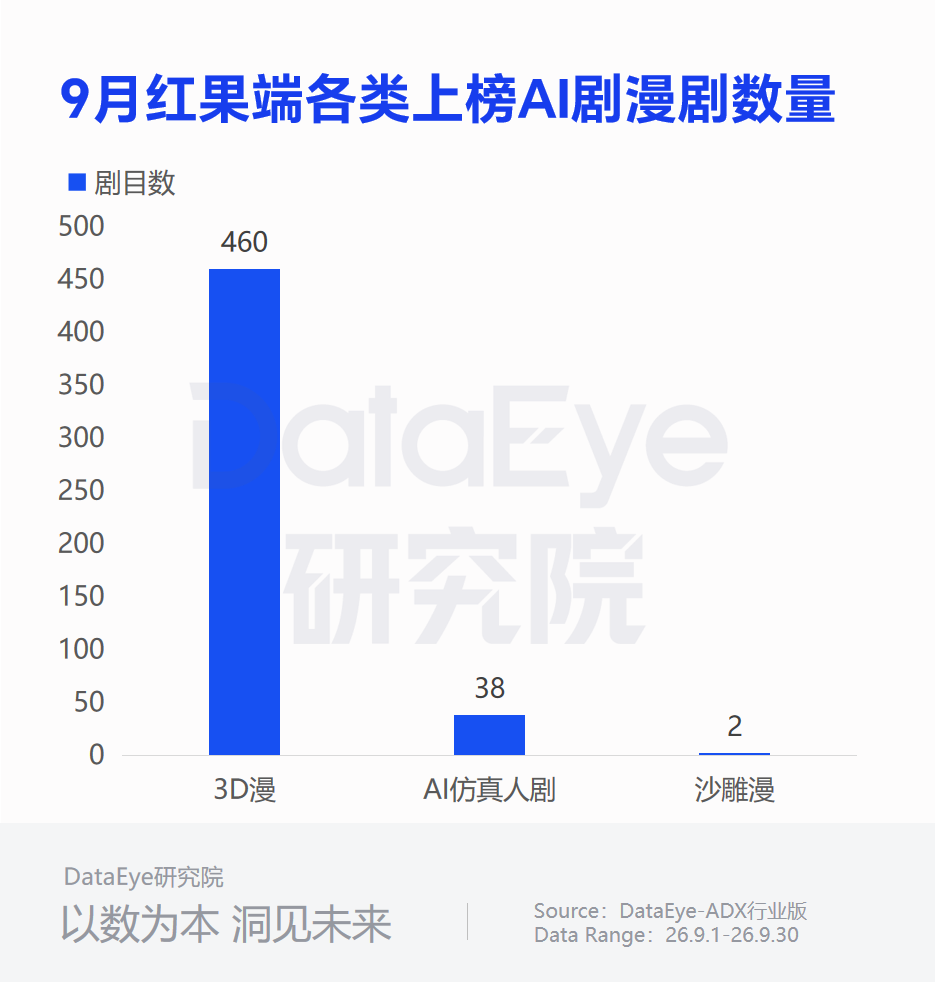
从上榜剧类型来看,3D漫在数量上达460部,占比92%,较8月进一步提升;AI仿真人剧上榜38部,占比7.6%,较8月回落9.2个百分点。
同时,从峰值热度总量来看,3D漫总计峰值热度达254.35亿,占比92.43%,是数量与热度的双第一;AI仿真人剧峰值热度19.81亿,占比7.2%。
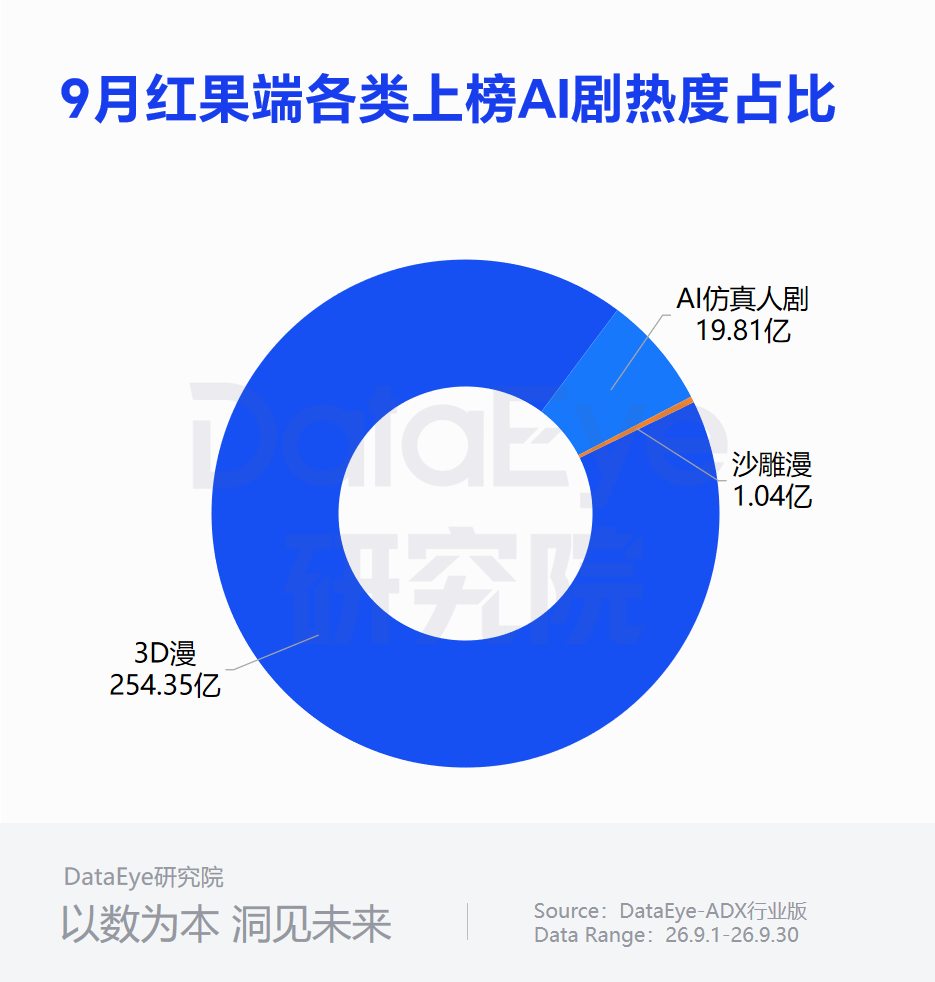
另外,2D漫本期全军覆没,0部作品上榜,沙雕漫仅2部(0.4%),共1.04亿峰值热度。
9月红果热度峰值排名中,光宇出品的《万妖图录传第十二季》以1.37亿峰值热度登顶,青椒漫剧《糯糯下山,师兄们都慌了第三季》以1.14亿峰值热度位居第二;青椒漫剧的另一部3D漫《糯糯下山,师兄们都慌了第二季》以1.01亿峰值热度位居第三。
DataEye研究院:红果端的类型固化已经到了近乎“单边市场”的程度。3D漫在数量与热度上双双超过92%,AI仿真人剧的热度和播放量占比仅7%左右。而在抖音端原生,AI仿真人剧收获了超6成的播放量。两个平台在两类内容的偏好差异,是当下AI剧漫剧最值得厂商注意的“平台分化”。
(3)集数分布
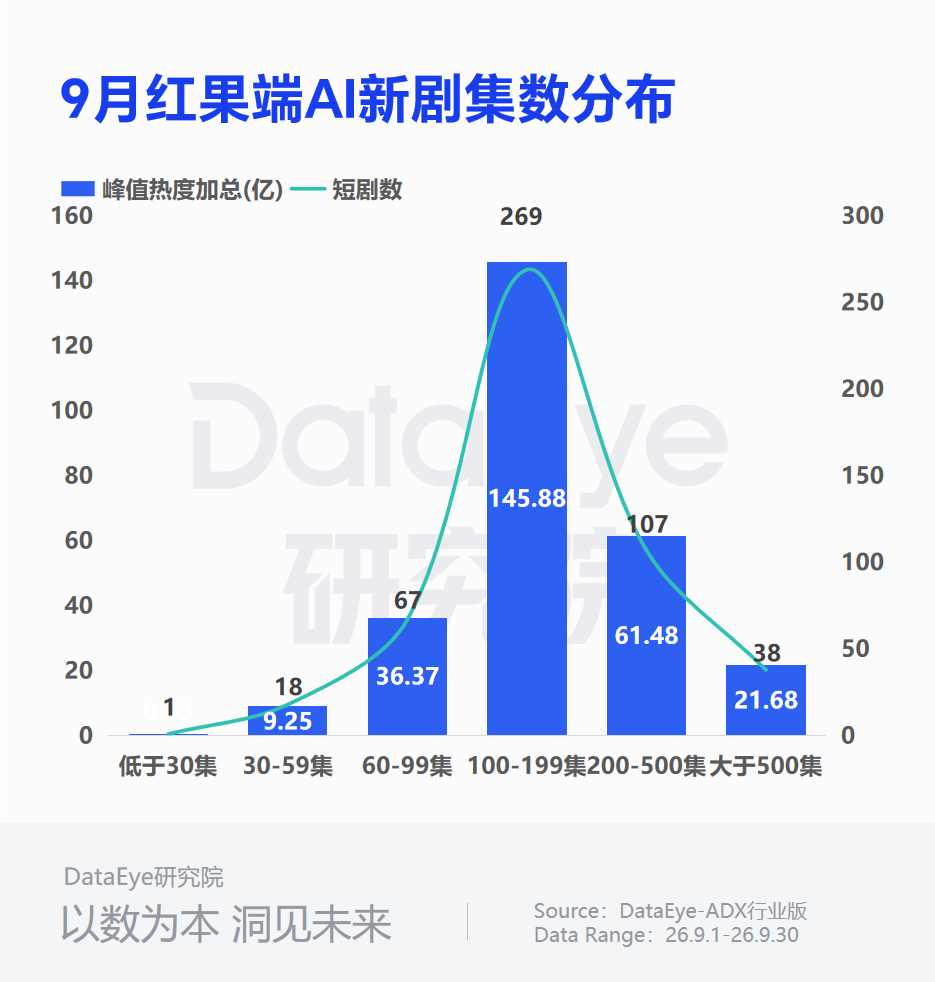
从集数分布结构来看,9月上榜红果AI剧漫剧中,100-199集一个区间就占了53.8%的部数和53.0%的热度;60集以下只有19部(3.8%),红果榜单几乎是“长集数漫剧的主场”。
值得关注的是,200集以上更多属于头部IP的续季形态,而非新剧的入场姿势。在红果端,热度高低与集数的长短强相关性并不高,更多取决于IP的季数累积与更新节奏,而非单部内容。对厂商而言,在红果端拼的不是单剧爆款,而是“能不能把一个IP持续更新下去”。
(4)题材分析
9月红果端题材呈现出“玄幻修仙主导、系统逆袭打底”的格局。
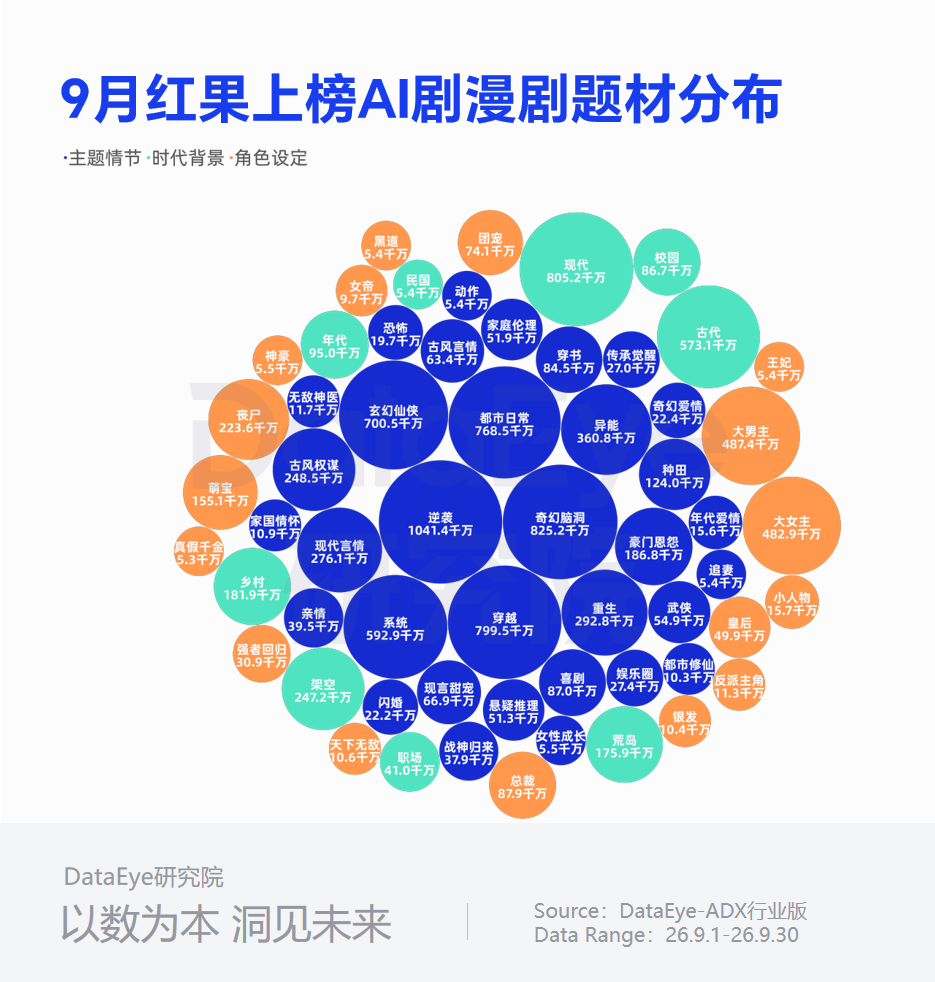
从题材中的时代背景来看,9月上榜剧中,现代题材239部(47.8%)、古代背景题材151部(30.2%)、架空背景题材63部(12.6%);乡村(45部)、荒岛(42部)、年代(25部)、校园(24部)的占比均在5%上下。
结合【主题情节+时代背景+角色设定】三维标签体系来看,主题情节方面,逆袭(147.62亿、占53.6%)、奇幻脑洞(131.52亿、47.8%)、穿越(114.94亿、41.8%)、都市日常(107.51亿、39.1%)、玄幻仙侠(98.45亿、35.8%)、系统(88.65亿、32.2%)等关键词关联热度最高;
从剧名高频词的热度贡献看,“修仙”(29部、16.23亿、占5.9%)、“末世”(21部、11.36亿、4.1%)、“逆袭”(16部、8.81亿)、“大佬”(15部、8.24亿)、“重生”(14部、7.88亿)、“觉醒”(14部、7.58亿)、“系统”(14部、7.35亿)、“囤货”(12部、6.40亿)等强调强情绪与"金手指"的表述密集出现,八个词合计关联热度73.85亿、约占总峰值热度的26.8%。
本月AI剧漫剧IP系列化趋势进一步加强。9月上榜剧目中,名称带季数标记的系列作品达299部,占总数的59.8%,峰值热度总计166.2亿,占总峰值热度的60.4%;其中,同一IP有2季及以上同时在榜的有88个IP、257部,合计144.7亿、占总峰值热度52.6%。
此外,相较于八月,本月还有一批系列剧9月全新启动。如《从杂役到符仙人》系列(共4部、2.33亿峰值热度)、《天灾末世,她囤满物资后所向披靡》(共3部、1.81亿)、《天幕直播:古人每周来我家》(3部、1.71亿)、《曝光神话班级,全班大佬藏不住了》(3部、1.68亿)等一批系列剧9月全新启动、并在当月就连推2-4季的新系列。
DataEye研究院分析发现:红果端的系列化也正从“续作策略”演变为“产能组织方式”——以《无灵证道》为例,其15部在榜剧的单季平均峰值热度为5567万,仅比500部上榜剧的均值(5504万)高1.1%。也就是说,系列化带来的不是单季质量的提升,而是“多季叠加”的确定性。这条路的边际收益正在快速收敛,一旦平台调整推荐逻辑,高度依赖单一IP的账号将面临系统性风险。
(5)关联出品方
9月红果端出品方的头部固化态势明显。
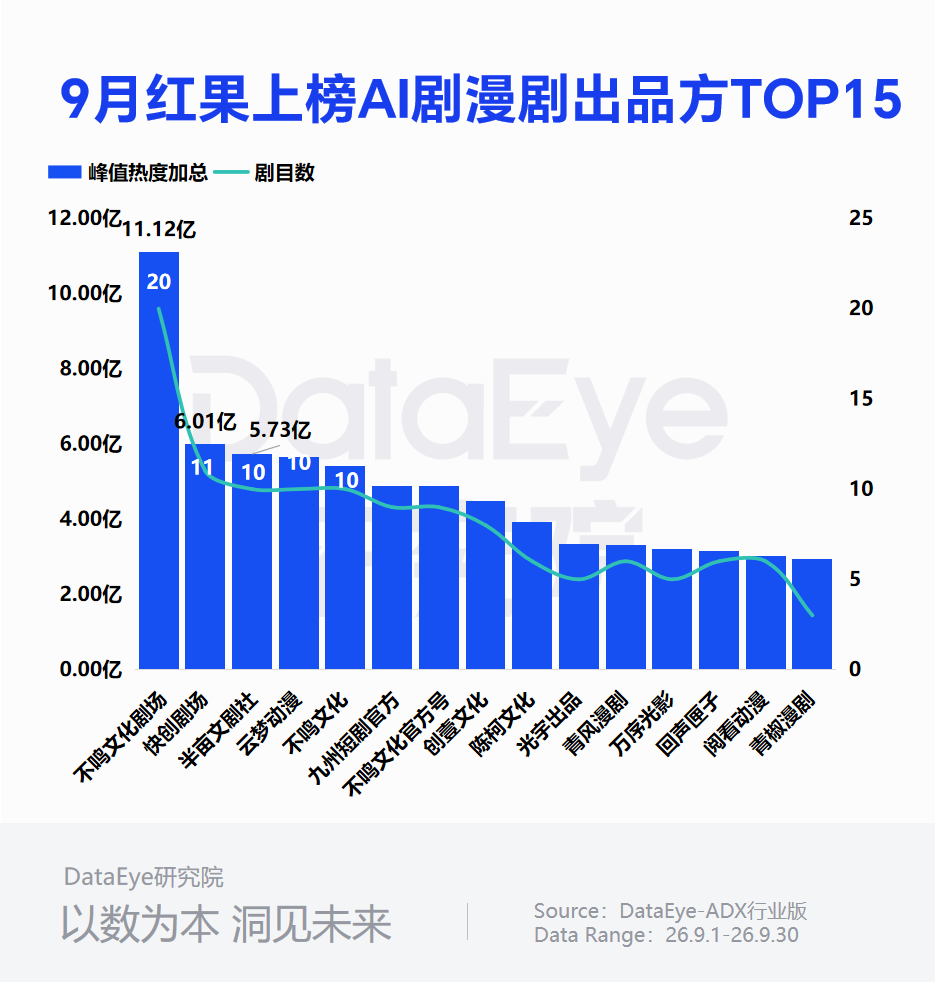
不鸣系(不鸣文化剧场、不鸣文化、不鸣文化官方号)以39部上榜剧目、21.41亿峰值热度断层第一(8月为44部、24.15亿)。其中,“不鸣文化”账号上榜10部、5.41亿,“不鸣文化剧场”账号上榜20部、11.12亿,两者合计30部、16.53亿,是不鸣系账号矩阵中的核心产能账号。
快创剧场以11部上榜剧目、6.01亿峰值热度位居第二;半亩文剧社以10部、5.73亿位居第三;云梦动漫(10部、5.67亿)与九州短剧官方(9部、4.88亿)分列四、五位。
从单剧表现来看,陈柯文化中热度最高的剧目为3D漫《聚宝仙盆之杂灵根才是真BOSS第十二季》,峰值热度达9477万,位居9月红果漫剧百强榜第4位,其同系列第十一季(8934万)位列第5位,第2、3、4、10季亦同时上榜,6部合计3.92亿。
此外,光宇出品凭借《万妖图录传》系列(6季在榜、合计3.87亿),以5部上榜剧目斩获3.33亿峰值热度,并以第十二季1.37亿拿下9月红果热度榜第一名;青椒漫剧则凭借《糯糯下山,师兄们都慌了》系列,以3部剧目拿下2.95亿峰值热度,并包揽热度榜第2、3、10位。
市场观察与总结研判
(1)结构上的"哑铃化"加剧,增长已由“铺量”转向“提效”
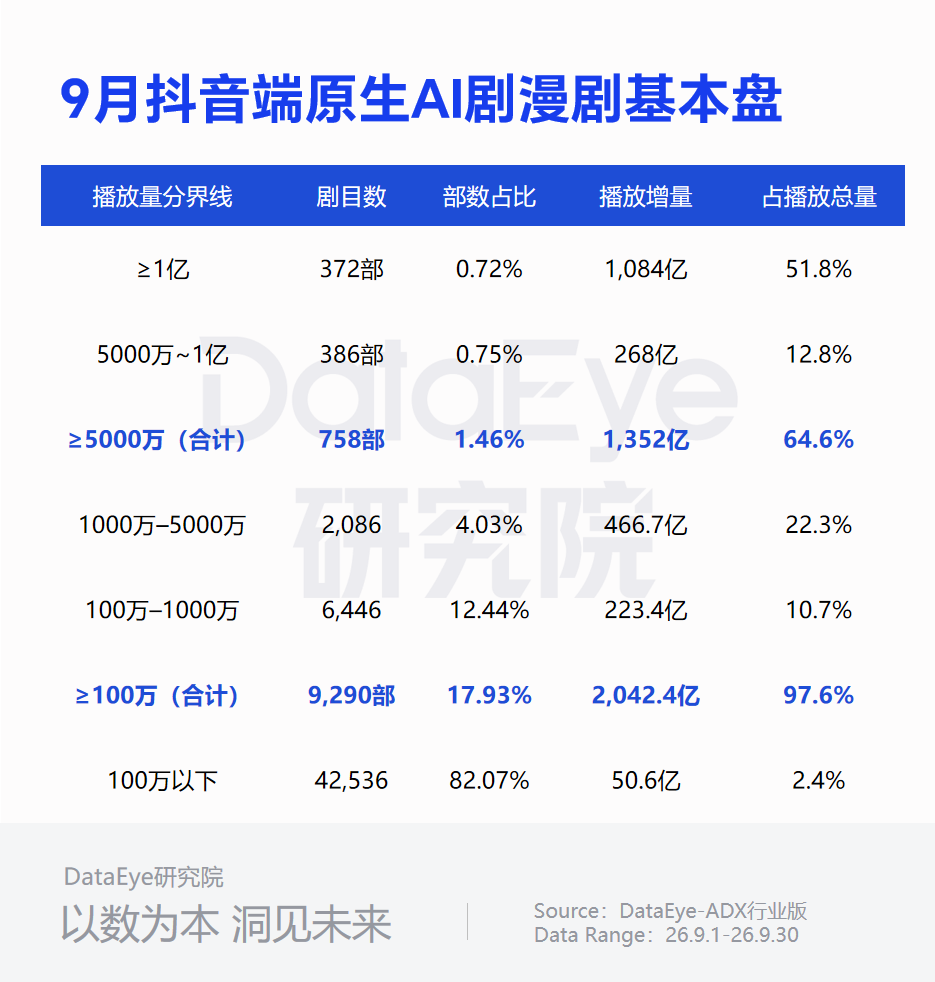
从新剧爆款率来看,破亿率从0.59%升至0.72%,破百万率却从18.11%微降至17.93%;若从播放量来看,破亿剧的9月播放增量达1083.8亿,占总播放增量的51.8%。把分界线放到5000万,758部(1.46%)的剧拿走了1352.3亿、即64.6%的流量;分界线降到1000万,2844部(5.49%)覆盖86.9%;而100万播放以下的新剧占供给82.07%的新剧,却只实现了50.6亿的月播放增量,占总播放量的2.4%。
说明头部更强、腰部更薄,大量的新剧只实现了上线,但并未实现有效的播放或产生有效的收益。这也意味着市场正在奖励“做对一部剧”的能力,而不是“多铺一千部”的能力。
(2)存量剧依旧具备市场竞争力
9月抖音端全量在播剧的播放增量约3370亿,其中9月新剧2093.04亿(62.1%),8月及更早上线的存量剧仍有1277.5亿(37.9%);百强榜TOP100中,有26席,共190亿播放量属于存量剧,占比达25.1%。说明,未来需要关注的不仅仅是近期上线的新剧,仍在跑量的存量剧也是强劲对手。
(3)红果剧名是“IP资产名”,抖音剧名是“信息流广告标题”
红果端近六成剧名带季数后缀,越头部越依赖IP续作。如《万妖图录传第x季》《糯糯下山,师兄们都慌了第x季》等,命名服务于品牌沉淀与追更识别;
抖音端九成剧名是一次性钩子反问句,如在剧名中增加“?/!”类明显标点符号,“谁说/谁让/不能”等反问否定句式和竟是/原来/没想到”类悬念揭示词出现超300次,如《征地我秒签跑路,全村笑我半年》式的社会叙事,是信息流语境特有的“标题党语法”,服务于算法分发场景下的“3秒点开率”。
(4)红果观众关注幻想向世界观,抖音侧重现实题材钩子
抖音爆款剧名存在明显可复制的句式:“前段冲突设定+后段爽点/悬念”的双段逗号句,10字以上,且带人称视角。抖音剧名关键词集中在现实向词汇,如“全家(708词)、人心(650词)、千金(630词)、离婚(325词)、总裁(262词)”,自带现实生活话题争议性的剧更容易获得观众关注。
而同样的高频词在红果上榜剧中的剧名词频几乎为零。另一方面,红果上榜剧的剧名的玄幻修仙浓度是抖音的4~20倍,例如“仙、修仙、囤货、驸马、妖”等幻想向设定的内容,侧重于给观众打造虚无的世界观。
(5)10月及Q4需要重点观察的三大变量
一是爆款产能是否透支:9月播放增量破5000万的新剧达758部、破亿新剧达372部,均为年内新高。10月若破亿部数回落至300部以下属于正常波动,说明9月的高位放量部分来自产能集中释放和对“十一国庆档”的战略储备,而非当月需求扩张。
二是AI仿真人剧能否在红果端破壁:9月AI仿真人剧在红果仅38部、7.6%(8月64部、16.84%),AI仿真人剧赛道的内容厂商需要考虑题材和设定上与3D漫进行差异化创作,才能获得在红果端的破壁。
三是系列化“季数军备竞赛”的可持续性:《无灵证道》已推至第37季,单季平均热度仅比榜单均值高1.1%,继续加季的边际收益接近于零,部分厂商需要考虑“停更完结”;另一方面部分头部账号正逐步在进行“开新IP”而非“续老IP”,红果榜单的IP集中度可能在10月出现回落。
原标题:《9月AI剧漫剧:播放2093亿创新高!不鸣文化、快创领跑,青椒漫剧、小瓜动漫、光宇出品、云梦动漫、七猫、征川等亮眼!》