腾讯从长到短,字节从短到长:免费短剧迎来“中途岛时刻”?

2026 年国庆档,腾讯为一个微信小程序,打出了不亚于头部短剧App 的买量强度。
据 DataEye 监测,10 月 1 日至 7 日,绿泡泡短剧累计投放素材 4.3 万组、投放计划数 10.6 万组,日均投放素材较节前一周增长 57%;10 月 3 日单日投放素材达 7101 组,创历史新高。
这款产品不建独立 App,slogan 只有八个字,“免费好剧,一点就看”。单集之间插广告,播放交互与视频号保持一致,首页带着“朋友推荐”“朋友在看”的社交入口。名字本身就是一句宣言,业内普遍把它看作腾讯对标字节红果短剧的正面尝试。
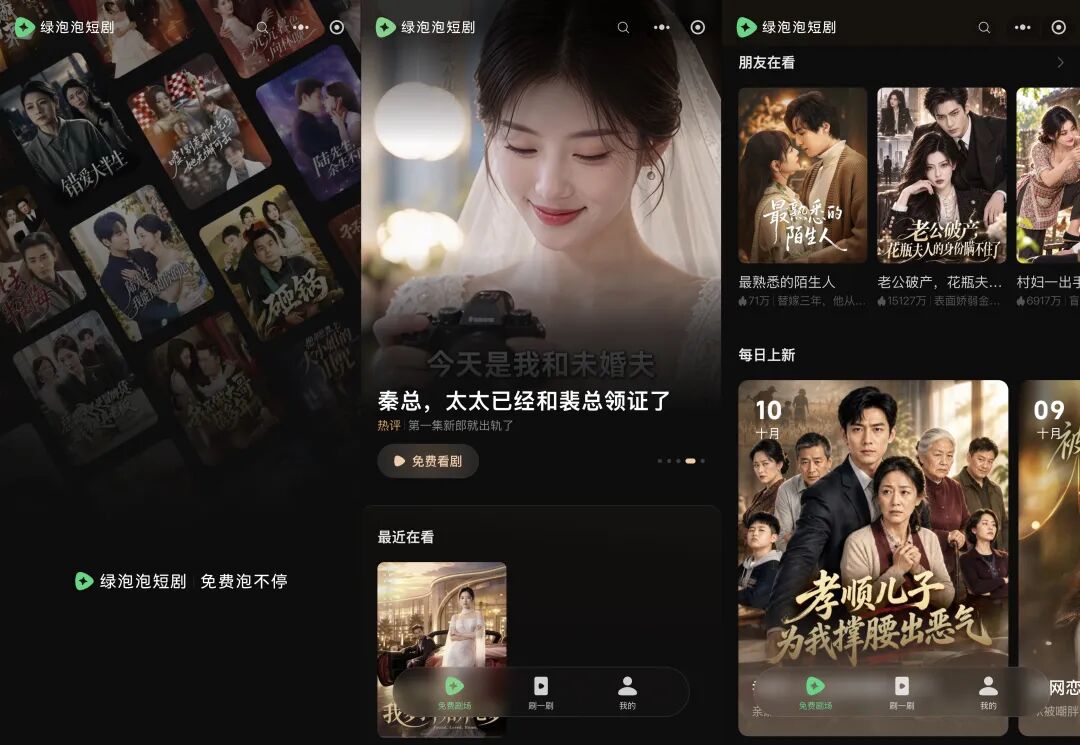
绿泡泡并非一夜之间冒出来的新产品。它的前身是腾讯 2025 年 4 月注册的“短剧”小程序,长期冷启动、几乎没有推广;2026 年 1 月微信改版,短剧板块升级进入“发现”页独立入口;2026 年 7 月 2 日正式更名“绿泡泡短剧”;直到 9 月底才被市场集中发现。名字是一种更轻盈的形态,但动作不是。
就在绿泡泡上线前后,上线仅 3 年的红果短剧“一打四”的数据传遍行业。据 QuestMobile,2026 年 7 月红果短剧独立 App 日活跃用户达 1.68 亿,同比增长约 107%,超过腾讯视频、爱奇艺、优酷、芒果 TV 四家长视频 App 日活之和(约 1.55 亿)。
这不是一次普通的产品上新,腾讯与字节在视频赛道缠斗十余年,第一次在免费短剧这个正面战场上面对面。
中途岛海战之前,没有人相信一场海战能决定太平洋战争的走向;今天同样没有人敢断言,一个免费短剧小程序能决定两家公司视频业务的命运。
但问题是一样的,从长到短的腾讯,与从短到长的字节,各自带着怎样的筹码走到这里?要回答这个问题,得回到十年前的今天。
01
PART
十年棋盘:腾讯与字节的视频版图
先把对阵态势摆上桌。
版权上,阅文对番茄;长视频上,腾讯视频对空白;短视频上,视频号对抖音;短剧上,绿泡泡对红果;中视频产品矩阵上,腾讯缺位、字节西瓜视频等矩阵作战;AI 视频上,混元对 Seedance。六个板块,几乎每一格都写着两个公司的名字。
1. 版权:视频的水源
视频产业的上游是内容版权,网文 IP是长视频与短剧共同的水源。在这一层,两家公司的押注方向截然不同。
腾讯握有阅文集团。2017 年 11 月阅文港股上市,腾讯发行后间接控股 52.66%,旗下起点中文网沉淀了二十年的付费网文存量。2026 年 7 月,阅文上线首个 IP 改编视频 App“起点剧场”,披露的 2026 年上半年短剧及 AI 漫剧收入达 4.3 亿元,为去年同期的三倍多。这家老牌网文公司,正在把库存 IP 加速变成视频。
字节的牌是番茄小说。2019 年推出,免费阅读加广告模式,2026 年 2 月月活约 2.6 亿。番茄与红果共享团队与 IP 库,网文直接开放给短剧制作方改编。此外,字节跳动2020 年 11 月以 11 亿元入股掌阅科技 11.23%,在付费网文赛道又埋下一颗棋子(2026 年 5 月已减持至 5% 以下)。
腾讯押注 IP 存量与深度,字节押注免费流量与“IP 到短剧”的转化速度。
2. 长视频:腾讯的堡垒与字节的空白
长视频是腾讯在视频赛道的存量堡垒,也是字节至今拒绝进入的泥潭。
腾讯视频2011 年 4 月上线,在会员大战中胜出。2019 年三季度会员数破 1 亿,2025 年三季度约 1.14 亿,代表作《庆余年 2》站内热度破 34000,《繁花》开年霸榜。
但长视频整体已是公认的泥潭。对照组爱奇艺 2025 年营收 272.9 亿元、同比下滑约 6.6%,由盈转亏净亏 2.06 亿元,2026 年 9 月股价跌破 1 美元;腾讯视频自 2025 年报起不再单列会员数,马化腾在 2026 年 1 月年会上坦言,腾讯视频 2025 年“没有那么多爆款”,除高品质长视频外“也要做一些广告驱动型产品”。
字节没有长视频平台,它选择不进入这个泥潭。更关键的是,长视频的堡垒正在被短剧从侧面掏空。2015 年孙忠怀力保下来的腾讯视频,到底是腾讯的资产,还是腾讯的包袱?这是后文要回答的伏笔。
3. 短视频:微视之死与抖音奇袭
短视频是腾讯最痛的一段。
潘乱在 2018 年 5 月《腾讯没有梦想》中写道:“2013 年腾讯就推出微视这个短视频产品,但在 15 年 3 月即成弃子,团队解散,最终在 2017 年 3 月决定关闭,当时抖音日活还不到百万。”
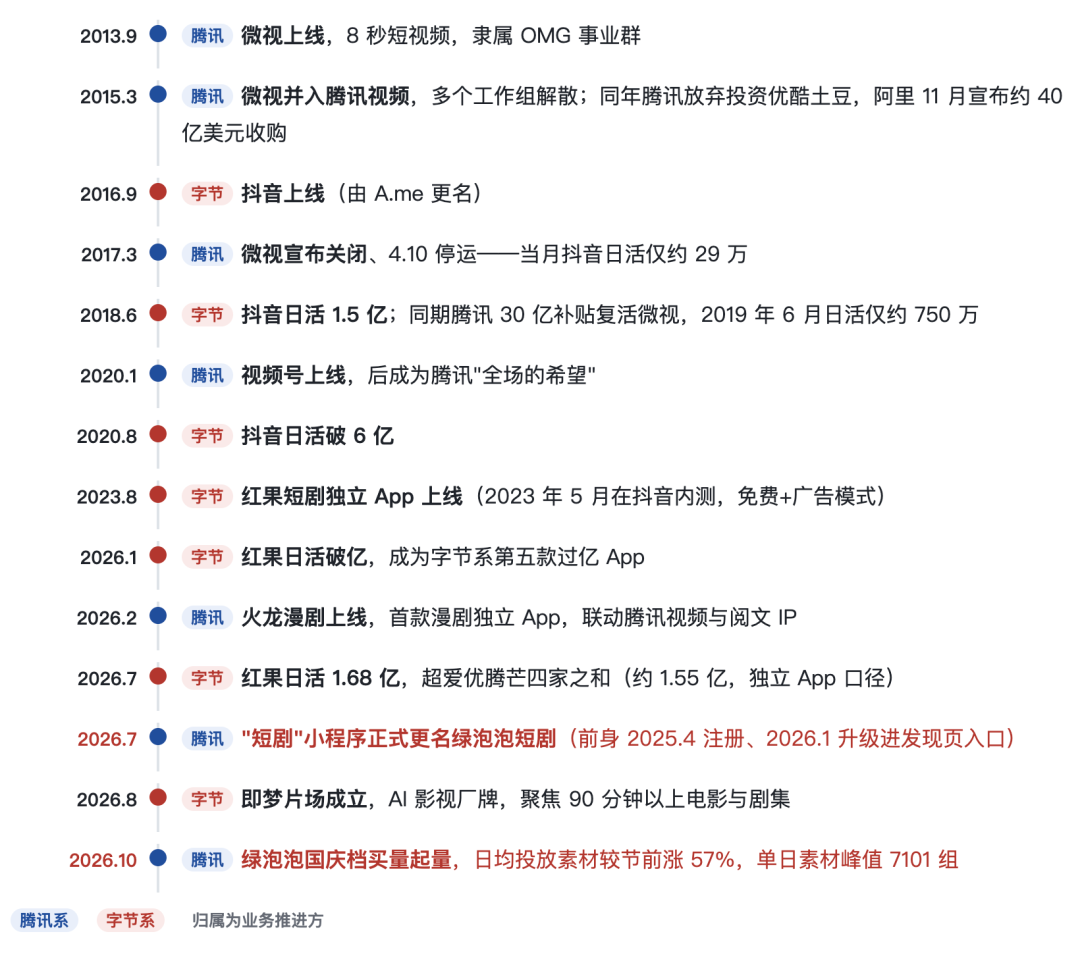
微视 2013 年 9 月 28 日上线,比抖音早了整整三年。2015 年 3 月,微视产品部多个工作组解散、并入腾讯视频;2017 年 3 月 13 日腾讯宣布关闭微视,4 月 10 日停运。此时抖音日活约 29 万,6 月才破百万,微视死掉的时候,抖音还只是个零头。
抖音2016 年 9 月上线,随后的事众所周知。2018 年 6 月日活 1.5 亿,2020 年 8 月 6 亿,2026 年 7 月 7.14 亿,人均单日使用时长约 112 分钟,首次超过微信。
腾讯先后上线约 17 款短视频产品,下饭视频存活约两个月,yoo 视频 2019 年并入腾讯视频,微视 2018 年高调复活、30 亿补贴,2019 年 6 月日活仅约 750 万,几乎全军覆没。
转折发生在 2020 年 1 月,视频号上线。张小龙说“视频化表达应该是下一个 10 年内容领域的一个主题”;马化腾在 2022 年 12 月的内部会上称“视频号基本上是全场(全公司)的希望”。2026 年 7 月,视频号日活约 6.7 亿、人均时长约 79 分钟,居行业第二。
但需要看清的是,视频号是防守反击。它的意义更多是止损,而非复刻抖音的增长。关系链分发带来用户规模,算法分发才带来时长与商业效率,这个区别贯穿了腾讯视频业务的始终。
4. 短剧:红果一家独大,绿泡泡入局
短剧是当下最激烈的战场。
大盘数据看,中国微短剧市场规模2024 年约 505 亿元(首次超过同年电影票房 425 亿元)。2025 年约 677.9 亿元,其中免费短剧 2025 年约 533 亿元,占市场约三分之二。2026 年行业仍在扩张,艾媒咨询预计全年微短剧市场规模达 793.3 亿元,同比增长约 17%;若把 AI 剧与漫剧一并计入,DataEye 研究院预估整体规模突破 1210 亿元,其中 AI 剧漫剧超 400 亿元、免费微短剧约 573 亿元。
红果短剧 2023 年 5 月在抖音内测、8 月独立 App 上线,由番茄小说团队孵化,采用 IAA 免费模式。它 2026 年 1 月日活破亿;2026 年 2 月月活 3.04 亿、占短剧 App 行业月活 90.6%,约为第二名河马剧场的 7.6 倍。
免费模式的含义,是字节把番茄小说“免费阅读+广告”的逻辑整体移植到了短剧。用广告预算撬动内容供给,把行业从充值生意变成流量生意。这是红果对上一代付费短剧的降维打击。
监管变量同样重要。2024 年 6 月分类分层备案新规实施,2026 年 7 月 31 日广电总局令第 16 号《微短剧发展管理办法》出台。监管抬高门槛,利好有版权、有资金、有合规体系的大厂,腾讯的机会也由此而来。
腾讯的回应是绿泡泡。不建独立 App 而是小程序,获客成本趋近于零;走“短剧联合发行”接外部内容,优质新剧最高 90% 现金分成加 10% 广告金;打通微信全域入口(小程序、搜索、视频号跳转)。
内容供给上,绿泡泡高度依赖外部合作。据 DataEye 监测,国庆档热投 TOP20 剧目中关联“河马”的作品达 15 部、占 75%;8 月底点众自制 AI 仿真人剧《影后芽芽》上线绿泡泡,3 天播放破亿。
值得玩味的是,2023 年底微信小程序曾占短剧播出渠道约 80%,2024 年免费短剧崛起后被字节反超,2024 年上半年巨量引擎占短剧投放消耗约 73%。绿泡泡与其说是进攻,不如说是夺回主场。
5. 漫剧:被忽略的第三战场
字节的短剧矩阵庞大。
截至 2026 年 9 月已有 7 款短剧 App(红果、红果免费漫剧、咸柠、木叶、最新上线的“免费短剧”,以及海外 Melolo、PineDrama),2025 年还成立了短剧版权中心。其中红果免费漫剧 2025 年 10 月上线,2026 年 5 月月活约 3914 万,是字节在漫剧赛道的头部产品。
腾讯的矩阵同样在快速补齐。
2021 年 12 月上线十分剧场,业内首个微短剧品牌;2025 年 1 月上线火星短剧社(后更名火星观剧),微信小程序;2025 年 11 月上线火星动漫、火星动漫社两款漫剧小程序;2026 年 2 月 4 日,首款漫剧独立 App 火龙漫剧上线,深度联动腾讯视频与阅文 IP 矩阵,上线当日即与中文在线达成约 2320 万元的动画微短剧授权合作。
商业端更值得注意。腾讯视频 2026 年 6 月发布会披露,已有漫剧单部拿到 2000 万元以上的分账,而制作成本仅约 40 万元;火龙漫剧将独家纯分成系数推高至 240%。据 QuestMobile,火龙漫剧 2026 年 3 月日活峰值约 96 万;2026 年 6 月月活约 1248 万,居漫剧赛道第二、短剧 App 月活第四。
腾讯内部的分工也在清晰起来,火龙漫剧由腾讯视频运营,走独立 App、纯免费模式打漫剧赛道;绿泡泡由微信事业群运营,依托微信生态走免费加广告、抢红果的短剧时长。
可以看到,字节靠“产品矩阵+算法+免费模式”横向扩张,腾讯靠“内容资产+社交关系链”纵向防守。
6. AI 视频:新变量
AI 视频是最新变量。
字节的 Seedance视频模型 2025 年 6 月 11 日发布 1.0 正式版,2026 年 2 月 12 日发布 2.0,2026 年 6 月 23 日在火山引擎 FORCE 大会亮相、7 月 31 日正式发布 2.5(30 秒一镜到底、最多 50 个全模态参考输入);据媒体报道其商业化年化收入(ARR)约 20 亿美元、毛利率约 70%。
2026 年 8 月 26 日,字节即梦 AI 推出影视厂牌即梦片场,聚焦 90 分钟以上电影与剧集,联合番茄小说做 IP 授权,对接院线与流媒体发行。这是字节第一次在长内容上补上自己的拼图。
AI 视频不能完全算第六个板块,但它可能改写前五个板块的变量。这一点,后文展开。
02
PART
为什么腾讯在视频上总是慢半拍
盘完了棋局,一个追问绕不开,腾讯的起步几乎总比字节早,为什么赢的总是后者?是策略保守,还是别的原因?
1. 微视的十年:放弃—复活—再放弃
先复盘微视。它 2013 年诞生,早于抖音三年;2014 年的冰桶挑战已经让短视频露出风口。但 2015 年 3 月,微视被并入腾讯视频;2017 年 4 月关闭;2018 年 4 月,腾讯又花 30 亿把它复活。微视在被放弃和复活之间反复摇摆。
组织层面,微视隶属 OMG(网络媒体事业群),与腾讯微博深度绑定,产品负责人邢宏宇 2015 年离职。在腾讯“事业群墙”与 KPI 文化下,没有现成收入模式的业务,优先级永远排在成熟业务后面。
时机层面,腾讯不是没看到风口,而是“看到”与“全力押注”之间隔着重重的组织流程。对比字节2016 年做抖音时的“大力出奇迹”(算法推荐加全集团资源),高下立判。
2. 优酷土豆案:一次被阻止的“正确投资”?
2015 年,腾讯曾有意投资优酷土豆。
操作方式参考 2013 年搜狗、2014 年京东,砍掉自家业务、附送腾讯视频,用“投资+流量”换赛道位置。当时的腾讯视频负责人孙忠怀带队飞往香港向总办请缨,立下“限期内腾讯视频市场份额稳定前二”的军令状,交易最终被阻止;同年 11 月,阿里巴巴宣布以 45 亿美元收购优酷土豆。
如果当时卖掉腾讯视频,腾讯的内容战线将彻底空心化。这个“不放弃”在今天看是对的,但留下并做好,不等于打赢。十年过去,长视频整体成了泥潭,字节则绕过整个长视频战场,用短剧和 AI 重新定义了“长内容”。
孙忠怀守住的是存量堡垒,而战争已经从侧翼被改写。
3. 关系的牢笼:熟人通讯与算法分发
更深层的原因,是产品基因。
抖音快手是“算法+短视频+开放式关系”:内容不依赖关注关系,算法把陌生人生产的视频推到每一个用户面前。
微信是“熟人通讯+封闭关系”:信息在好友之间流动,天然缺乏发现陌生内容的机制。腾讯所有的视频产品,都生长在这棵关系链的大树上。
视频号为何能成功?张小龙把它做成了“视频化的微博”,社交推荐与算法推荐的折中,再依托微信 14 亿用户与社交关系链实现破圈,尤其打穿了中老年用户。
但视频号的成功是“生态位”的成功,人均时长 79 分钟对抖音的 112 分钟。关系链分发带来用户规模,算法分发才带来时长与商业效率。这解释了视频号为什么能做到第二,却始终很难超越。
03
PART
从长到短与从短到长,未来怎么走
1. 字节:免费模式+算法+AI 全链路
字节的飞轮已经闭环。流量(抖音)→免费内容(红果)→广告变现→分账激励→内容供给扩张→流量再增长。红果 90.6% 的短剧 App 月活市占率,证明了这个飞轮的功率。
更重要的是 AI 全链路已完成搭建:Seedance(模型)→即梦(创作工具)→小云雀(AI 短剧智能体,《万兽独尊》播放破亿)→红果/抖音(分发)→番茄小说(IP 版权)→即梦片场(长视频+院线发行)。字节第一次在长内容上拥有了完整链条。
该如何理解即梦片场?字节不建又贵又慢的长视频平台,而是用 AI 把长内容的制作成本打下来,再以“厂牌+IP+发行”切入影视上游。字节官方原话是“打通 AI 原生影像从创作到发行的商业路径”,剑指上游版权和长视频。
2. 腾讯:内容资产+微信生态+绿泡泡
腾讯手里有三张牌。
第一张是内容资产。阅文的 IP 存量、腾讯视频的剧集能力(漫剧端由火龙漫剧承接 IP 转化)、1.14 亿会员的付费心智。
第二张是微信生态。14 亿月活、小程序、搜索、视频号与社交关系链,分发成本趋近于零。
第三张是绿泡泡的差异化。不建 App 省下获客成本,朋友推荐做社交分发,90% 分成拉内容供给,与马化腾“广告驱动型产品”的定调一致。
更直接的信号来自微信的激励政策。2026 年第四季度,微信开放平台推出“绿泡泡短剧联合发行激励”(10 月 16 日至 12 月 31 日),把核心考核指标从“播放量”换成“人均播放时长”,最高分出 100% 收入激励。
逻辑直白,这是一门“时长生意”。用户看得越久,广告加载越多,分账越高。而行业背景是,抖音的用户时长已经超过微信,成为第一大时长入口。绿泡泡之于微信,本质是一场时长保卫战。
红果也并非无懈可击。内容同质化与广告疲劳正在累积,监管合规压力上升,用户增长终有放缓的一天;而微信私域的朋友信任背书,是抖音算法分发给不了的体验。
腾讯的短板依然明显存在,绿泡泡上线时,红果已是 1.68 亿日活、90.6% 市占,中间的差距并非简单的倍数,而是数量级。
3. 短剧终局、长短融合、AI 分水岭
三个交锋点,决定了这场战争的下半场。
第一个交锋点是短剧终局。免费加广告已是主流,监管抬高门槛后,行业从投放竞赛转向“IP+制作+合规”的存量竞争。短期看红果绝对领先,中期看绿泡泡可能吃掉增量用户,微信里那些非短剧重度用户、中老年用户。
第二个交锋点是长短融合。马化腾在 2025 年年会就说过“短剧对长内容造成较大冲击”;长视频平台集体做短剧——爱奇艺 2026 年 8 月宣布独家作品 100% 全额分账、芒果与红果推“果果剧场”、优酷加码竖版短剧激励。红果日活超爱优腾芒四家之和,是“长视频霸权”终结的里程碑。而 AI 正在进一步抹平长与短的边界。
第三个交锋点是 AI 分水岭。AI 短剧已经跑通,但“AI 视频是影视行业的未来”是一边倒的乐观叙事。光线传媒董事长王长田在 2026 年 6 月上海国际电影节明确表示“AI 不应该左右电影行业”,认为 AI“仅能赋能中低端标准化内容生产”。
4. 腾讯有机会吗?
短剧有机会分羹,短期难翻盘。红果日活 1.68 亿、市占 90.6%,对刚上线的绿泡泡是数量级差距;但微信生态的分发成本与社交差异化,让绿泡泡大概率成为第二极的候选。
AI 视频腾讯落后,但尚未终局。字节有 Seedance+即梦片场的全链路先手;腾讯有混元+内容资产+分发渠道。若 AI 真能重构长视频成本,字节可能绕过腾讯视频的护城河,这是腾讯视频内容领域未来五年最大的威胁,也是唯一可能被奇袭的战线。
腾讯与字节的视频之战,已经从“流量之争”进入“内容生产+版权+AI”之争。腾讯的机会不在复制红果,而在用微信生态做差异化防守,并赌 AI 时代“版权与平台”仍然值钱。
加上微信事业群做产品向来慢热,视频号当年也不是闪电战,绿泡泡大概率要经历同样的耐心周期。
///
LAST
两条路的交汇
红果果和绿泡泡,像一句对仗的玩笑,却是两条路径的正面碰撞。
从长到短,腾讯从长视频出发,一路下行到短视频、短剧;从短到长,字节从短视频出发,一路上行到短剧、AI 长内容。
两条路走了十几年,终于在 2026 年的免费短剧与 AI 视频上交汇。
没人知道中途岛之后,谁会成为太平洋的主人,但可以确定的是,这不会是两家公司视频之战的终局,而只是新阶段的开始。
原标题:《腾讯从长到短,字节从短到长:免费短剧迎来“中途岛时刻”?》