九州文化与网龙网之间的AI“赌局”,想赢并不容易

不久前,九州文化在官方账号发布了一则消息:公司携手《逆水寒》手游推出IP漫剧《长枪赴平生》,开始尝试游戏与漫剧之间新的内容形态。
没想到几天后,另一场与游戏公司的资本合作很快接上了。
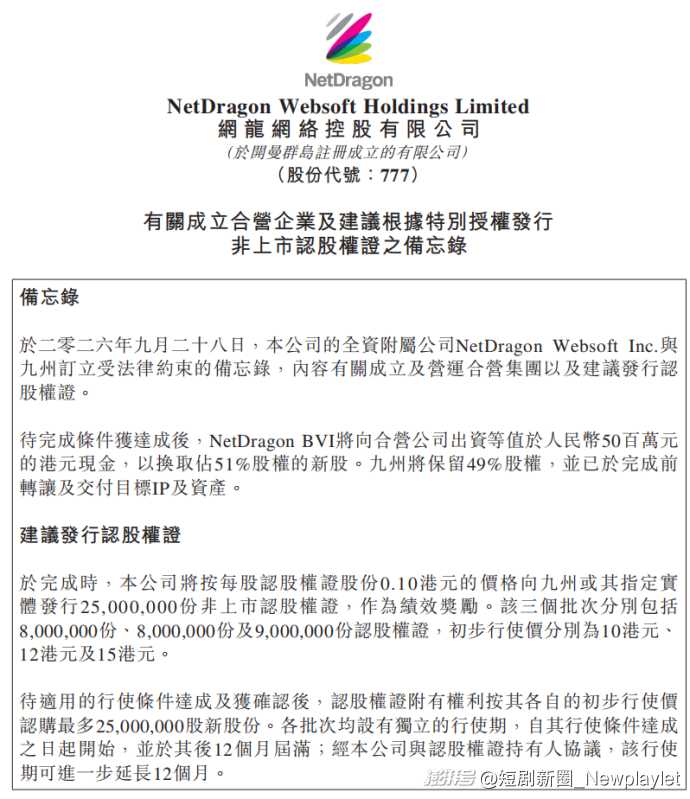
9月28日晚,港股上市公司网龙网络发布公告,宣布与嘉兴九州文化传媒有限公司签署具有法律约束力的备忘录,双方将共同成立一家新的AI公司。
这次合作中,网龙将拿出5000万元人民币等值港币,取得新公司51%的股份,九州持有剩余49%。
按照公告,九州需要先进行重组,将与Harness系统业务相关的知识产权和资产注入新公司。新公司未来主要从事基础AI软件、大模型及技术平台、内容创作平台、模型API、翻译以及其他数字技术服务,并将作为网龙控股子公司纳入上市公司财务报表。
如果只看双方的身份,这其实是一场很有意思的组合。
网龙网从游戏起家,后来做出91无线,又重仓教育科技;九州则是这一轮短剧产业里最具代表性的头部公司之一,从国内短剧生产、发行一路做到海外市场,再进入AI内容生产。
一家有游戏、教育、海外业务和上市公司平台,一家拥有大规模内容生产经验和AI短剧能力。
双方的算盘并不一样。
对于网龙网来说,是用较小的代价去试水新的AI内容工业化生产流程;对于九州文化来说,则是在AI短剧行业复杂的环境下,用另一套资本语言讲述新故事。
由于这次合作是成立合资公司,也让九州文化进可攻退可守。一旦公司年营收达到了公告要求,九州文化将持有上市公司股份,彻底走向二级市场;即便营收没有达到要求,股权未能行权,它也只是“损失了”一个AI部门,而不是所有业务团队。
AI出现之后,短剧、漫剧、游戏、互动影视之间原本清晰的边界正在快速变薄。九州和网龙这次碰到一起,或许只是这种变化刚刚开始。

5000万拿下51%,网龙要的并不是整个九州文化
这份公告里最值得关注的一个词,是“重组”。
交易完成以前,九州要先成立一家新的合营公司,把相关IP和资产放进去。随后网龙向新公司注资5000万元,认购51%的新股,九州保留49%。新公司由此成为网龙的控股子公司,经营业绩也会直接并入网龙的财务报表。
九州究竟往里面放了什么?公告写得很明确:“与Harness系统业务有关的知识产权。” 短剧制作、版权发行、ShortMax等既有主营业务并没有被写进这次交易。
所以,这场交易的核心其实很好理解:网龙选择性地切走了九州体系里一块AI技术资产。
这里有个问题值得思考:如果网龙需要的只是一个AI工具,为什么一定要找九州?网龙本身并不缺技术能力。
2025年,这家公司已经提出“AI Now”战略;进入2026年,又继续推进面向多个业务场景的AI产品,并把自研AI员工矩阵部署进游戏研发、运营等环节。2026年上半年,公司也继续把AI+游戏、AI+教育作为重要业务方向。
对于一家有20多年互联网研发经验的公司来说,自己搭一个模型调用平Agent或者内容工作流,并不是一件难以完成的事情。
真正难复制的,是另一部分。
一套AI生产工具应该插在哪个环节?什么地方值得自动化?什么地方必须保留人工?角色和场景资产怎样长期复用?一部几十集甚至上百集的内容怎样保持稳定?成本降低以后,生产团队应该怎样重新组织?
这些经验需要在真实生产线上反复试错。
九州恰恰拥有这样的场景。
过去几年,九州一直以高度工业化的方式生产短剧。AI进入短剧以后,这套生产体系又成为天然的技术试验场。从剧本、角色、分镜、画面,到后期、翻译和发行,AI并不只是一个单点工具,而是开始进入整条内容流水线。
模型可以买,工程师可以招,但大规模商业生产过程中积累下来的工作流,很难在短时间内复制。
所以,网龙真正希望接过来的,更接近一套经过短剧工业化生产验证的AI能力。
钱、控制权和上市公司平台由网龙提供。技术、团队、场景和业务机会更多由九州提供。双方都没有必要一上来就赌整个公司。
从短剧资产到科技资产,九州开始换一种资本故事
这场交易对于九州的意义,可能比网龙更大。
短剧公司发展到今天,一直存在一个很现实的问题:业务规模越来越大,资本市场却很难找到一套特别舒服的估值方法。
把它当成内容公司,投资人首先会问:今年出了多少部爆款?明年还能不能继续爆?版权库究竟值多少钱?把它当成流量生意,又绕不开获客成本、投流ROI和平台依赖。
前一种模式很难证明爆款可以稳定复制,后一种模式又容易受到渠道成本和利润率的制约。
头部短剧公司即使已经形成规模,到了融资市场,仍然需要回答同样的问题:未来收入的确定性从哪里来?
AI正在给出第三种可能。
过去几年短剧公司积累下来的剧本生产、角色资产、分镜、画面生成、后期、翻译和发行能力,可以重新封装成一套技术产品。
到了这里,资本市场观察它的方法也会随之变化。下一部剧会不会爆,依然重要。但资本市场还可以开始问:一年有多少经常性收入?多少企业愿意付费?API调用量有多少?外部客户贡献多少收入?毛利率怎么样?客户会不会续费?
这正是九州这次交易特别有意思的地方。
看看网龙给九州设置的2500万份认股权证,就能发现这套评价体系已经变了。
认股权证一共分为三批,分别在网龙完成注资后的3个月、9个月和15个月考核。考核指标集中在年化经常性收入和累计净亏损;到了第三阶段,还额外要求外部市场收入占整体年度经常性收入不少于40%。
这里的“40%”尤其重要。它实际上在验证一件事情:
九州自己用得很好的AI能力,别家公司愿不愿意掏钱。
如果Harness最终只是九州内部提高短剧生产效率的工具,那么它当然有价值,但这种价值主要体现在九州自己的短剧成本里。
如果它可以卖给大量外部公司,形成持续的API、平台和技术服务收入,它就开始拥有另一套商业逻辑。
那时候,九州面对资本市场时讲的故事,就会从一家内容公司的生产效率升级,进一步变成一家AI内容基础设施公司的收入模型。
过去,九州最擅长的是把短剧生产工业化。AI出现以后,它正在尝试把这套工业化能力进一步产品化。
一旦这条路跑通,资本市场以后评价一家头部短剧公司时,可能就不只剩“爆款”和“投流”两把尺子。
九州拿到了资本入口,但还要证明自己
九州当然没有白白拿出自己的AI能力。除了新公司49%的股份,它还得到了一套与业绩高度绑定的上市公司权益。
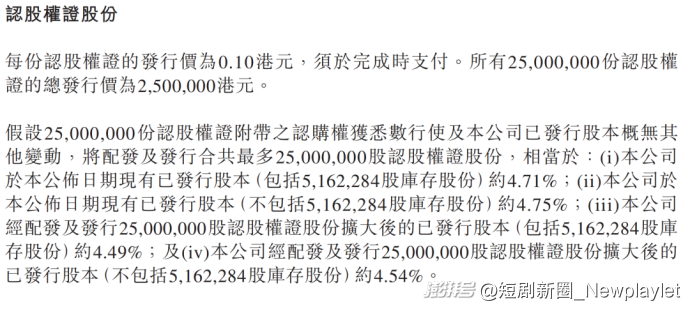
按照公告,网龙准备向九州或其指定实体发行2500万份非上市认股权证,分成三批,对应行权价分别为10港元、12港元和15港元。全部行权后,最多可以获得2500万股网龙股份,相当于扩大后公司股本约4.54%。
而在协议公布前最后一个交易日,网龙股价约为7.595港元。这意味着三个行权价分别较当时股价溢价约31.7%、58%和97.5%。
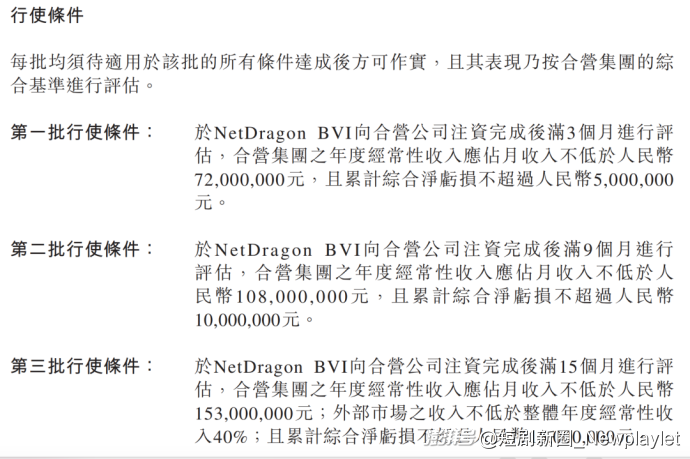
同时,只有收入达到要求、亏损被控制住,相应的认股权证才能解锁;股价如果未来长期低于行权价,即使拿到认股权证,本身也未必具有足够吸引力。
这套设计的精妙之处在于:九州只有在把合营公司真正做成的同时,把网龙股价推到远超市价的位置,才能兑现全部回报。股价不涨,权证形同废纸;业绩不达标,权证同样拿不到。
双方由此形成了一种很有意思的绑定:九州要把AI业务做大,网龙也需要这项业务真正为上市公司贡献增长。
某种意义上,九州已经把自己AI业务未来的增长,与网龙的资本市场价值绑在了一起。
但想要赢得这场“赌约”,九州文化也并不容易。
运营层面,公告约定的日常运营团队仅20—30人,期限2—3年,却要撑起第三档年化约18.4亿元的ARR目标。这个数字接近网龙2026年上半年总收入20.9亿元的九成。人效压力不言而喻。
成本层面,漫剧每分钟工业化成本从2025年初的1500—2000元降至2026年初数十元。整个AI内容生产领域都面临利润摊薄的风险。
在产能过剩而渠道抽成的窗口里,把产线本身产品化去卖工具与API,是内容公司少见的定价权路径
九州过去十几年一直在证明一件事情:内容可以被更快地工业化生产。
这一次,它要证明的是另一件事:当短剧生产线上积累的AI能力被单独拆出来以后,它能不能成为一门独立的技术生意。
如果答案成立,九州得到的可能不仅是一家合资公司。
对于整个短剧行业而言,它也提供了一种新的资本化样本——头部短剧公司积累到最后,能够被资本市场重新定价的资产,或许已经开始从一部部内容,延伸到生产这些内容的方法本身。