非农“爆冷”挫伤加息预期,美股三大股指齐涨,英伟达股价盘中创新高
美股三大指数周五在9月非农就业报告意外“爆冷”后全线收涨,纳指盘中再创新高。
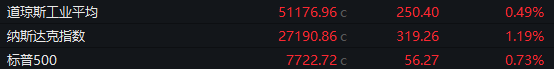
Wind数据显示,截至当地时间10月2日收盘,道指涨0.49%报51176.96点,标普500指数涨0.73%报7722.72点,纳指涨1.19%报27190.86点。
凭借周五的强势反弹,本周纳指整体实现0.45%的涨幅。道指则跌1.26%,标普500指数跌0.27%。
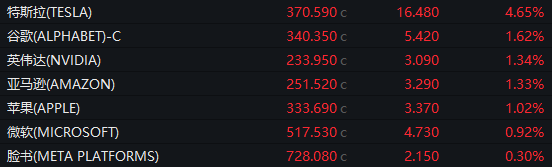
板块方面,科技股领涨。一方面,大型科技股全线收涨,万得美国科技七巨头指数涨1.37%。个股方面,特斯拉涨4.65%,谷歌涨1.56%,英伟达涨1.34%,亚马逊涨1.33%,苹果涨1.02%,微软涨0.92%,脸书涨0.30%。
其中,英伟达盘中股价一度上涨3%,市值突破5.7万亿美元,双双刷新历史新高。不过,随着尾盘涨幅收窄,英伟达最终收涨1.34%,收盘价略低于历史收盘纪录。截至收盘,英伟达总市值为5.64万亿美元。
消息面上,据媒体报道,英伟达与软银已分别完成对OpenAI上一轮融资的最后一笔100亿美元投资,各自兑现了300亿美元的投资承诺。此外,英伟达于本周一宣布将股票回购授权扩大1500亿美元,创历史最大单次回购增量,使回购计划总规模扩至2350亿美元,并预计在2028财年前执行完毕。
与此同时,半导体股也多数收涨。ARM涨5.18%,博通涨3.35%,阿斯麦涨3.25%,台积电涨2.99%,超威半导体涨2.95%,高通涨1.53%,英特尔跌0.56%。
分析人士指出,随着美国9月非农就业数据弱于预期,市场押注美联储10月加息概率降至约20%,而加息预期降温提振市场风险情绪。
美国劳工部周五公布的数据显示,9月非农就业人数仅增加2.9万人,远低于市场预期的9万人;8月新增就业人数由16.2万人下修至13.3万人,失业率升至4.2%,平均时薪同比增速放缓至3.0%。数据公布后,市场预计美联储10月加息概率进一步降至约20%至21%,低于数据公布前的约26%。
其他板块方面,金融股多数收涨,摩根士丹利涨1.23%,花旗集团涨1.20%,高盛集团涨0.69%,伯克希尔哈撒韦涨0.37%,富国银行涨0.25%,美国银行涨0.09%。
黄金股也全线收涨,伊格尔矿业涨1.79%,弗兰科-内华达涨1.47%,皇家黄金涨1.20%,纽蒙特矿业涨0.78%,盎格鲁黄金涨0.77%,巴里克黄金涨0.35%,金罗斯黄金涨0.04%。
能源股则涨跌不一,西方石油涨0.45%,埃克森美孚涨0.19%,斯伦贝谢涨0.17%,康菲石油跌0.24%,雪佛龙跌0.16%。
航空股同样表现分化,西南航空涨1.51%,波音涨0.67%,联合航空涨0.65%,达美航空持平,美国航空跌1.45%。
中概股则多数下跌,纳斯达克中国金龙指数跌2.09%,万得中概科技龙头指数跌1.93%。热门中概股方面,世纪互联跌、万国数据跌超7%,富途控股跌4%,传奇生物、理想汽车、禾赛科技、名创优品跌超3%,搜狐、网易跌超2%。

欧洲市场同样表现突出,欧股三大指数全线走高。德国DAX指数涨1.17%报25231.2点,法国CAC40指数涨0.79%报7897.19点,英国富时100指数涨0.32%报10461.95点。
七国集团将释放1亿桶战略石油储备下,国际油价跳水。截至10月2日收盘,纽约商品交易所11月交货的轻质原油期货价格下跌1.76美元,收于每桶91.11美元,跌幅为1.9%;12月交货的伦敦布伦特原油期货价格下跌6美分,收于每桶102.25美元,跌幅为0.06%。
据央视新闻,当地时间10月2日,七国集团领导人召开视频会议,应对油价飙升及能源供应压力,同意采取协调行动,稳定市场、缓解家庭和企业负担,并增强能源体系长期韧性。同时,通过国际能源署立即启动释放1亿桶石油储备,四个月内完成,首批20天内集中释放大量柴油。
贵金属同样承压,Wind数据显示,当地时间10月2日,现货黄金(伦敦金现,下同)收报4142.750美元/盎司,跌0.83%。现货白银收报60.447美元/盎司,跌0.82%。期货方面,COMEX黄金收报4172.1美元/盎司,跌0.72%。COMEX白银收报60.710美元/盎司,跌0.76%。