小红书金融生态迎“边界时刻”:首份公约落地,半年处置违规笔记超101万篇
“小红书社区倡导真诚分享,在金融领域,真诚分享的前提,是专业与合规。”9月15日的金融生态治理开放日上,小红书副总裁许磊在发布社区首份《金融生态公约》(以下简称“公约”)时如是表示。
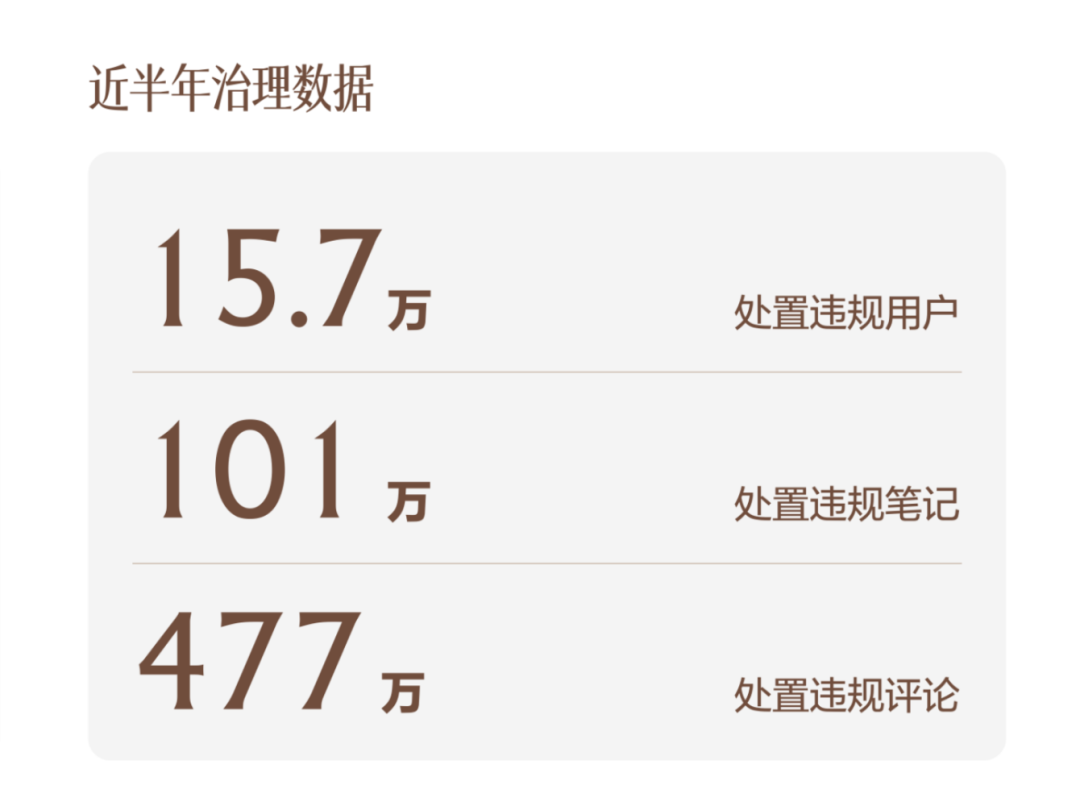
据其现场披露,自今年年初启动金融生态专项治理以来,小红书针对非法荐股、伪造资质、非法跨境投资营销导流、违规保险营销等内容,共处置违规笔记超过101万篇、违规账号15.7万余个、违规评论超过477万个。
公约看起来是规则的合订本,落到一个生活化社区里却格外不易:真的假的混在一起,专业的业余的挨在一起。小红书平台社区金融内容治理负责人在现场直言,治理要做的,是“既要把该拦的拦住,又不能误伤认真做事的人”。
生态疯长,手法“变异”
从某种意义上来讲,小红书此次公约的发布并非孤立事件,更像是其金融生态走到某个临界点后,必然要落下的“靴子”。在过去两年,这个以“种草”和“真诚分享”著称的社区,悄悄长出了另一个身份——金融知识投教、科普的重要场域。
据开放日现场小红书商业金融行业负责人披露:过去一年,小红书金融相关内容月均发布量近200万篇、月均评论数约1200万条;近两年,金融用户日活增长65%,金融相关搜索次数提升314%;40岁以下金融兴趣用户占比超过70%,一二线城市用户占比超过60%。
搜索行为尤其能说明问题:金融月活用户中75%有搜索行为,金融产品相关搜索词同比增长超过110%,“黄金突破4400美元”“灵活就业社保怎么交”“百万医疗险买哪个好”这类8个字以上的长问题占比超过53.5%。用户不是来随便逛逛的,是带着具体问题来的。
需求激增,供给端同步繁荣。根据官方披露,今年,小红书合作的新增金融主体数量增长116.3%,金融主体开设的账号数增长46.1%,越来越多持牌机构把社区当作经营阵地。
需求的升温,同样带动了违规水位的上涨,且手法不断“变异”。小红书方面向《国际金融报》记者披露了更多典型案例:以非法荐股为例,违规者的“变异”轨迹清晰可见:早期直接在笔记里晒“吃肉”“连板”“买入后连涨”等收益信息,以“私聊”导流;被处置后,转而伪装成“快递取件”“图书馆找座位”“地铁站攻略”,用数字组合暗藏股票代码;再进一步,干脆包装成普通投资者分享“炒股日常”,实际在私信中实施站外导流。
违规境外保险营销是另一类典型:部分内容虚构银行背书,把境外保险产品的“演示利率”包装成“保证收益”。据官方介绍,仅这一项,平台近期就专项处置了1000多个账号、3000多篇笔记。与此同时,以“债务重组”为名的违规借贷、外汇与虚拟币交易等,也都在治理范围内。
而更上游的问题,指向专业号代注册黑灰产。据小红书相关负责人介绍,今年上半年,小红书配合北京、山西、广东、湖北等多地警方,打掉5个专业号代注册团伙,累计抓获犯罪嫌疑人15名,涉案账号超过2万个。这些团伙有的是家庭式作坊,有的已公司化经营,单个团伙涉案人员超过20人。专业号被批量伪造,正是金融等高风险领域“李鬼账号”泛滥的重要源头。
蔡淑敏/摄
首份公约划出“红绿灯”
正是在这样的背景下,上述公约的出台显得顺理成章。
据悉,公约对社区鼓励的专业内容和非法荐股等八类禁止内容做了明确划分,同时对平台上金融营销行为作出规范。
围绕公约的具体内容与执行机制,小红书方面在回复《国际金融报》记者采访时表示,公约从金融内容管理、金融营销管理、违规处理与责任三个方面,明确了社区鼓励什么、反对什么,以及金融机构和从业人员开展金融营销需要具备的资质,适用于所有在小红书发布、传播涉金融信息的账号。
在内容管理上,公约划出的边界相当具体:鼓励有资质的创作者和机构以客观、中立、深入浅出的方式做金融知识科普;鼓励用户分享真实的理财体验与消费决策,但不得夸大收益、隐瞒风险;涉及个人投资理财的内容应做好必要且充分的风险提示;使用AI生成或辅助生成的内容须标注说明,并对准确性和时效性负责。与之相对,恶意唱衰、非法荐股、非法金融活动、伪造权威背书、承诺“保本保息”、编造虚假投资人设、变相导流站外等八类行为被明令禁止。
在机构与人员资质方面,公约的前提是“金融属于特许经营行业”:开展金融产品营销,须先依法持牌,再通过平台专业资质认证——机构提交金融管理部门核发的业务许可证明,从业人员提交证券、基金、期货、保险等从业资质证明,并展示执业信息。冒名、挂靠、租买资质一律禁止;未通过认证的账号,不得在名称、头像、简介、背景图中使用“银行”“证券”“期货”“保险”“基金”等字样误导用户。
在营销信息呈现上,营销内容须真实、准确、完整,产品名称、提供者和销售者、产品类别、利率、费率及风险提示等关键信息应与金融产品合同条款保持一致;涉及商业合作的金融内容,须通过平台商业化工具发布并显著标识,不得以个人分享名义做隐性推广。
在违规处置上,平台将结合违规行为的性质、情节、频次和影响,对违规内容采取限制传播、下架等处理,对违规账号采取禁言、取消认证、封禁等处置。对于宣传、教授、提供非法金融活动,或者为非法金融活动营销引流的行为,平台坚持零容忍,相关账号将从严、从重处置;涉嫌违法犯罪的,依法移交监管机构和司法机关。
值得注意的是,这份公约约束的不只是创作者和机构。平台方同时承诺加强巡检,防止违规内容和被恶意渲染的极端市场情绪被推荐机制放大,不利用算法诱导用户过度消费、过度投资。
在治理违规的同时,另一条主线则是“让该被看见的被看见”。作为持牌金融机构代表,中信证券在开放日上分享了其在小红书开展投资者教育的实践。
中信证券观察到,越来越多投资者会先通过社交和搜索平台建立认知、比较信息、培育兴趣,再产生服务需求;小红书正处在用户金融认知养成的早期环节,也是传统券商渠道覆盖相对薄弱的地方,持牌机构因此有责任提供规范、审慎、可追溯的内容。
因此,运营中,中信证券主动放弃了三种流量捷径:不做情绪化的收益叙事,不过度采用“种草式”营销包装,也不追求短期爆量的更新节奏。
“金融内容不是一次性的营销物料,它更像是一种基础设施。”中信证券相关负责人表示,“我们更看重的是,用户在有疑问时,愿不愿意回到持牌机构的内容里找答案。如果愿意,那说明信任在慢慢建立。”