8月AI剧漫剧:1647亿播放!3D漫强劲、女频亮眼!

2026年8月,国内AI剧漫剧市场进入结构切换期,呈现出“新剧供给稳中微增、3D漫数量和播放量持续崛起,逼近AI仿真人,IP系列化成为头部供给方式”的显著特征。
抖音原生端AI剧/漫剧数据
(1)新剧表现
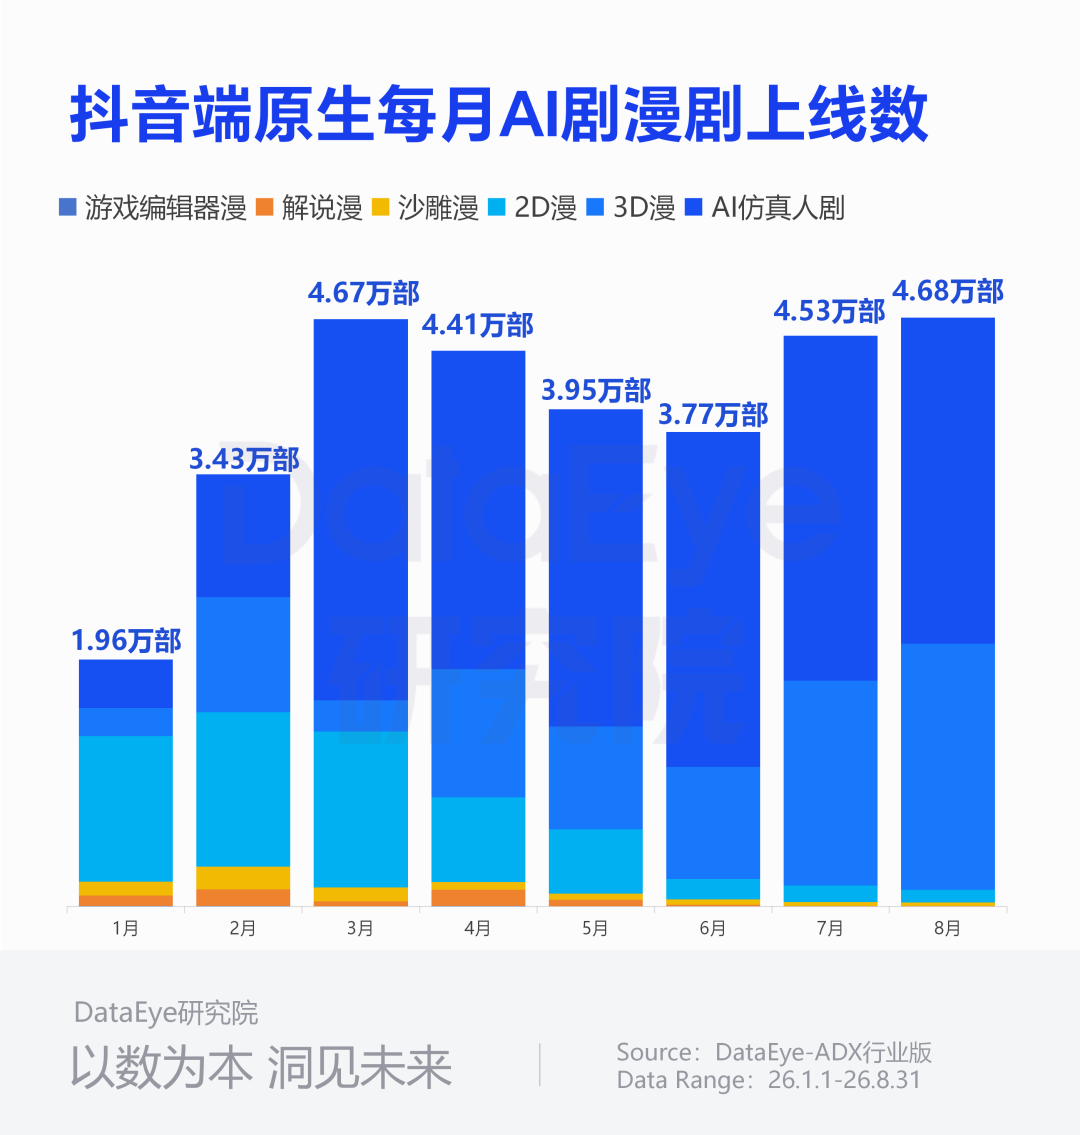
8月抖音端原生剧新剧数为4.68万,继7月止跌回升后,进一步小幅增长。
从新剧的数量来看,DataEye-ADX行业版数据显示,8月抖音原生端单月新增AI剧漫剧约4.68万部,较7月增长约3.3%。
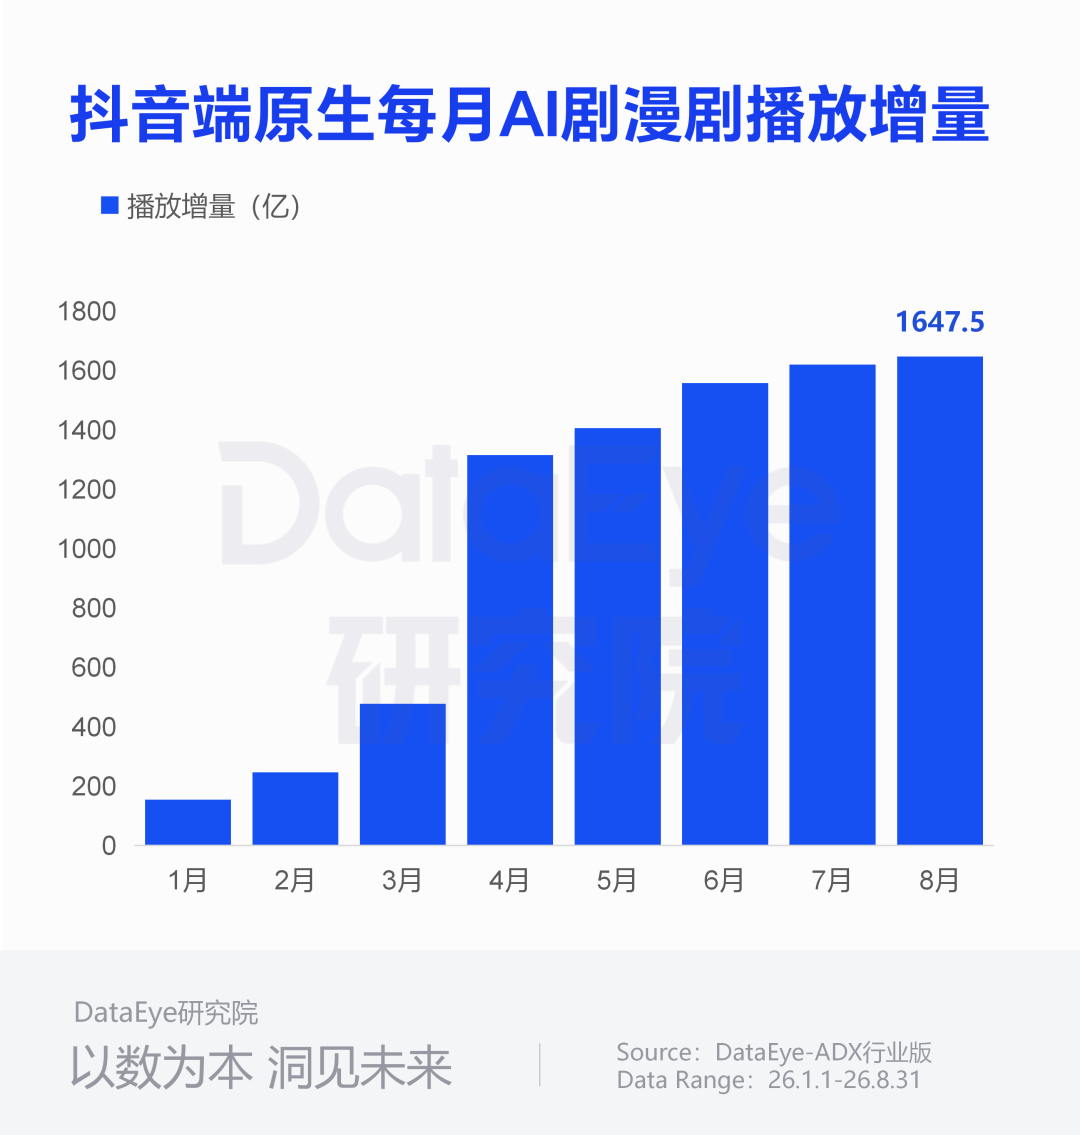
从新剧的播放量来看,DataEye-ADX行业版数据显示,8月新剧播放增量达1647.5亿,较7月的1600亿持平微增,延续了7月平稳增长的态势。
爆款率微升,但腰部被挤压。从新剧爆款率来看,新剧目中播放破亿的达274部,破亿率达0.59%,较7月(251部、0.55%)略有提升;播放增量破100万的有8473部,破百万率为18.11%,较7月(9380部、20.69%)有所回落。
此外,AI剧漫剧的单剧播放天花板,8月回升至25.79亿,较7月的9亿量级大幅抬升。3D漫《谁说纨绔不能当状元》增量登顶,是8月唯一一部破20亿的AI剧漫剧。
DataEye研究院评:8月市场重回“头部拉动”格局,中腰部剧目的竞争压力进一步加大。
(2)类型分布
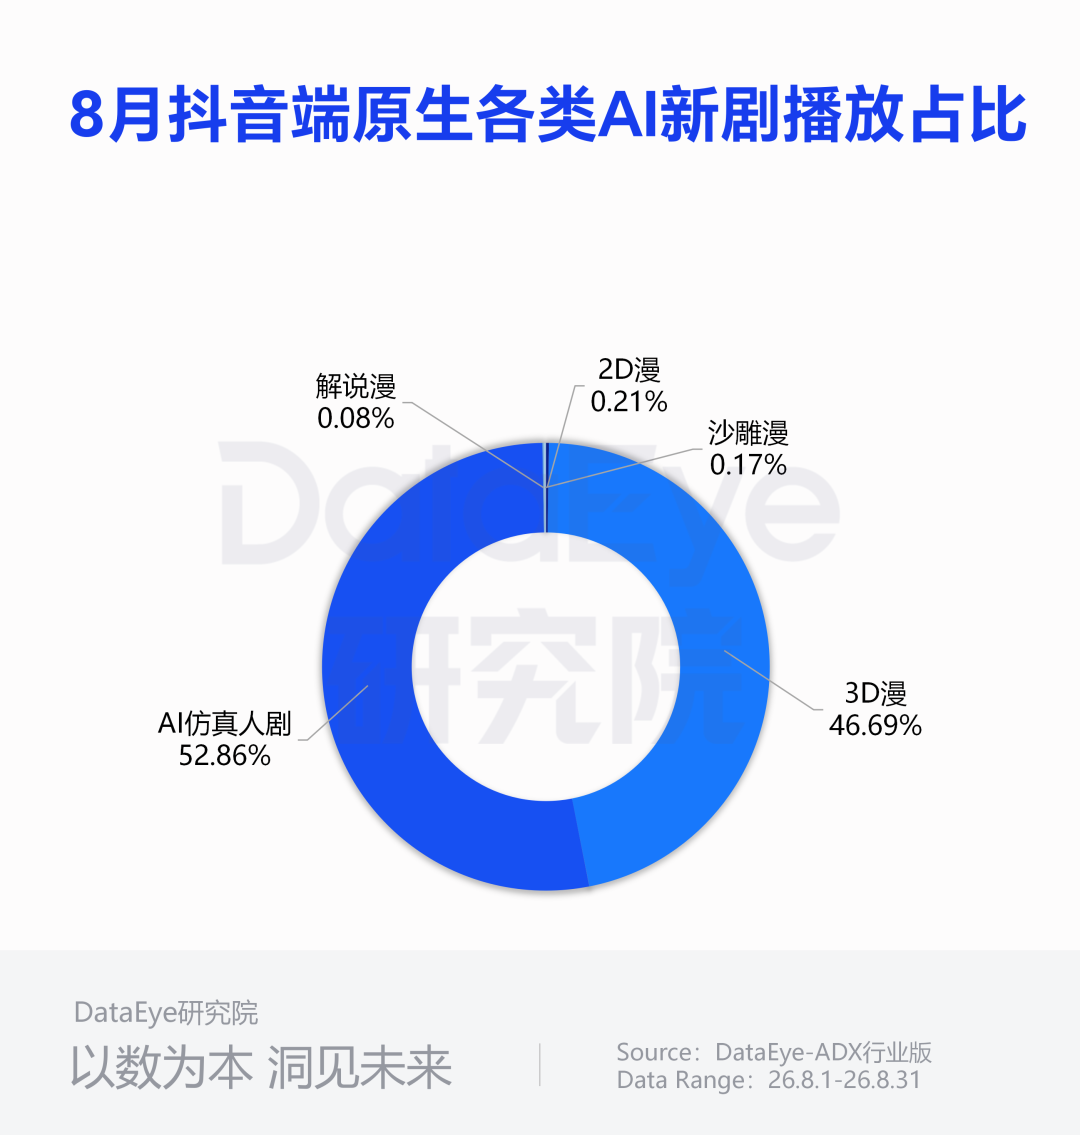
3D漫供给增20%,逼近AI仿真人。从新剧的类型来看,剧目数方面,8月AI仿真人剧的新剧供给量达2.59万部,环比供给量下降约5.4%;3D漫新剧供给量达1.95万部,环比呈明显上升态势,增长约19.8%。
播放量方面,AI仿真人剧贡献了870亿播放增量,占比52.86%,环比下滑8.40个百分点;3D漫累计播放增量达769亿,占新剧播放增量的46.69%,环比增长25.0%。
此外,2D漫新剧、沙雕漫新剧、解说漫三类合计占新剧播放增量不足0.5%,空间持续被挤压。
供给增速上,8月AI仿真人剧环比下降约8.4个百分点,而3D漫环比增长约8.86个百分点,一降一升之间,两者在播放占比上的差距已从7月的23.43个百分点收窄至6.17个百分点。
从TOP新剧表现来看,3D漫《谁说纨绔不能当状元》本月播放增量达25.79亿,位居8月抖音端原生百强榜第一;3D漫《包子里的真心》以13.66亿播放增量位居第二;3D漫《我年终奖80w降到1w9,领导却慌了》以11.28亿位居第三;3D漫《天灾囤货录,善恶见人心》以10.71亿位居第四;3D漫《1977山猎重生,我以余生偿前错》以10.25亿位居第五。
在8月抖音端原生百强榜中,3D漫占据62席,合计播放增量332.91亿;AI仿真人剧占37席,合计播放增量153.81亿。3D漫在头部爆款的数量与体量上双双反超。
(3)题材分布
从新剧题材的剧目数来看,剧目数超5000部的题材类型分别是逆袭、都市日常、奇幻脑洞。逆袭题材AI剧漫剧约1.08万部在播,其次是都市日常题材,约8944部;奇幻脑洞题材约有8905部。
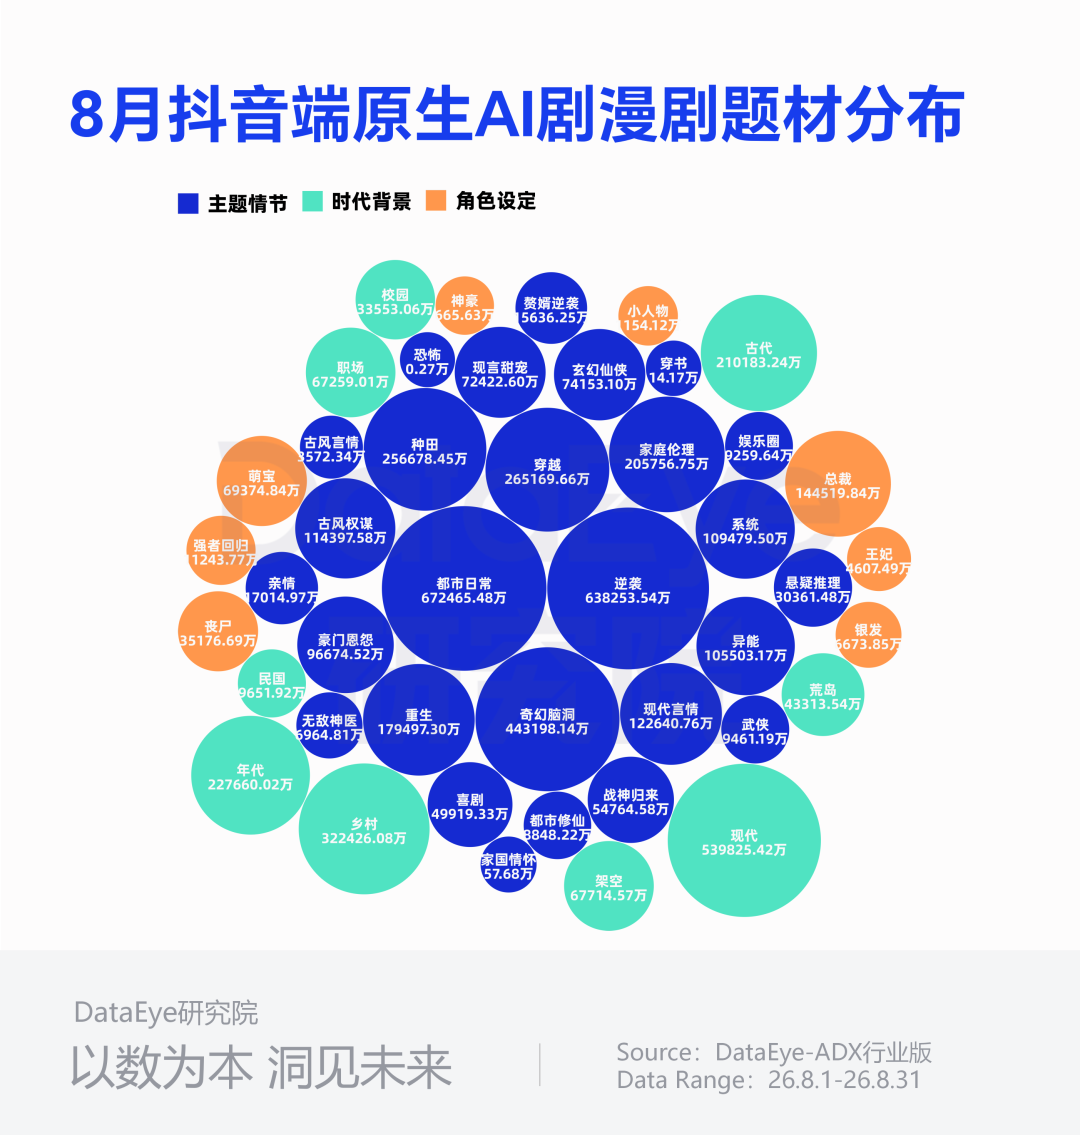
从新剧题材的播放量来看,都市日常题材以672.47亿关联播放增量继续领跑,逆袭题材以628.25亿紧随其后位列第二,现代题材则以539.83亿位列第三,延续了7月以来的趋势。
这主要有两方面原因:一方面是都市日常题材所覆盖的职场、生活、家庭场景与下沉市场用户的日常经验高度重合,共情门槛低、代入感强;另一方面是现实向内容的合规风险更低,在监管趋严的背景下,制作方更倾向于选择价值观正向、风险可控的题材。
此外,现代题材关联播放增量539.83亿,奇幻脑洞443.20亿,乡村322.43亿,穿越265.17亿,种田256.68亿,年代227.66亿,古代210.18亿,家庭伦理205.76亿,重生、总裁、现代言情、系统、异能等,均超百亿量级。其中乡村、种田、年代三类现实向题材关联播放增量合计达806.77亿(题材标签存在重叠,此处为关联口径统计),已成为与都市日常并驾齐驱的核心流量池。
从用户结构来看,女频题材关联播放增量949.79亿,男频678.98亿,女频内容在AI剧漫剧市场中的体量优势继续保持。
DataEye研究院:8月题材格局出现两个明显特点。一是虽然题材播放增量顺序没有发生变化,但月播放增量均明显增长,说明这三类题材依旧持续受到观众的喜爱;二是乡村、种田、年代等现实向题材合计贡献超800亿关联播放增量,7月崭露头角的种田题材在8月进一步增至256.68亿,已从 7月的“新热点”转为“基本盘”。
(4)关联企业
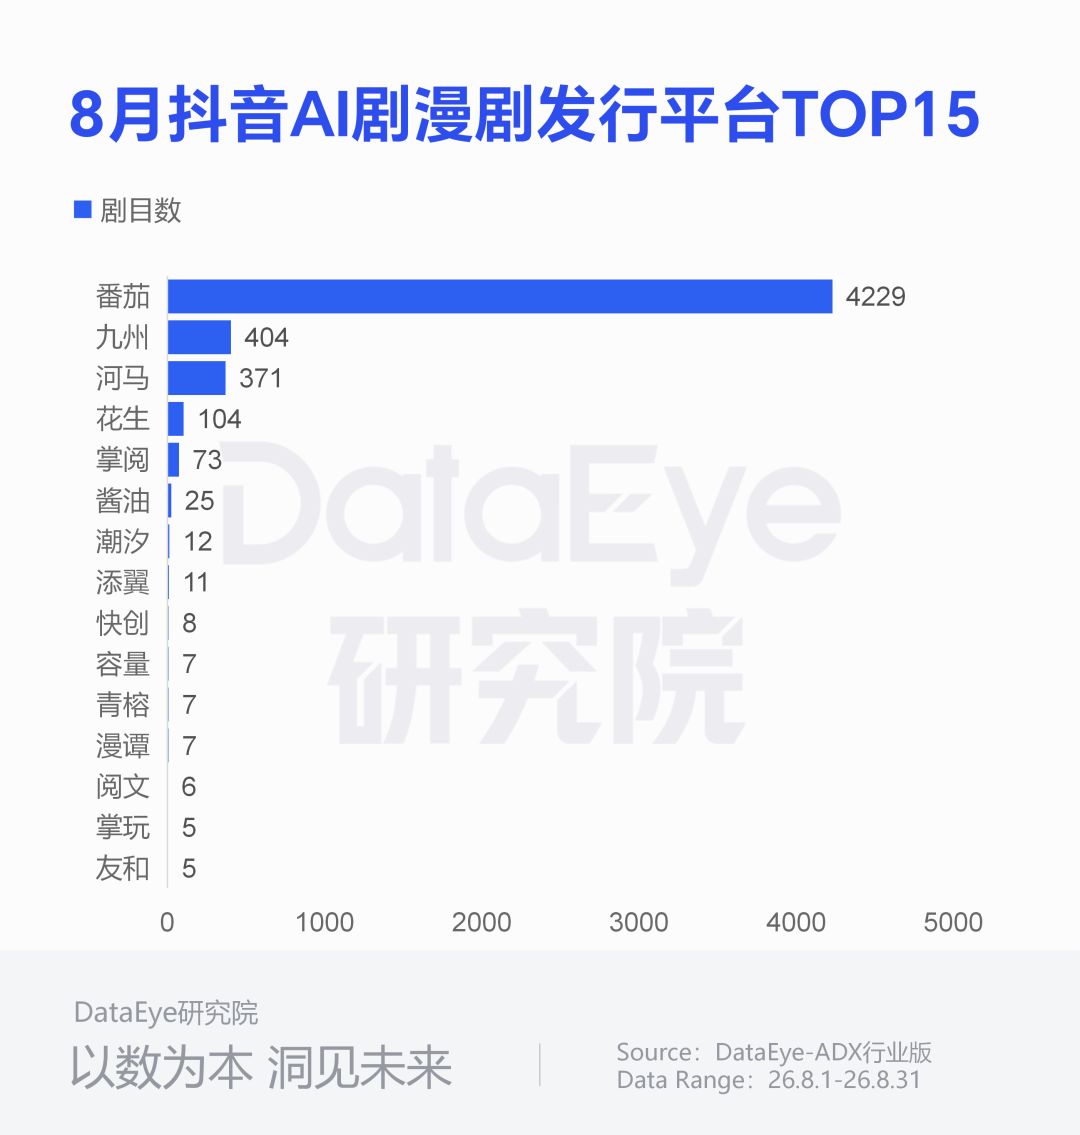
从发行平台来看,在关联剧目数方面,番茄以4229部新剧、898.75亿播放增量断层领跑,占8月新剧总播放增量的54.55%。对比7月的4880部新剧达成820亿的播放量,在上新数量上虽然有所回落,但播放增量继续增长。
九州以404部新剧达成20.10亿播放增量;河马则以371部新剧达成21.13亿播放增量,两者在剧目数与播放增量上互有胜负。掌阅73部新剧,播放增量1.38亿。对比7月,平台方格局出现明显变化:河马上新数激增,从229部增至371部。
快创崛起。虽然仅有8部新剧计入统计,却贡献了22.43亿播放增量,位居平台方第二,单剧平均播放增量达2.80亿,是8月单剧效率最高的发行平台。其中3D漫《先帝将我赐婚将军,他当众降我为妾》播放增量达6.16亿,居8月AI剧漫剧百强榜第19位。
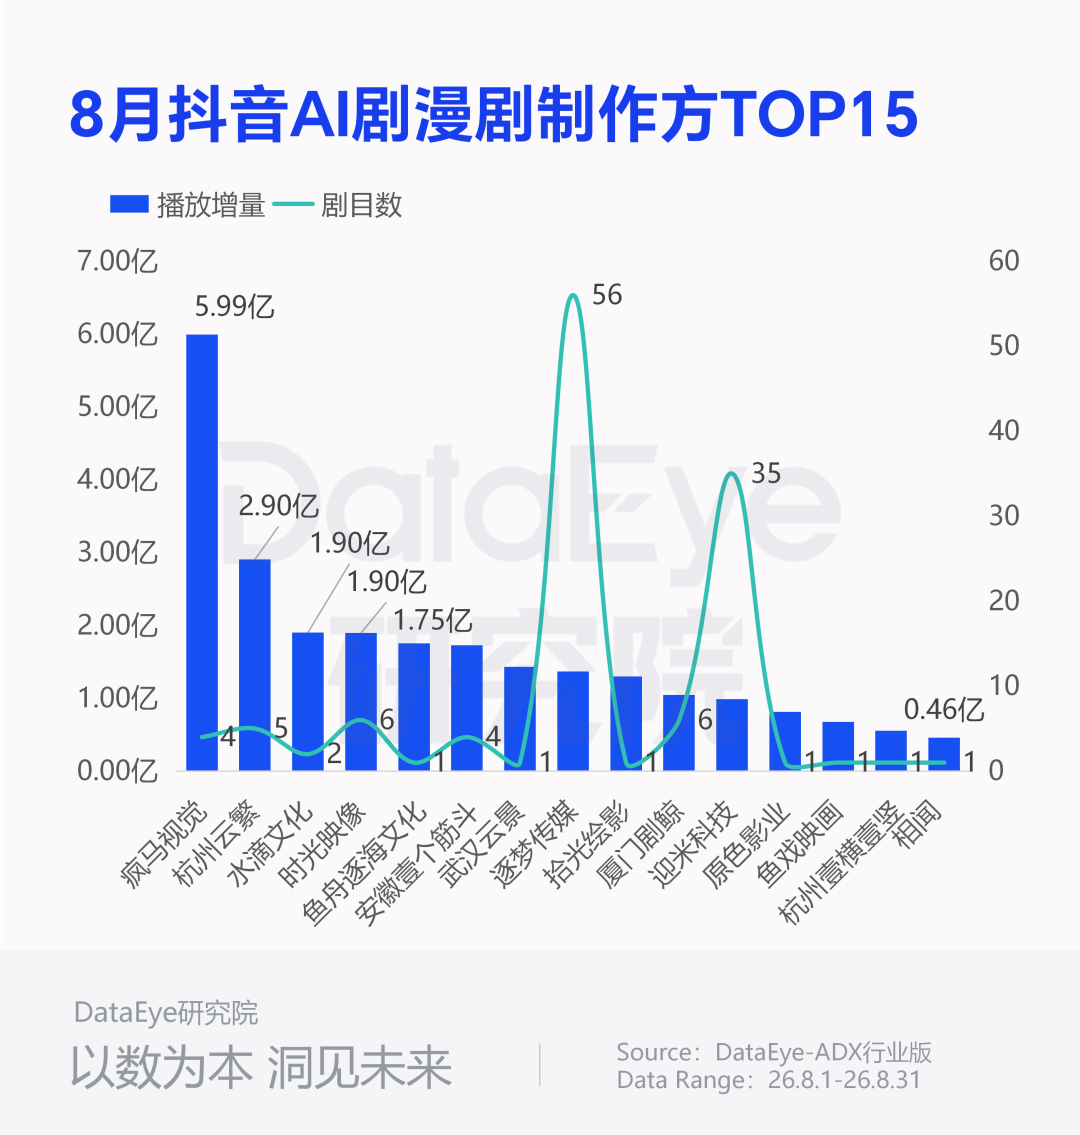
从制作方来看,在已认领的作品中,疯马视觉以4部新剧贡献5.99亿播放增量位居第一,杭州云繁以5部新剧贡献2.90亿位居第二,水滴文化(2部)与时光映像(6部)分列三、四位,播放增量分别为1.90亿与1.89亿。
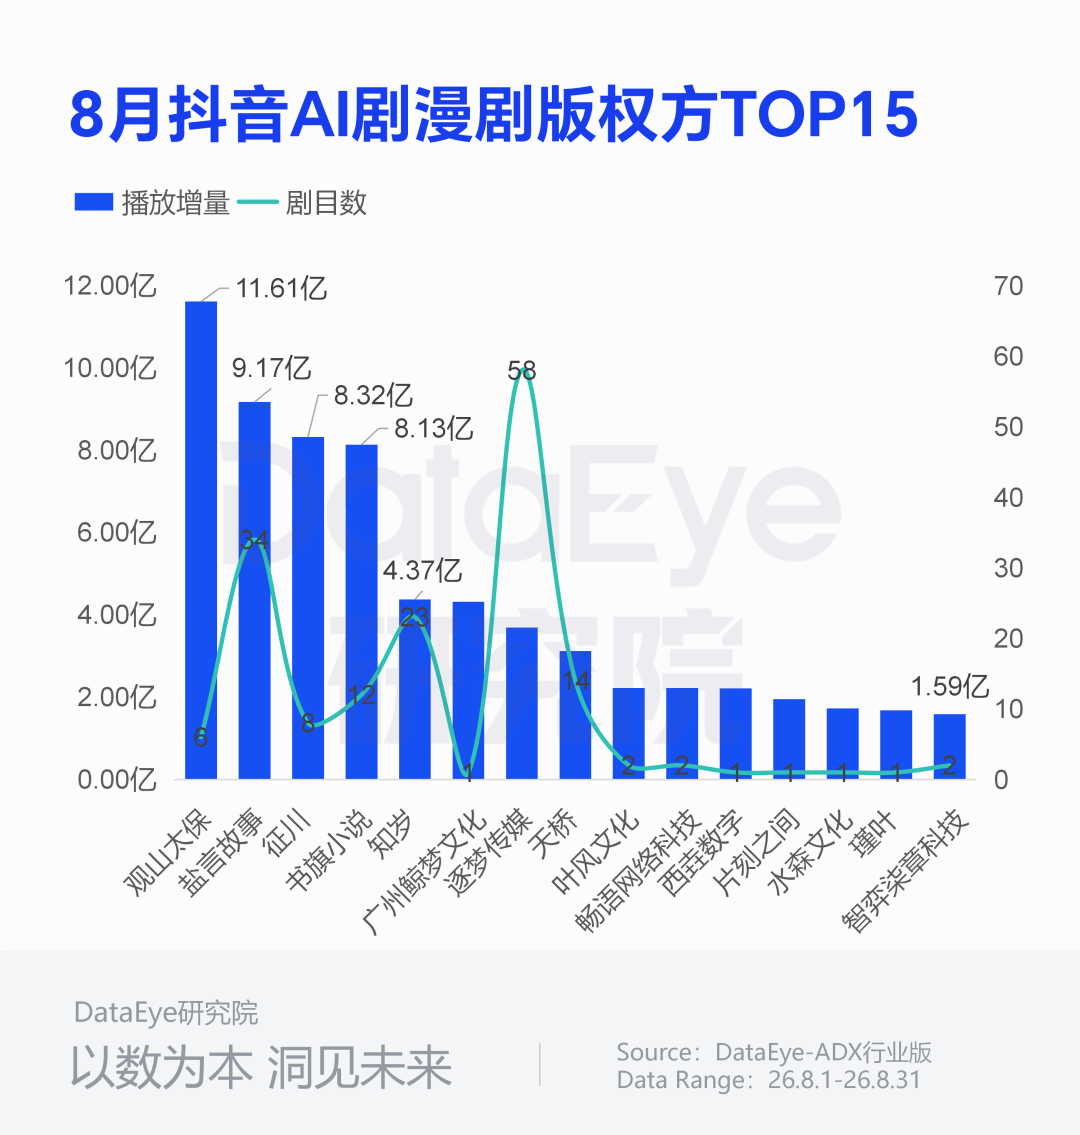
从版权方来看,在已认领的作品中,知乎旗下的盐言故事以21部新增剧目、15.18亿播放增量稳居首位;金石以8部新剧、8.16亿位居第二;征川以5部新剧、7.93亿位居第三,单剧平均播放增量达1.59亿。
DataEye研究院:8月制作方“少产爆量”的特征进一步突出。逐梦传媒以56部新剧换来1.37亿播放增量,而疯马视觉仅4部就拿到5.99亿,两者单剧效率相差超60倍。依靠批量上新换取流量的模式效益持续走弱,单部精品内容的流量撬动优势进一步凸显。
红果AI剧/漫剧数据
(1)上榜数以及热度
从上榜剧目来看,8月共有380部新增AI剧漫剧登上过红果榜单,较7月的475部减少95部,环比下降20.0%。
同时,红果AI剧漫剧热度天花板与上榜门槛同步抬升。8月红果漫剧中,TOP100的上榜门槛提升至5413万,较7月的5200万提高213万。峰值热度破亿的剧目达3部,较7月增加1部。
出现以上情况的主要原因在于8月头部系列型AI剧漫剧对流量的虹吸作用比较明显,部分头部系列“不同季”长期同时在榜,在抬高剧集上榜门槛的同时,一定程度上增加了新剧上榜的难度。
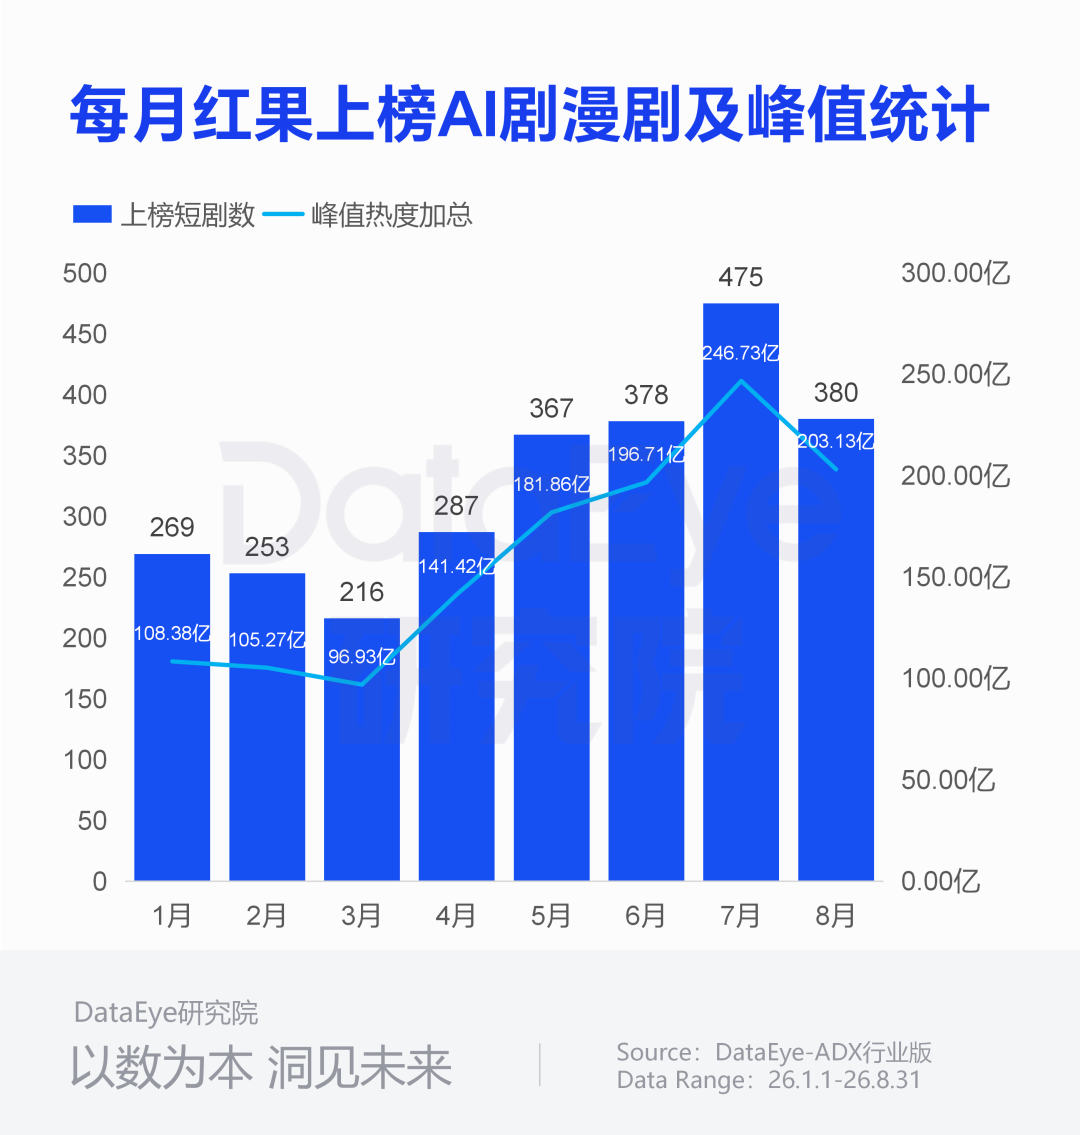
从热度表现来看,8月AI剧漫剧上榜剧的峰值热度总计203.13亿,较7月的246.73亿减少43.60亿,降幅达17.7%。
DataEye研究院评:8月红果端呈现“量减质升”的特征。上榜剧目数与峰值热度总量双双下滑,但上榜门槛与破亿部数同步提升,说明平台的内容筛选机制正在收紧,尾部内容的曝光机会被压缩,流量进一步向头部优质内容集中。
(2)类型分布
从上榜剧类型来看,3D漫在数量上达311部,占比81%,较7月进一步提升;AI仿真人剧上榜64部,占比16.84%,较7月回落21个百分点。
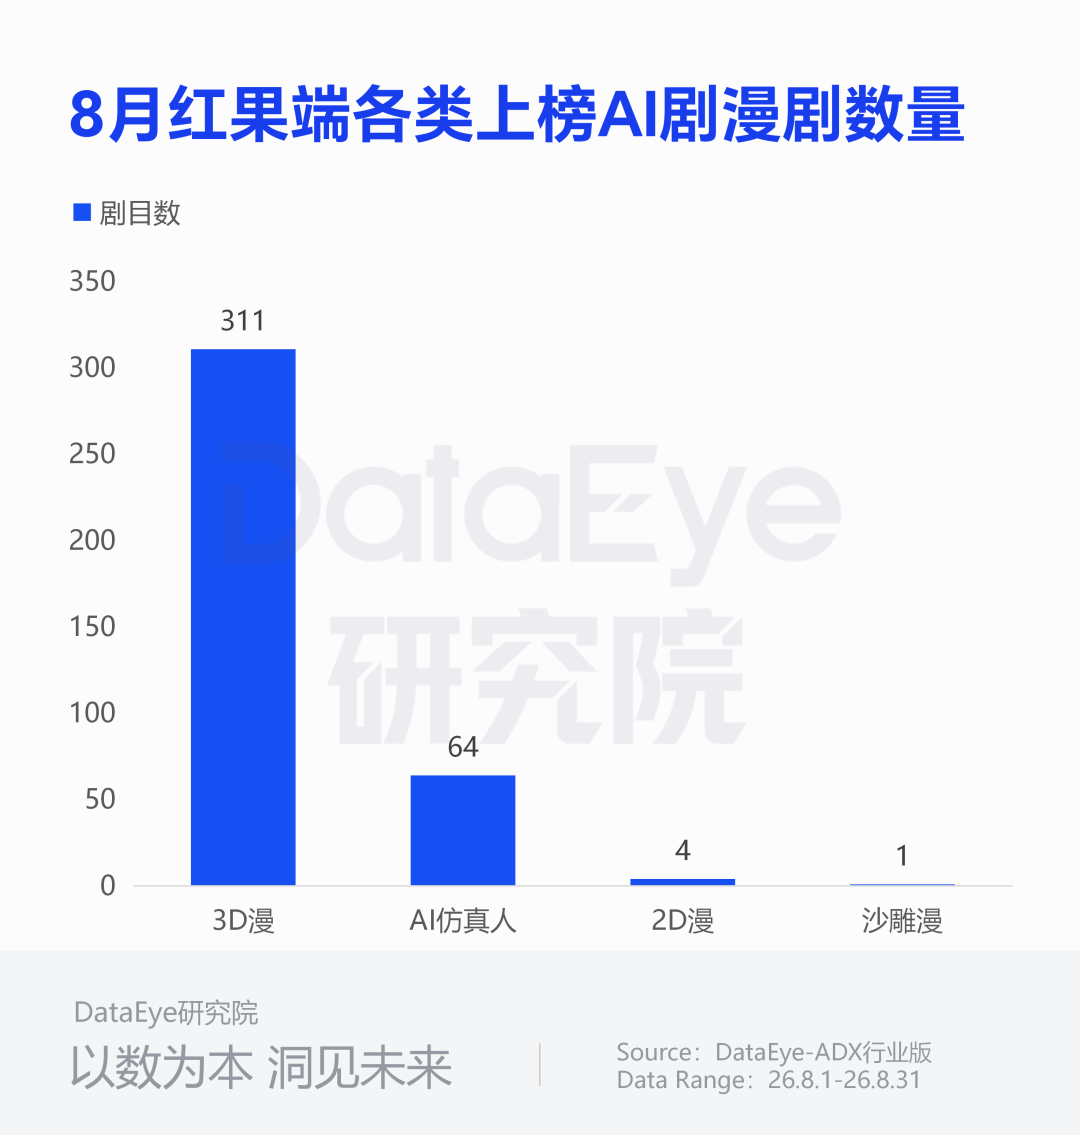
同时,从峰值热度总量来看,3D漫总计峰值热度达165亿,占比81%,是数量与热度的双第一;AI仿真人剧峰值热度35亿,占比17%。
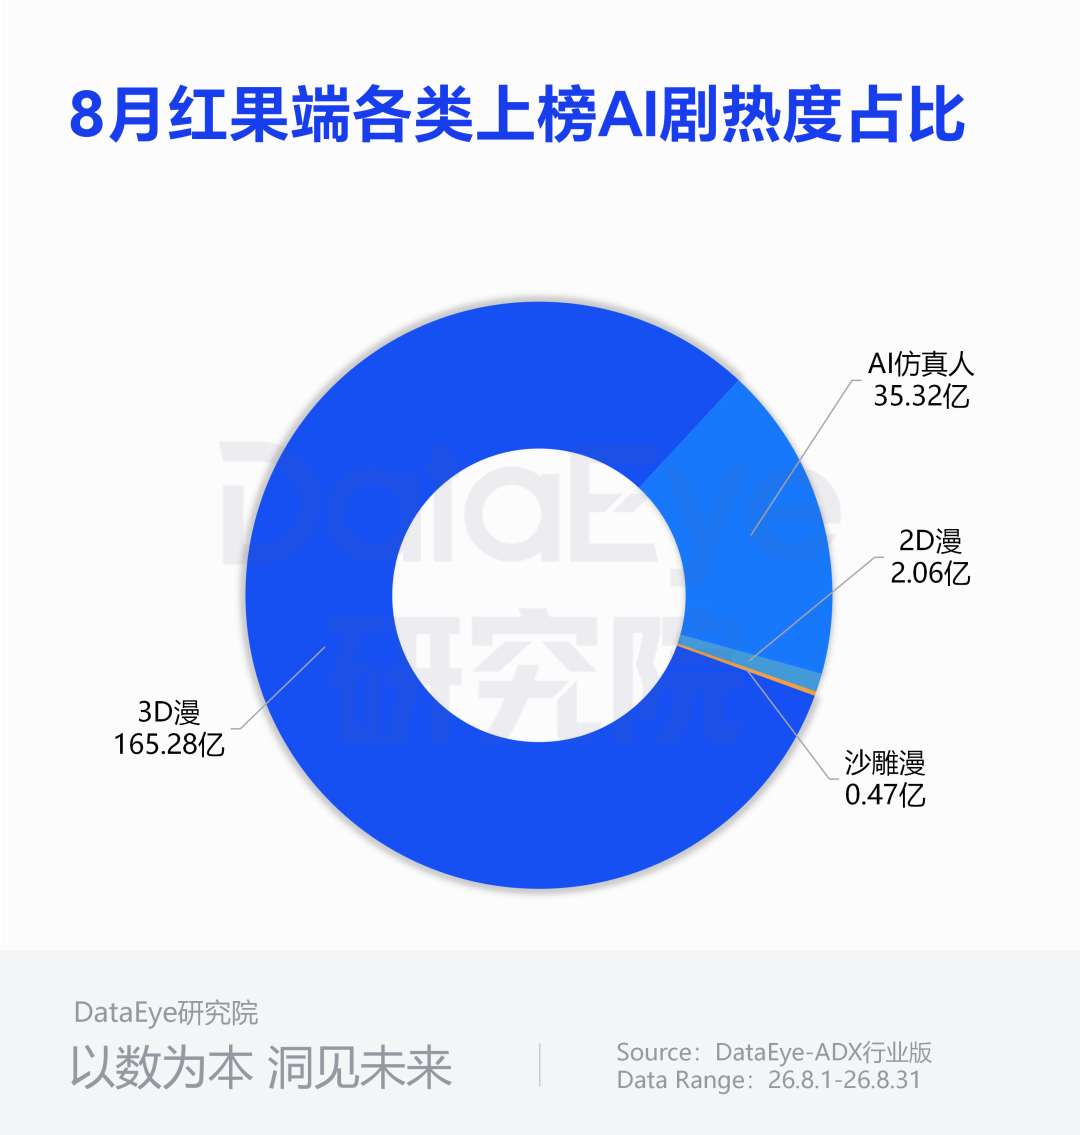
另外,2D漫和沙雕漫的生存空间继续被挤压,2D漫上榜4部(1.05%),沙雕漫仅1部(0.26%)。
8月红果热度峰值排名中,光宇出品的《万妖图录传第十一季》以1.24亿峰值热度登顶,《万妖图录传第十季》以1.17亿位居第二;四川天漫传媒出品的3D漫《咱家剑宗团宠小师妹第三季》以1.15亿位居第三。
DataEye研究院:红果端的剧集情况受平台政策变化影响很深,目前3D漫在红果端已形成绝对优势,8月占比突破八成,较7月的六成再上一个台阶。
(3)题材分析
8月红果端题材呈现出"逆袭打底、奇幻脑洞与穿越并进"的格局。
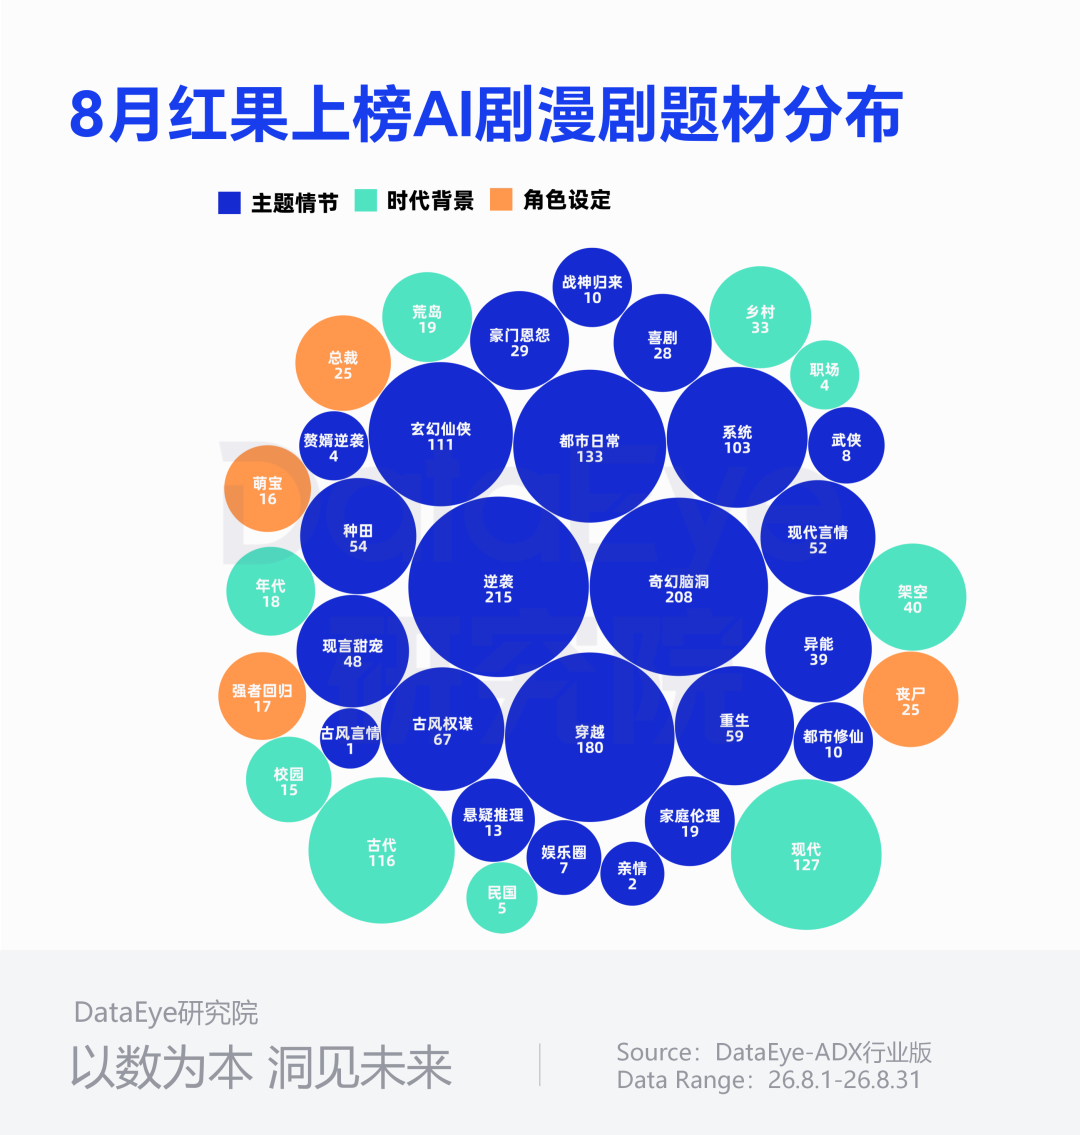
从题材中的时代背景来看,8月上榜剧中,都市日常题材133部、现代背景题材127部、古代背景题材116部,玄幻仙侠题材111部。
结合【主题情节+时代背景+角色设定】三维标签体系来看,主题情节方面,逆袭(215部)、奇幻脑洞(208部)、穿越(180部)、系统(103部)、重生(59部)等关键词出现频次较高;在角色设定上,从剧名高频词可见“谁说、我不、重生、觉醒”等强调身份反转与自我证明的表述密集出现。
本月AI剧漫剧IP系列化趋势进一步加强。8月上榜剧目中,系列作品数量达305部,占总数的80.2%,峰值热度总计164.86亿,占总峰值热度的81.16%。
其中,《万妖图录传》系列第十一季与第十季包揽热度榜TOP2,《咱家剑宗团宠小师妹》第三、四、五季同时跻身TOP6,《聚宝仙盆之杂灵根才是真BOSS》第八、九、十季三季同时在榜,《凡人百世书》第五、六季同时上榜。
从用户结构来看,女频题材上榜198部,峰值热度总计107.54亿;男频180部,峰值热度总计94.53亿,女频在数量与热度上均略高于男频。
DataEye研究院:红果端的IP系列化已从“个别现象”演变为主流供给方式,8月红果上榜作品中超八成为IP系列剧。相较于真人剧的IP系列,AI剧漫剧不需要真人演员档期、实地拍摄与复杂服化道,制作工业化程度更高,批量续作投产的成本与时间门槛更低,头部出品方倾向于依托已验证的IP世界观持续产出续作,依靠观众追更维持热度,从而降低新题材、新IP的试错成本。
(4)关联出品方
8月红果端出品方的头部集中态势明显。
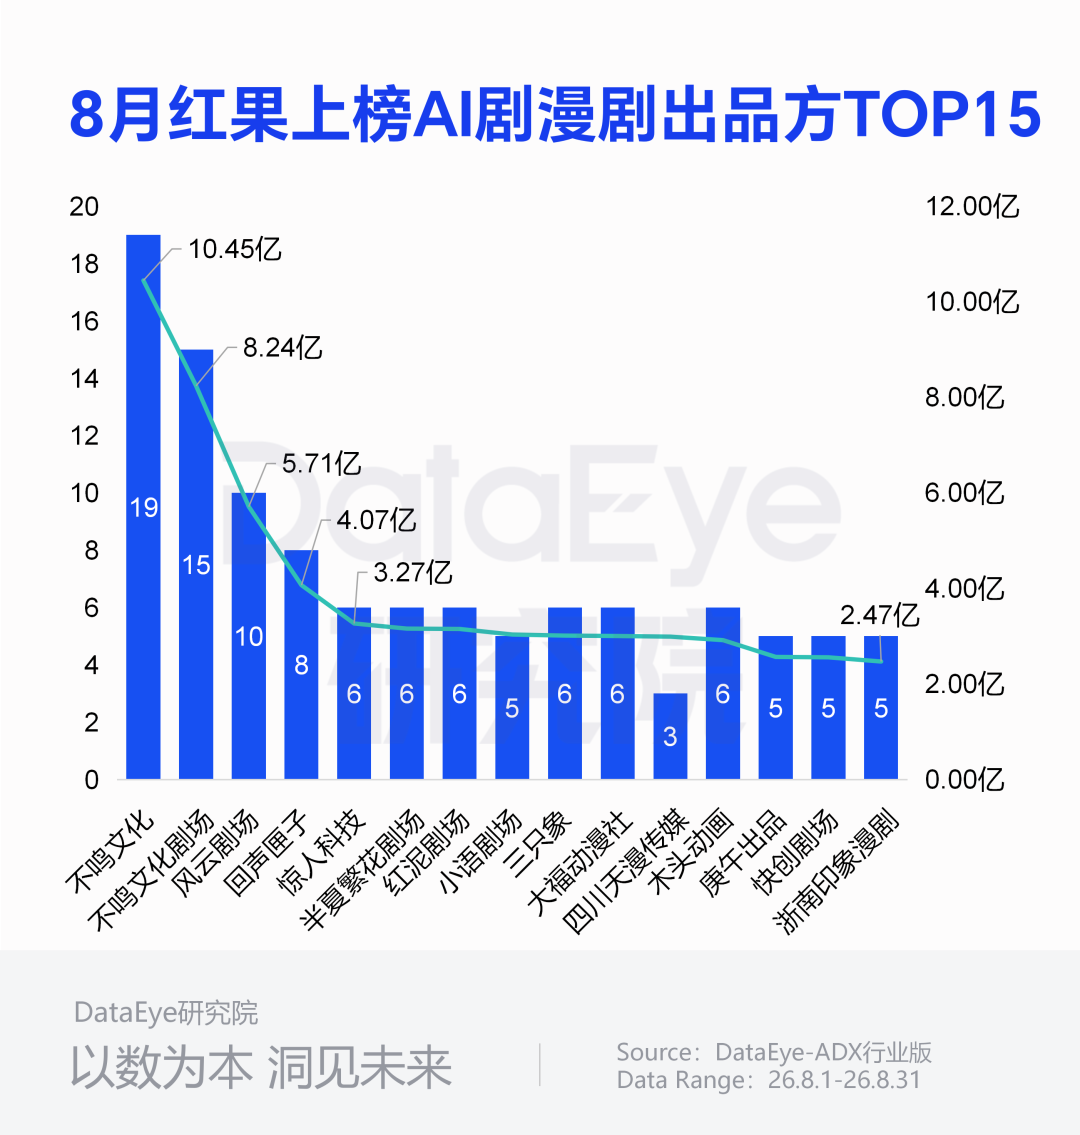
从出品方来看,不鸣文化旗下的账号矩阵8月表现强势。
“不鸣系账号”包含“不鸣文化”“不鸣文化剧场“”惊人科技”“不鸣文化官方号”等认证账号,以上账号8月合计上榜剧目达44部,峰值热度总计达24.15亿,断层位居第一。
其中,“不鸣文化”账号上榜19部、10.45亿,“不鸣文化剧场”账号上榜15部、8.24亿,两者合计34部、18.69亿,是不鸣系账号矩阵中的核心产能账号。
风云剧场以10部上榜剧目、5.71亿峰值热度位居第二;回声匣子以8部、4.07亿位居第三;半夏繁花剧场(6部、3.16亿)与红泥剧场(6部、3.15亿)分列四、五位。
从单剧表现来看,不鸣系账号中热度最高的剧目为3D漫《予你深情侵入余生第五季》,峰值热度达8868万,位居8月红果漫剧百强榜第5;其《假装在月亮心口撒个娇》系列第三、四、五季亦同时上榜。
此外,四川天漫传媒凭借《咱家剑宗团宠小师妹》系列第三、四、五季,以3部上榜剧目斩获2.99亿峰值热度;光宇出品则凭借《万妖图录传》第十、十一季,以2部剧目拿下2.42亿峰值热度,并包揽热度榜前二。
市场观察与总结研判
(1)3D漫的反超,在两端走了两条路
抖音端是增量型反超:3D漫新剧供给量与播放增量双双扩张,AI仿真人剧则供给掉头向下;红果端是替代型反超:大盘热度总量收缩的情况下,3D漫占比却突破八成,份额提升主要来自对手盘收缩。
值得注意的是,AI仿真人剧并未失去单剧爆发力:抖音端TOP10仍有其身影,百强榜也守住37席。据此判断,AI仿真人剧丢的不是爆款能力,而是可规模化的供给能力;3D漫的胜势建立在"能持续、能批量、能系列化"之上。
(2)系列化已从“加分项”逐渐变成“入场券”?
红果端超八成上榜剧目为系列作品,同一IP多季同时在榜成为常态。《万妖图录传》两季包揽TOP2、《咱家剑宗团宠小师妹》三季同进TOP6。系列化的优势不只是稳,更在于单部产出效率更高:续作省去了世界观搭建、美术资产与观众积累的冷启动成本。对中小团队而言,以全新IP切入头部榜单的难度显著上升,深耕细分垂类、做差异化内容仍是相对可行的路径。
(3)两个平台的“集中”,集中的不是同一种东西
抖音端集中在大发行平台,番茄以不足一成的剧目数拿走过半播放增量,流量分配由渠道效率主导——找对发行平台,比多拍几部更有效。红果端则集中在IP而非公司规模:不鸣系账号矩阵以44部断层居首,但热度占比与剧目占比基本持平;真正跑赢的是光宇出品、四川天漫传媒这类“少产爆量”的头部IP方。
(4)题材分化:抖音端吃“现实向”,红果端吃“幻想向”
抖音端都市日常领跑,乡村、种田、年代三类合计超800亿,种田题材已从7月的“新风口”转为“基本盘”;红果端则是逆袭、奇幻脑洞、穿越居前,古代与玄幻仙侠背景占比可观。这一分化直接对应平台机制,算法分发靠低共情门槛博取泛用户,追更机制靠可延展的世界观养系列。同一批3D漫产能,在两个端口应匹配不同的题材策略。
(5)9月需要重点观察的三大变量
一是3D漫能否在抖音端完成播放占比的最后反超,目前差距已收窄至6.17个百分点;二是红果端上榜数与热度总量能否止跌,需警惕是季节性波动还是平台流量池收缩;三是抖音端破百万率能否止住回落,这是判断中腰部产能生存状况的前置指标。
原标题:《8月AI剧漫剧:1647亿播放!3D漫强劲、女频亮眼!不鸣文化断层领先,风云剧场、回声匣子、红泥剧场领跑红果!快创崛起!》