英伟达一季营962亿,DeepSeek估值5000亿,Anthropic押注千亿算力——钱在往哪流?

最近,英伟达发布2027财年第二季度财报:营收962.21亿美元,同比翻倍,净利润596.88亿美元。DeepSeek被曝出以约5000亿元人民币估值启动新一轮融资,四个月涨了七倍。Anthropic刚和Nscale签下一份六年450亿美元的算力采购合同,冲刺2万亿估值IPO。同一天,比尔·盖茨发了篇12页长文,警告AI将引发大规模失业。
钱在加速涌入AI,但不是往一个方向流。三个数字背后是三种不同的押注逻辑,也代表着AI产业链上三个层级的资本博弈。
英伟达:卖铲子的人,赚得最多
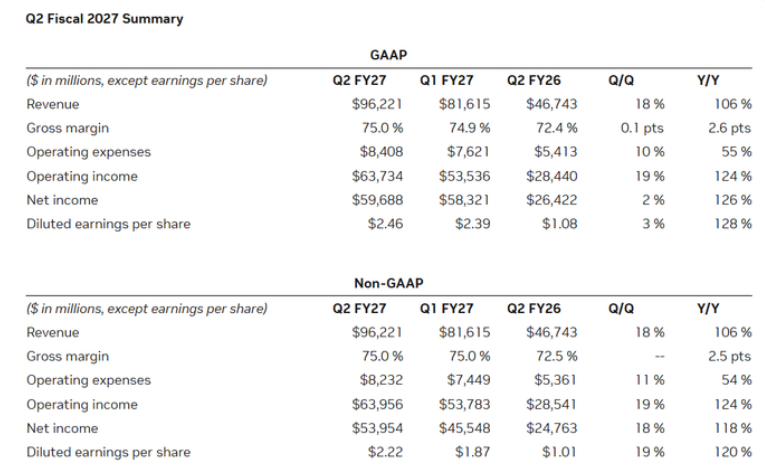
英伟达这份财报的核心数字:Q2营收962.21亿美元,同比增长106%,环比增长18%,大幅超出公司自身指引的910亿美元,也高于华尔街共识预期的919到952亿美元区间。净利润596.88亿美元,同比增长126%。毛利率75%。数据中心收入890亿美元,占总营收的92.5%。
更值得注意的是前瞻数据。Q3收入指引1080亿美元,比市场预期高近5%。管理层指引2028财年营收增长约70%,远超市场预期的45%。客户承诺订单从1190亿美元飙升至2790亿美元。黄仁勋的原话是:"计算就是收入。"
英伟达还透露了一个细节:在所有基础设施保证协议下的最大总风险敞口仅35亿美元,不到季度收入的4%。钱主要不是英伟达自己出的,但它站在每一笔交易的关键节点上。
DeepSeek:5000亿估值,4.75亿营收
再来看DeepSeek。据 8月26日报道,DeepSeek正以约5000亿元人民币估值推进第二轮外部融资,计划募资约500亿元,已聘投行筹备明年在科创板上市。今年5月首轮融资约70亿美元(估值约100亿美元),四个月涨了近七倍。
账面数据是:2026年前7个月营收约4.75亿元,约为2025年全年的10倍。API毛利率82.9%。净亏损约7.15亿元。8月17日V4-Pro提价,高峰期输出价格涨幅达350%。
4.75亿营收对应5000亿估值,市销率超过1000倍。但逻辑也不是完全没有支撑:营收增速是去年同期的10倍,API毛利率82.9%意味着边际成本极低。首轮融资时腾讯、宁德时代、京东、网易和国家AI产业投资基金入局。资本阵容说明市场押的是DeepSeek代表中国AI模型层的未来。
英伟达赚的是当下确定的铲子钱,DeepSeek的估值赌的是未来模型的变现能力。前者已有962亿美元季度营收验证,后者还在亏损7亿的阶段。但两者指向同一个判断:AI基础设施的投入规模,远没到顶。
Anthropic:上市前疯狂囤算力
Anthropic的逻辑又是另一种。这家公司正在为IPO做最后的准备,据报道,预计9月或10月披露上市文件,拟募资1000亿美元,目标估值约2万亿美元,向投资者宣称潜在市场空间超30万亿美元,预计2028年营收1900亿至2000亿美元。
为了支撑这个估值故事,Anthropic近期密集签下一系列算力协议:与Fluidstack的500亿美元、与Volta Infra的100亿美元、与SpaceX的450亿美元(每月12.5亿,持续到2029年5月)、与Nscale的450亿美元(六年,460兆瓦,部署Vera Rubin芯片)。总承诺金额已超1500亿美元。
Nscale这笔交易有个细节:该地块原本由微软预订,微软今夏退出后让给了Anthropic。微软AI收入已开始兑现,而Anthropic还没有——它需要用算力储备来证明自己能服务足够大的市场。Anthropic告诉投资者2028年营收将达1900至2000亿美元——作为参照,英伟达一个季度就赚962亿。
钱在往哪流?三个层级,三种风险
把三个故事放在一起看,AI的资本流向可以分成三层。
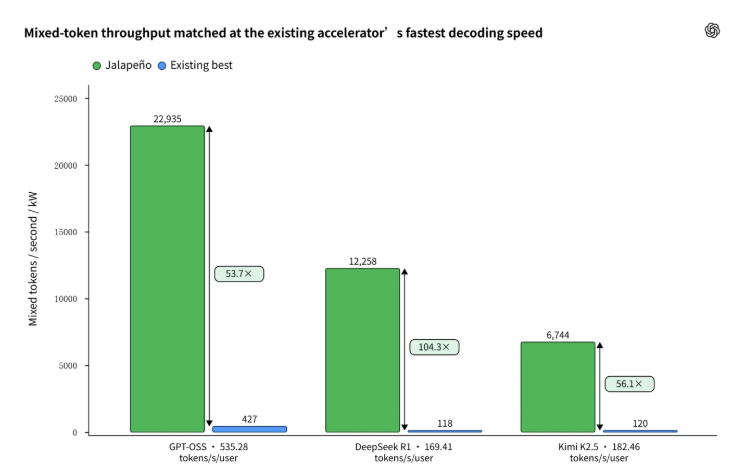
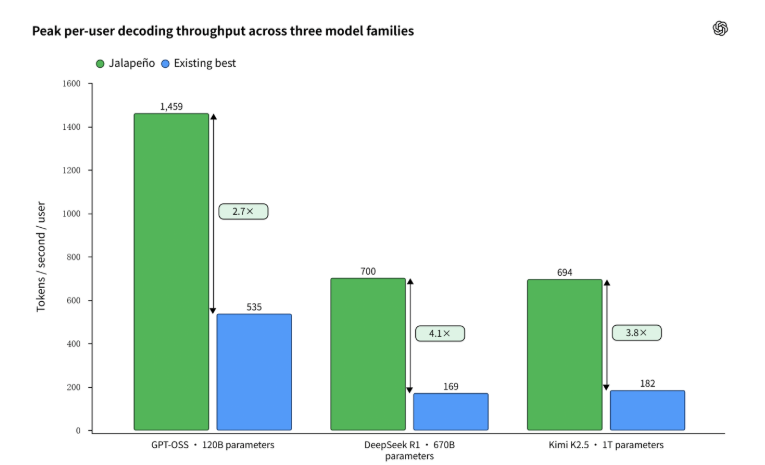
第一层是芯片和基础设施,英伟达是最大赢家。不管哪个模型公司赢,都得买芯片。客户承诺订单2790亿美元意味着未来收入可见度高。但风险是客户正在自研芯片:OpenAI的Jalapeño每瓦性能已超GB300约1.7倍,Anthropic挖走了谷歌TPU创始人。英伟达的垄断窗口还有多久,取决于客户自研芯片的量产时间。
第二层是模型层,DeepSeek是典型。估值5000亿但营收才4.75亿,押注的是模型能力成为AI时代的基础设施。风险在于开源竞争已白热化——智谱的GLM-5.3 Flash、阿里的Qwen3.8都在争夺同一批开发者。82.9%毛利率说明边际成本低,但净亏损7.15亿说明研发投入远超收入。能否在亏损收窄前撑到上市,是关键。
第三层是应用和服务层,Anthropic代表这条路。1500亿美元算力协议本质是提前购买产能,赌未来推理需求爆发式增长。风险是如果推理市场增速不如预期,这些长期合同会变成沉重的固定成本。一个成立三年的公司要在两年后达到英伟达两个季度的营收规模,需要的不只是技术领先,还需要整个AI应用市场按预期成熟。
比尔·盖茨在8月26日那篇12页长文里说了另一面:AI将冲击白领和蓝领工作,各国并没有做好准备。他提出设立"人类保留"岗位——即使AI能做,也留给人类。还提出对AI和机器人征税。
这两个观点放在一起,形成了一个尖锐的问题:如果盖茨担心的是AI太快替代人类劳动,那么英伟达962亿、DeepSeek 5000亿、Anthropic千亿算力协议代表的巨额投入,最终要靠什么回收?如果AI真能大规模替代人力,替代人力的成本节约就是收入来源,这些投入就有回报。但如果应用落地速度跟不上资本投入速度,这些钱就可能变成泡沫。
钱在往三个方向流:往基础设施流,因为短期最确定;往模型层流,因为中期想象空间最大;往应用层流,因为长期看这才是真正创造价值的地方。但所有方向最终都要经过同一个检验:AI创造的经济价值,什么时候追上投入它的资本。
黄仁勋说"计算就是收入"。这句话对英伟达成立,因为它的计算能力现在确实在变成收入。但对花上千亿买算力的Anthropic、对估值5000亿但年营收不到5亿的DeepSeek来说,计算要变成收入,还需要一个关键条件:AI必须真正开始在真实场景中干活,而不只是在跑分榜上刷分。
这笔账,还没算完。