海外短剧大厂首次公开内部数据:AI短剧转化率已经逼近真人

HOLYWATER TECH与Owl &Co近期联合发布的《The State of Microdrama 2026》显示,旗下AI短剧平台My Muse的付费转化率达到23.6%,真人短剧平台My Drama为23.9%。
这是微短剧运营商首次公开对比自有AI短剧产品与真人短剧产品的核心指标。
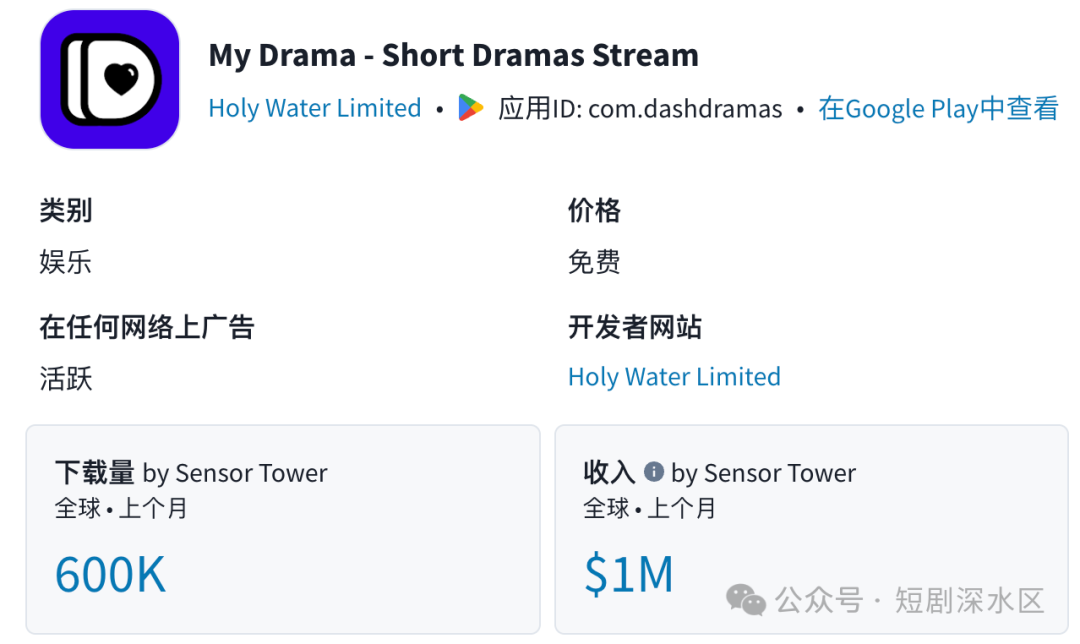
HOLYWATER TECH(以下简称 Holywater),是一家起源乌克兰、以 AI 为核心的娱乐科技公司,在2026年初完成2200万美元A轮融资,公司2025年收入增长了三倍。
这份报告提供了观察美国短剧市场的重要样本,它虽然无法代表海外短剧全部平台,却揭示了几个值得行业高度关注的变化:
美国短剧正在摆脱单一女性市场标签;
65%的用户入场不足一年,市场仍处于高速教育期;
用户平均安装3.1个短剧App,平台争夺的是时长份额;
获客靠广告,留存开始依赖应用内生态;
爱情题材仍是基本盘,科幻与奇幻题材存在最大的供需缺口;
熟悉的IP是最强观看驱动力,AI将扩大IP开发能力;
其中最关键的一条是:当用户从社交广告进入付费页面时,AI内容的商业转化能力已接近真人内容。
AI技术带来了新一轮的平台竞赛,未来美国短剧市场的竞争核心,将集中在四件事上:持续获得新用户、争夺多平台用户的观看时长、提高应用内找剧效率,以及用AI扩大内容测试规模。
01
PART
20条核心发现
受众方面
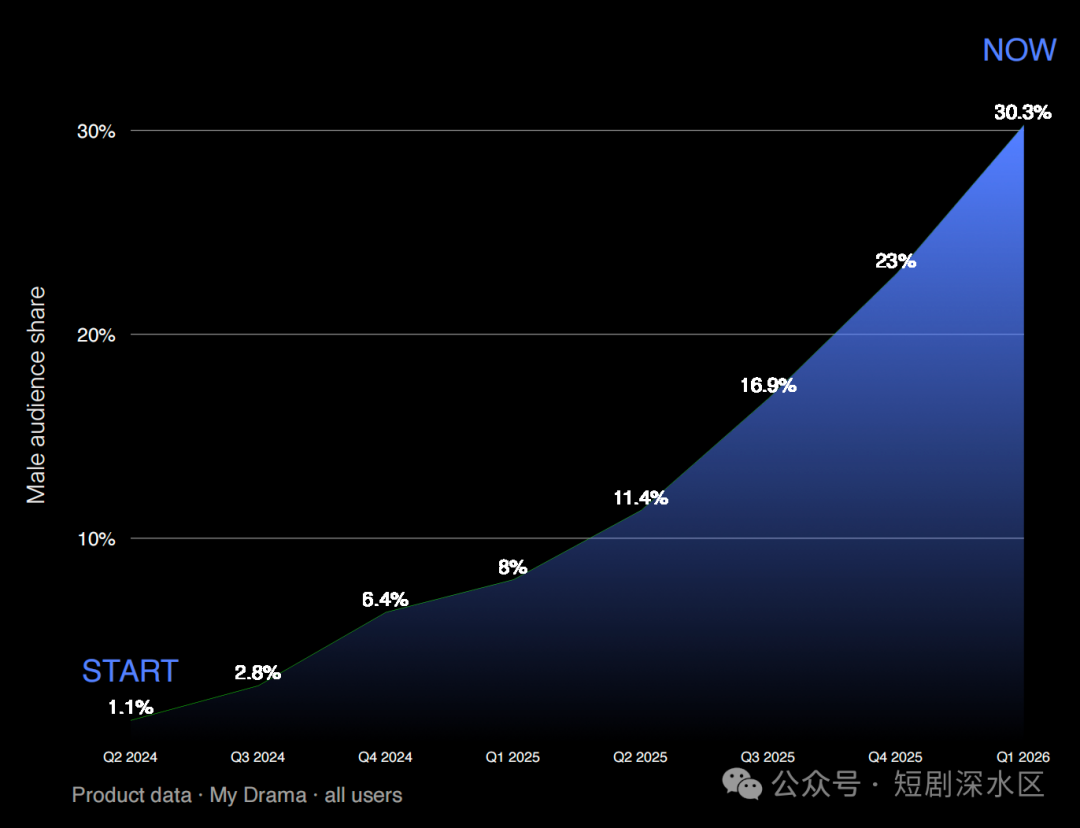
1.男性用户7个季度从 1.1% 涨到 30.3% 。
2024 年第二季度,男性在 My Drama 的月活跃用户中几乎可以忽略不计。7个季度之后,微短剧月活用户中男性占比从 1.1% 增长至 30.3%,增长 28 倍,最近一年涨幅最为迅猛,微短剧受众不再只有女性。
但男性是轻度观看者,他们进入每周 7 小时以上超级重度用户群体的概率不到平均水平的一半。
2.男性用户拥有独特内容偏好。
人均观看时长更低;科幻 / 奇幻题材观看意愿是平均水平 1.4 倍;对 IP 改编内容接受度仅为平均水平一半;多数是通过 YouTube、应用商店搜索发现内容,该渠道占比为均值 1.5 倍。
3.22-27 岁用户5个季度占比翻了3倍多。
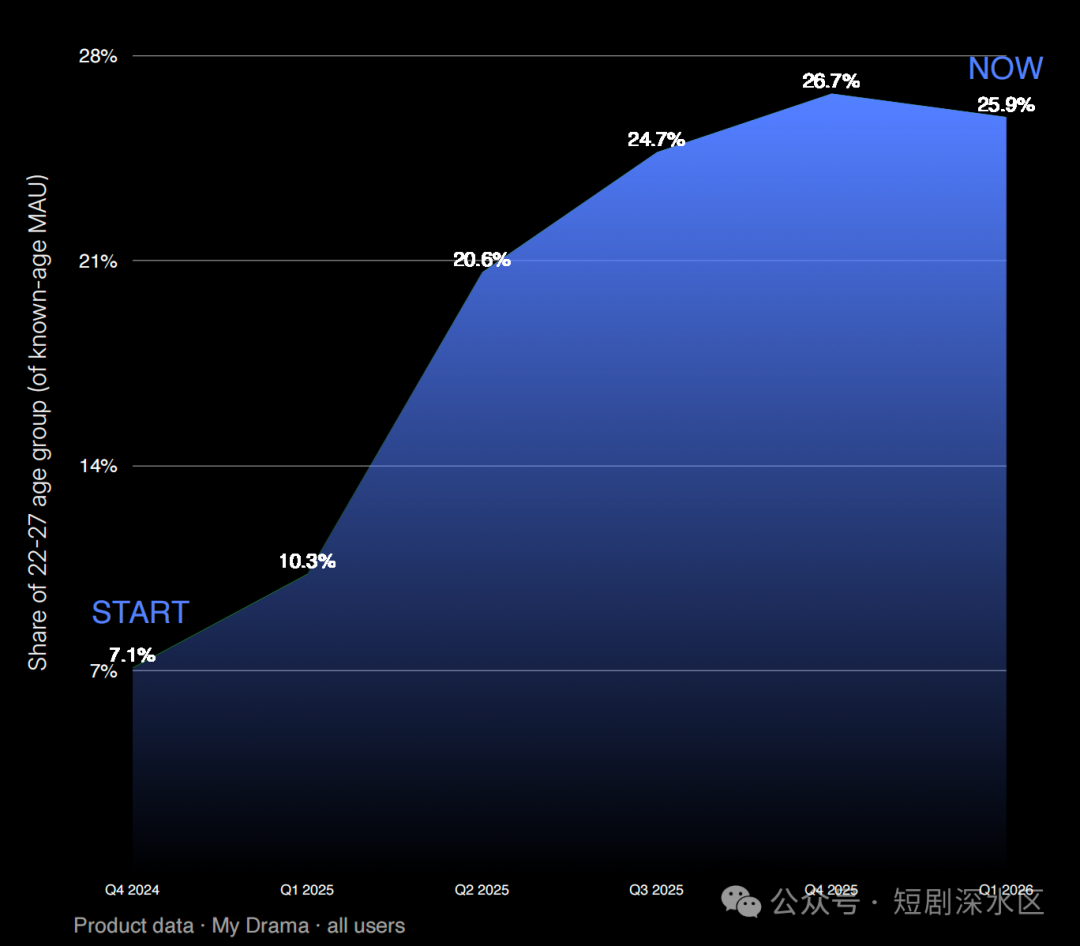
受众画像被重塑的另一个维度是年龄,2024 年第四季度,22–27 岁年龄段在已知年龄的月活跃用户中占 7.1%。到 2026 年第一季度,这一比例达到 25.9%。五个季度内,从7.1%到25.9%,相对增长了265%。微短剧用户中位数年龄正在快速年轻化,新入局用户的内容偏好和早期用户截然不同。
4.微短剧受众仍在形成中,65% 的微短剧用户观看时长不足一年。
在 2026 年 5 月接受调查的 My Drama 用户中,约 31% 的人首次观看微短剧是在 3 个月以内;另有约 35% 的人是在 3–12 个月前开始的;只有 12% 的人观看时长超过两年。
至关重要的是,新观众并非轻度观众,观看时长不足 3 个月的群体中,82% 的人已经每天打开 My Drama,这一比例与使用两年的资深用户相同。产品在用户首次接触时就完成了转化;战略挑战主要在于维持用户流入,而非留住用户。
5.受众画像实时重塑。
2024 年“35‑54 岁女性夜间刷剧”的刻板印象 ,已经不能描述当下真实受众,性别、年龄、使用时长每个季度都变化几个百分点。
观看习惯
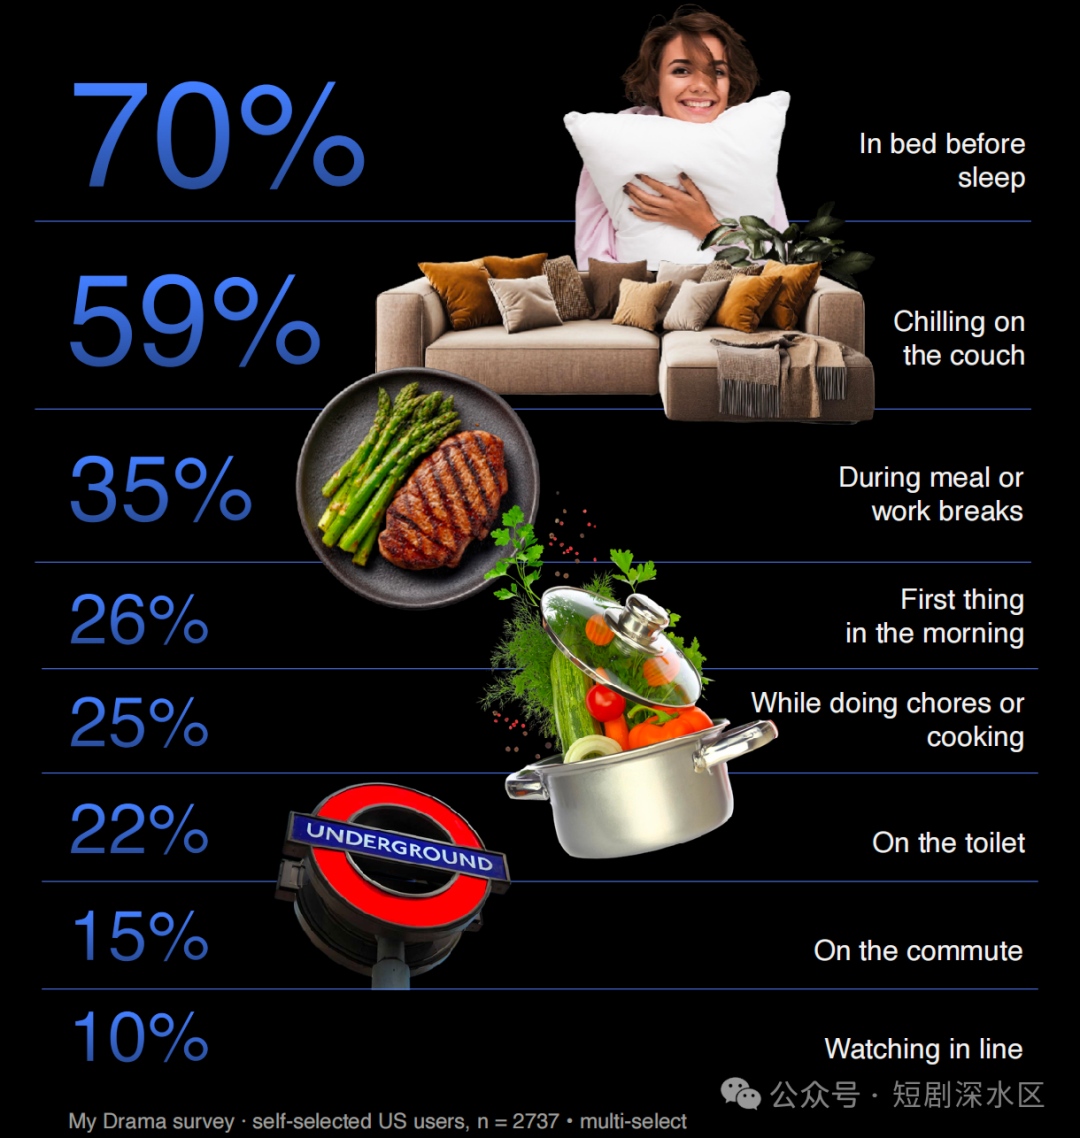
6.微短剧是睡前App 。
70% 用户躺在床上入睡前观看,第二大场景是沙发休闲(59%),短剧整体适配光线昏暗、音量小、独处的碎片化时刻。
7.女性观看时长是男性的1.35倍。
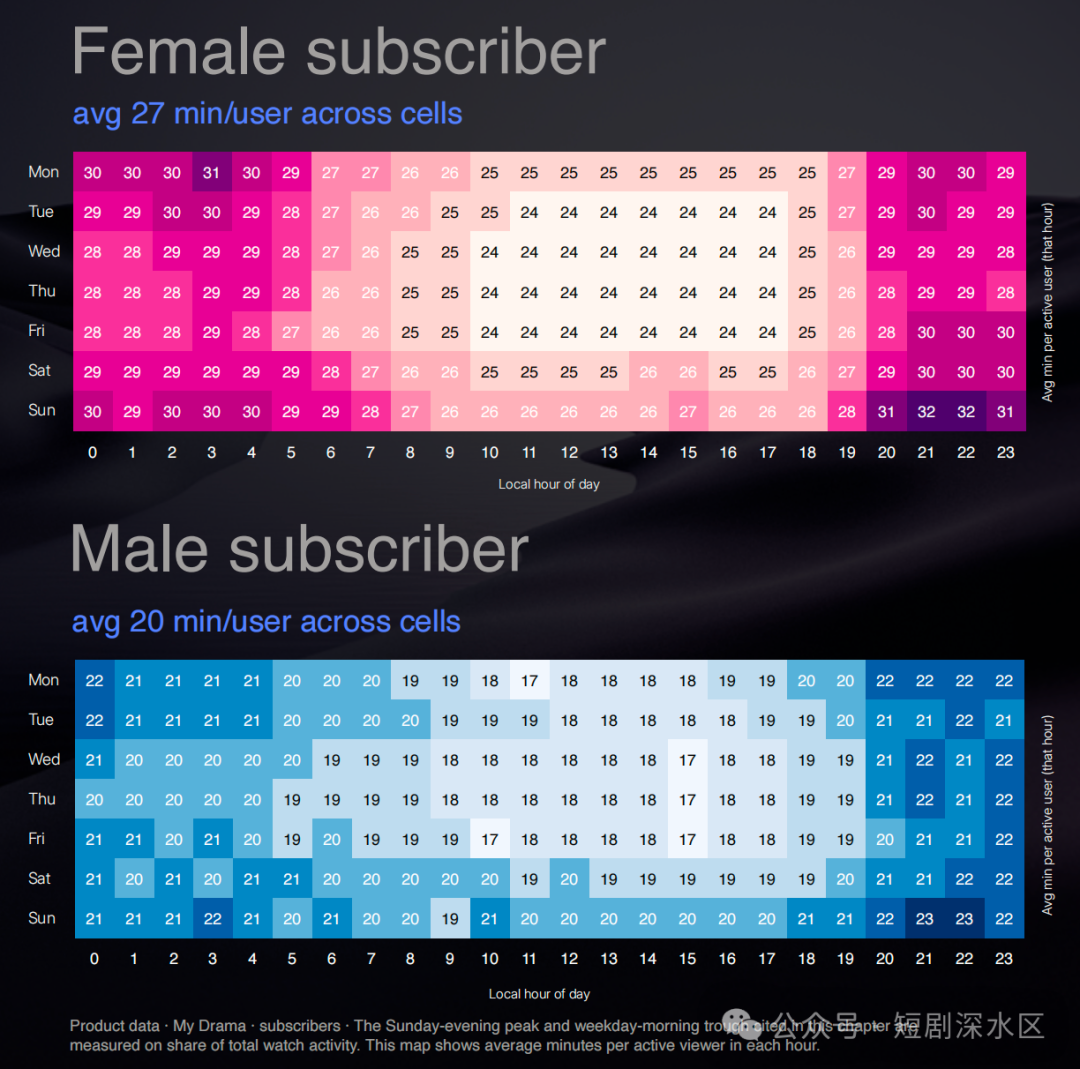
在一周的168小时里,几乎没有任何一个小时男性的观看时长超过女性。所以,性别决定观看强度,而非观看时间。
8.全球统一观看高峰是周日晚8-10点,观看低谷是工作日凌晨3-9点。
男女用户的活跃时间曲线几乎完全一致,整套时间逻辑适用于全部受众。
9.重度用户(≧3h/周)持续增长。
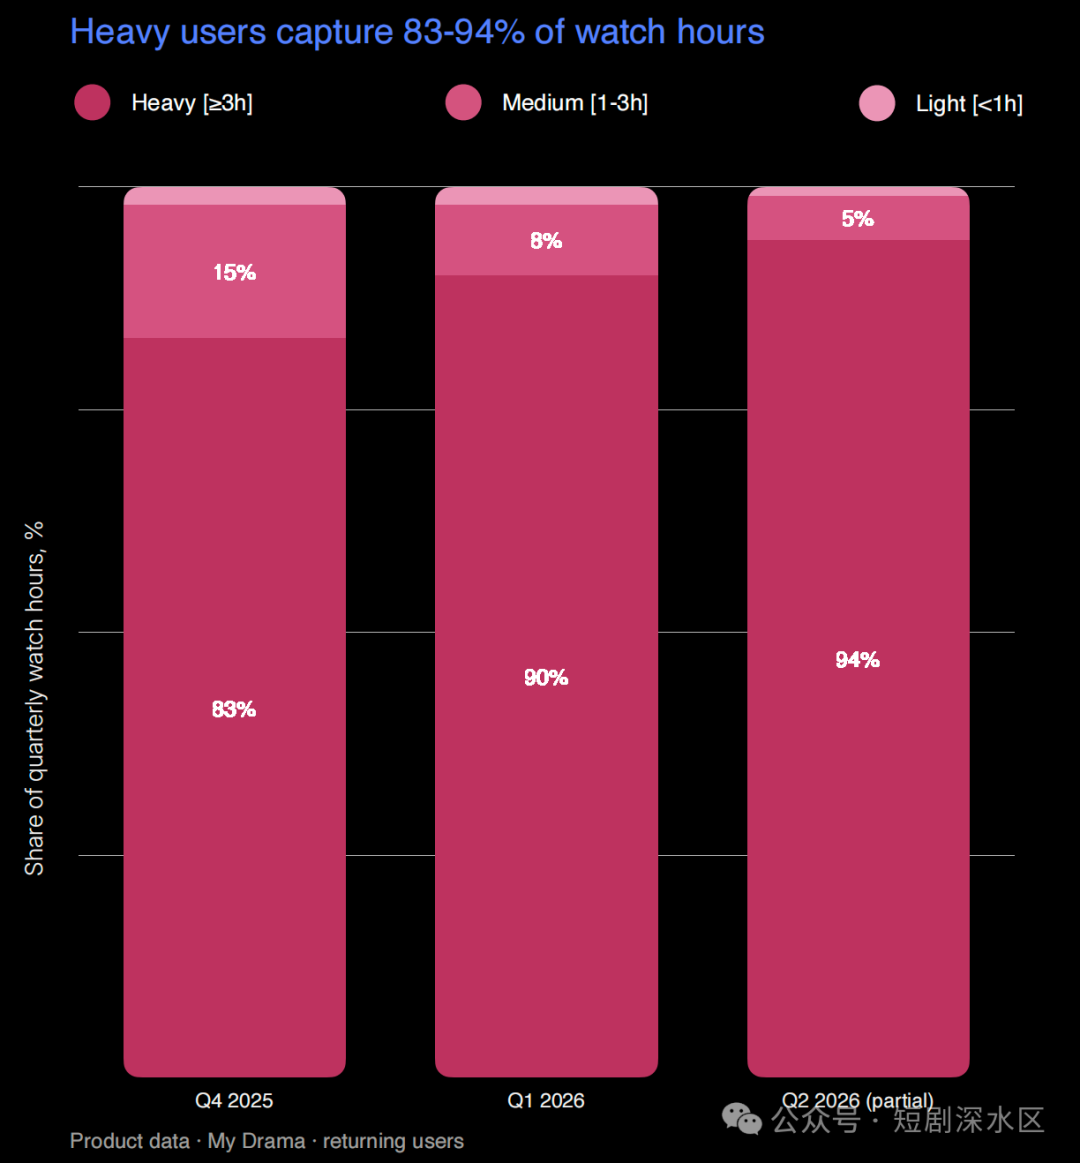
5 个月时间内,周均观看时长从 9.5 小时上涨至 13.1 小时,增幅 38%,重度用户的观看时长天花板远未达到。
10.重度用户在碎片时间看的比例是平均的2倍。
重度用户更多在间隙碎片时间观看,通勤、排队、做家务,观看该类场景频次是普通用户 2 倍;在床上、沙发的观看比例仅略高于均值。微短剧在这些场景下的竞争对手不是传统电视,而是短视频。
发现与留存
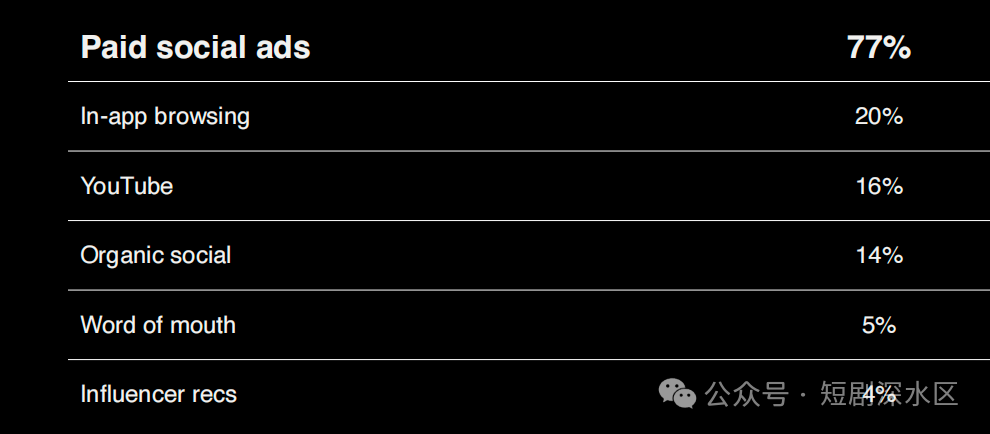
11.77%的新用户来自付费社交广告(Facebook、Instagram、TikTok等)
其次是应用内浏览(20%)、YouTube(16%)和社交短视频(14%)。口碑传播(5%)和网红推荐(4%)目前是较小的渠道。但76%用户说自己推荐过剧,说明用户推荐意愿很强,只是口碑渠道没建起来,口碑是尚未开发的引擎。
12.平均每人手机上有3.1个短剧App,60%每周用3个以上。
海外短剧市场竞争不是抢夺用户独家忠诚度,而是争夺用户分配给微短剧的时间份额。
13.重度用户找剧方式变了。
每周看7小时以上的用户,靠应用内浏览发现新剧集的比例是平均水平的 1.8 倍,通过网红或创作者推荐发现的比例是 1.7 倍。获取用户的渠道并不等于留住用户的渠道,随着参与度的提升,内容发现从付费社交转向生态驱动的探索。
14.受众更想要他们已经熟知的故事 。
41% 的观众将“改编自你已熟知的书籍、电影或剧集的故事”列为让他们看得更多的首要因素,加权得分4.0 分制中的 3.02 分。远超未覆盖题材(2.68分)、知名演员(2.43分)和朋友在看(1.88分)。
类型需求
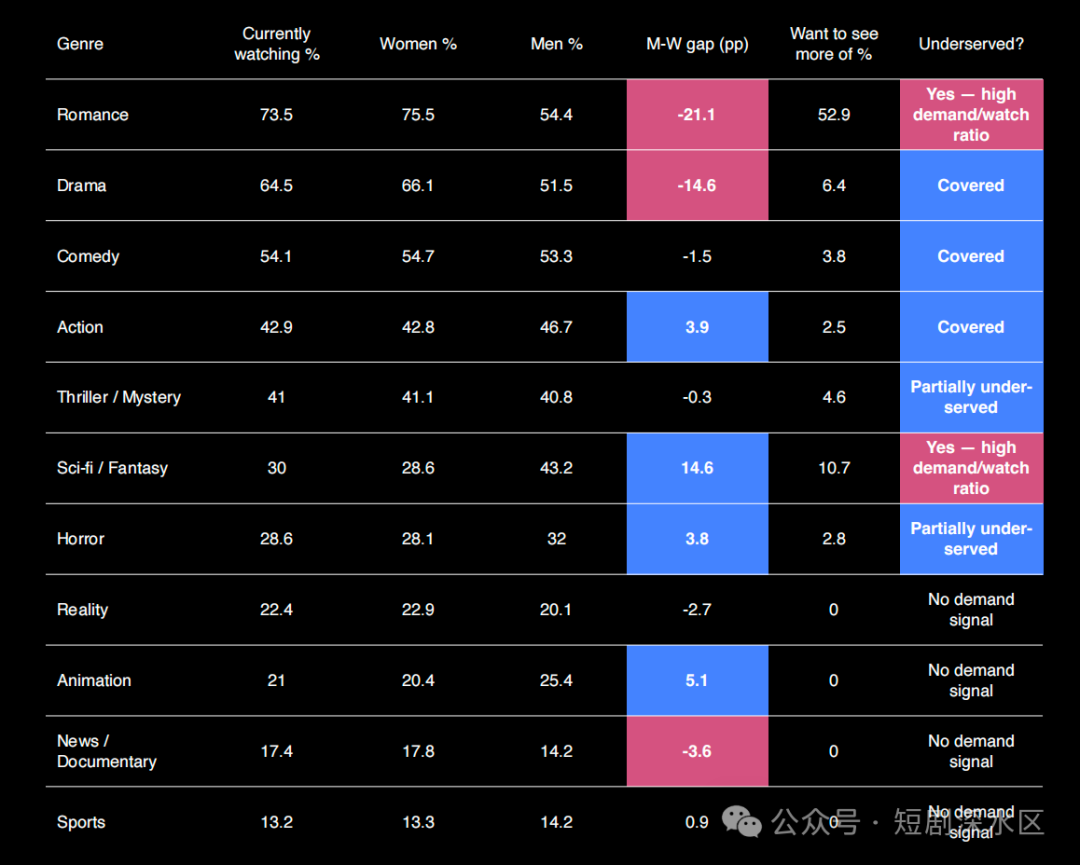
15.恋爱是全民题材。
74% 的观众都看爱情剧,女性观众中这一比例为 76%,男性观众中为 54%,爱情同样是男性受众第一大题材,略高于喜剧,领先动作、科幻、悬疑。
16.科幻/奇幻是最明显的供需缺口。
科幻/奇幻是需求量第二高的类型,但目前只有 30% 的人在看;男女相差14.6%,是男性偏好超出平均水平最大的类别。22–27 岁受众在恐怖、科幻/奇幻方面的比例高于平均水平。而且他们对改编 IP 作为观看驱动力和口碑作为发现渠道的依赖度较低。
17.恐怖、悬疑/推理也有一定空白;真人秀、动画、新闻、体育暂时没有需求信号。
AI短剧
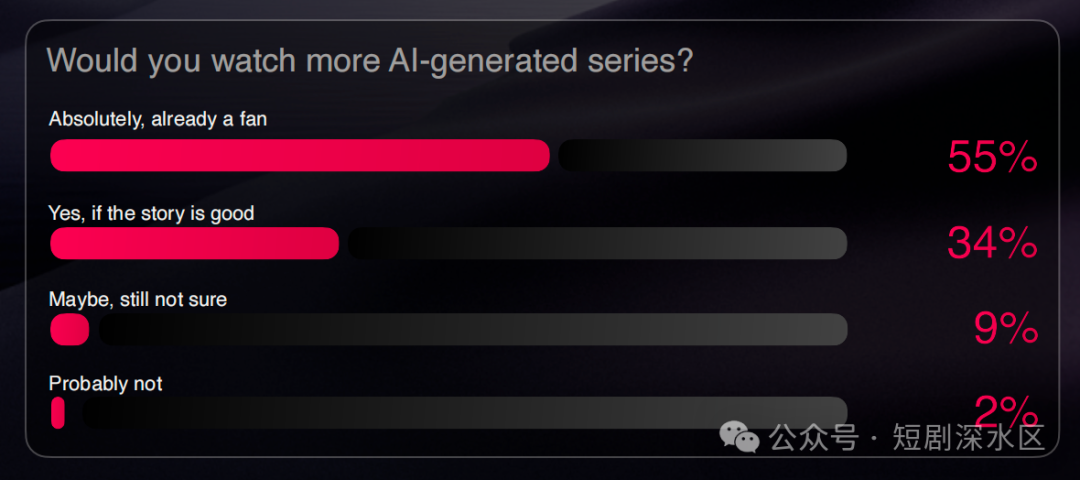
18. 89%用户愿意看更多AI剧。
89% My Muse 用户希望看到更多 AI 生成剧集,55%已经是AI短剧的粉丝,只有2%用户完全拒绝AI,吸用户的并不是AI本身,是更多有意思的故事。
19. AI 短剧的转化效率和真人短剧持平。
从付费社交广告落地到 AI 微短剧的用户,转化为付费订阅用户的比例与落地到真人微短剧的用户相同。匹配用户群两个月的数据对比,My Muse(AI) 23.6% vs My Drama(真人) 23.9%。
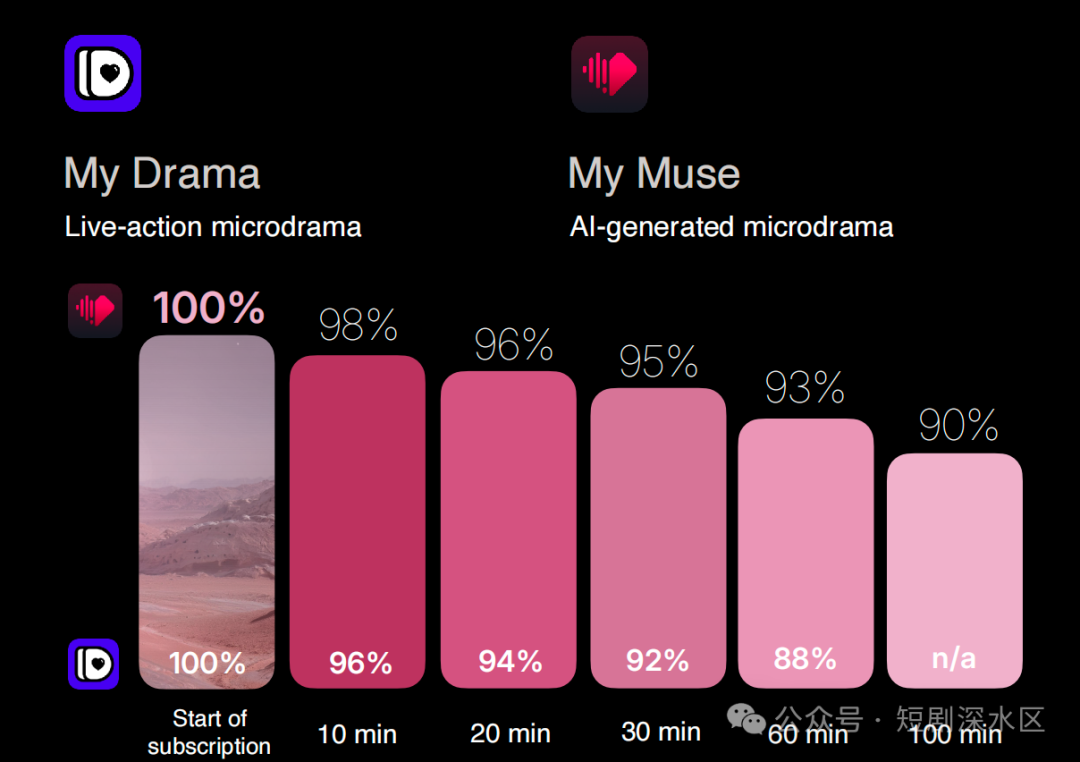
20.AI的留存率也不输真人。
以付费观众为观察对象,从订阅时刻开始测算,两者的留存曲线高度吻合,且 My Muse 在每个检查点上都保持领先。My Muse旗舰剧订阅后100分钟,仍有90%在看;每个时间节点都略高于真人短剧。
///
LAST
给出海短剧公司的五条行动建议
1.把AI首先用于扩大测试规模
AI最现实的价值,是缩短从创意到市场反馈的距离。团队可以同时测试更多题材、开场、人物形象和广告素材,根据点击率、付费率与观看留存决定后续投入。
2.建立“爱情基本盘+类型增量”的内容结构
爱情剧继续承担稳定收入的任务,科幻、奇幻、恐怖和悬疑用于拓展男性与年轻用户。平台需要分别设置预算、产能和评价指标,避免用同一套标准衡量全部题材。
3.从买量平台升级为内容发现平台
付费广告仍然是主要入口,应用内推荐正在决定重度用户的去留。平台应尽快完善榜单、标签、演员主页、系列追更和个性化推荐。
4.提前布局IP与创作者合作
熟悉IP拥有最强的观看驱动力,创作者推荐对重度用户的影响也在上升。网文平台、类型小说作者、YouTube创作者、播客和漫画工作室,都可能成为短剧公司的内容入口。
5.用户时长份额衡量竞争力
平均每名用户安装3.1个短剧App,单一下载量已经无法完整衡量平台位置。企业需要同时观察周观看时长、重度用户占比、应用内找剧比例、跨剧集留存和用户推荐带来的新增。
注:文中图2来自Sensor Tower,其余均来自《The State of Microdrama 2026》