美国五大流媒体巨头全部“竖”起来,传统平台集体TikTok化|美国短剧市场详解

2026年7月28日,美国华纳兄弟旗下,汇聚华纳影视 IP、DC、哈利波特、 自制剧集等海量版权内容的付费流媒体平台HBO Max,正式推出“HBO Max Shorts”竖屏短片频道,以及AI对话式搜索工具“Ask HBO Max”。
至此,Netflix、Disney+、Peacock、Prime Video、HBO Max——美国所有主流流媒体平台全部完成了竖屏短剧功能的布局。
一个始于一年多前的行业趋势,终于画上了闭环。
01
PART
美国短剧市场:从边缘到主流
这个闭环的形成,建立在美国短剧市场爆发式增长的基础之上。
据Sensor Tower《State of Short Drama Apps 2026》报告,2026年Q1全球短剧App下载量已突破8.5亿次,同比增长140%;IAP收入约7.5亿美元,同比增长20%。进入Q2,出海短剧市场收入环比增长约3%,增速虽有所放缓,但整体大盘仍在稳步扩张。
据中国网络视听协会报告,今年Q2海外微短剧上线量达18.1万部,与国内23.9万部的规模已相当接近。
美国市场的重要性尤为突出。2026年Q1,美国仅贡献了全球短剧App 3%的下载量,却贡献了37%的IAP收入。2026年6月,美国短剧市场单月收入仍高达5692万美元,市场份额占比32.82%。
美国贡献了海外短剧全行业53%以上的收入,这一数据清晰地说明了美国市场的付费深度,用户规模不算太大,但付费意愿和能力远超其他市场。
更值得关注的是用户时长的变化。Omdia数据显示,2025年Q4,ReelShort的美国用户日均使用时长已达35.7分钟,超过Netflix的24.8分钟。
Sensor Tower数据进一步显示,全球短剧用户日均使用时长在2026年4月已达25分钟,同比增长85%。同期,OTT流媒体平台的日均使用时长保持在35分钟左右,虽仍高于短剧,但增速明显放缓,两者差距正在快速收窄。
Apptopia的分析指出,短剧正在建立自己的独立观众群体,短剧用户回流到Netflix等平台的比例持续下降。
这种用户注意力的迁移,而非直接的订阅损失,才是推动传统流媒体平台拥抱竖屏视频的真正原因。
02
PART
巨头就位:五大流媒体平台的短剧布局
Disney+
Disney+率先于2026年3月在美国市场推出竖屏视频功能“Verts”。
2026年8月5日,迪士尼更进一步,宣布与TikTok达成全球内容共享合作,将TikTok创作者制作的关于Pixar、Marvel、Star Wars等IP的粉丝内容引入Disney+的Verts板块。
这是TikTok内容首次被分发到其他平台,迪士尼首席营销官Asad Ayaz表示,“最好的故事讲述者首先是粉丝”。
Disney+ 现任CEO乔什・达马罗在上周三的分析师电话会议上表示,短视频内容的加入 “让迪士尼 + 的产品体验变得更加完整”,合作有望延长用户停留时间、提升用户互动,同时帮助用户发掘更多新剧集。
同时还明确表达,“(和TikTok的合作)这对我们而言意义重大,也高度契合我们流媒体业务的长期战略。”
Netflix
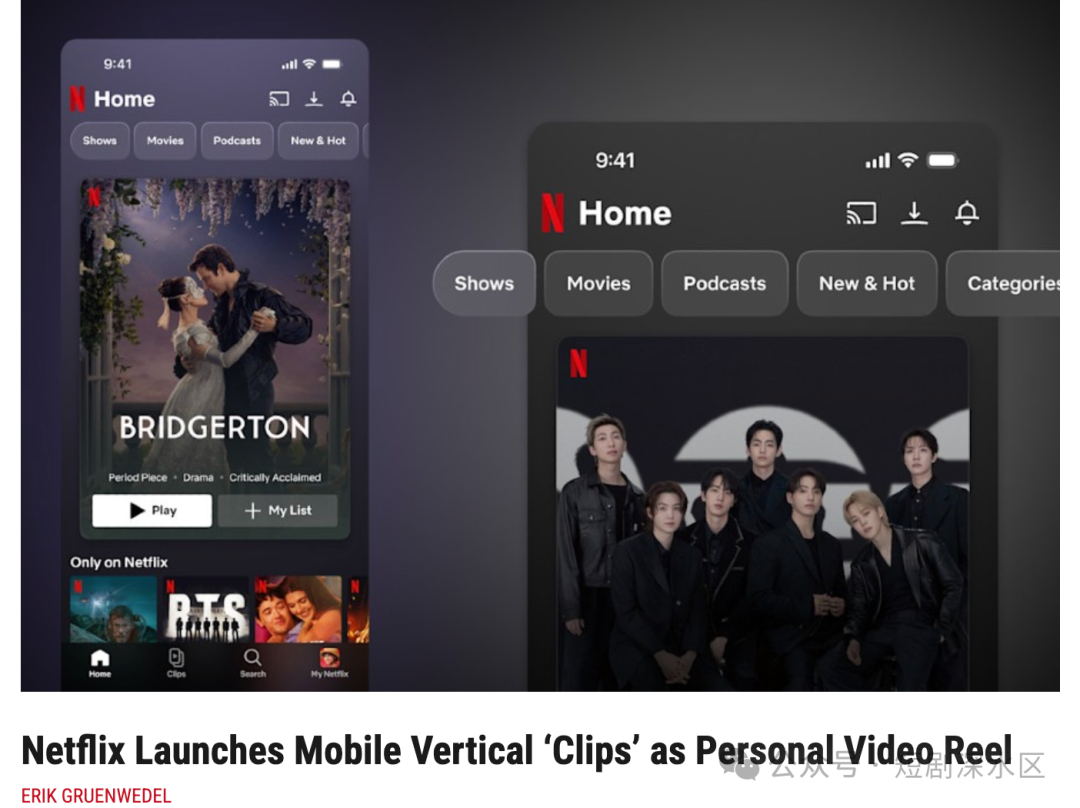
Netflix紧随其后,于2026年4月30日正式推出“Clips”功能,以竖屏视频信息流的形式,播放Netflix原创内容的精选片段,用户可以直接跳转观看完整剧集或将内容加入“我的列表”。
Netflix将其定位为“一个个性化的精彩片段集锦,帮助你决定接下来看什么”。目前已在美国、英国、加拿大、澳大利亚、印度等多个市场上线。
(Media Play News相关报道)
Prime Video
亚马逊旗下的 Prime Video于2026年5月加入战局,也推出名为“Clips”的竖屏短视频功能。该功能最初在NBA赛季期间以篮球集锦形式试水,随后扩展至电影和剧集片段。
Peacock
Peacock为 NBC 环球旗下流媒体服务,相较于其他巨头,Peacock采取了更为激进策略,不仅做竖屏内容发现,还亲自下场制作原创微短剧。今年6月15日,Peacock推出首部Bravo原创真人秀微短剧《Campus Confidential: Miami》。
此外,Peacock还推出了AI驱动的竖屏NBA直播“Courtside Live”、由Andy Cohen数字分身主持的AI竖屏信息流“Your Bravoverse”,并从ReelShort引进了一批剧本微短剧。
(Media Play News相关报道)
HBO Max
2026年7月28日,HBO Max正式上线“Shorts”功能。这些短片由AI工具利用场景级元数据从数万小时影视内容中自动生成,再由人工编辑筛选和竖屏化处理。目前该功能在美国部分iOS用户中小范围测试。
需要特别指出的是,HBO Max Shorts目前并非原创竖屏内容,而是将现有节目素材重新裁剪为竖屏格式。
至此,Netflix、Disney+、Peacock、Prime Video、HBO Max五大主流流媒体平台全部完成竖屏短剧布局。
03
PART
中国短剧公司在美国的竞争格局
在美国短剧市场,中国公司不仅是参与者,更是主导者。
据Sensor Tower数据,2026年Q1,DramaBox和ReelShort的应用内购收入都接近1.4亿美元,仍是全球短剧App最稳定的两座收入高地。进入Q2,头部格局保持稳定,DramaBox、ReelShort与NetShort稳居收入前三,ReelShort在6月重回全球下载榜首。
竞争格局正在发生变化。
ReelShort的美国用户心智优势依然明显,在美国市场同时位列下载、IAP收入和MAU第一,形成了短剧出海市场中少见的“规模、活跃、收入”三榜统一。但市场份额正在被蚕食,据Apptopia数据,ReelShort在品类内购支出中的份额已从高位回落至接近30%。
NetShort是Q2最大的亮点。
NetShort在Q2的海外收入超过9100万美元,环比增长31%,下载量增长约25%。在头部短剧App普遍承受下载回落或收入放缓的背景下,NetShort是少数同时实现用户增长和收入增长的平台。
字节跳动旗下的PineDrama同样表现抢眼,Q2下载量环比增长460%。
2026年6月22日美国区iPhone娱乐畅销榜Top 20中,ReelShort、DramaBox、DramaWave、NetShort、ShortMax、GoodShort六款国产短剧App集体上榜。目前,中国短剧运营商仍占据全球短剧市场约80%的份额。
04
PART
给中国短剧玩家的美国市场实操建议
美国贡献了全球短剧App 3%的下载量,却贡献了37%的IAP收入。这片市场的收入天花板高,但门槛更高。下面我们试图从题材、制作、变现、买量、支付五个维度给大家参考建议。
第一,选对题材,霸总和狼人已经不够用了。
北美用户的核心受众为25至45岁女性,占用户近七成。最受欢迎的题材集中在爱情、超自然元素,如吸血鬼、狼人、黑帮首领等。
但市场正在变化。言情类题材如甜宠、霸总,因同质化严重已出现审美疲劳,下载量一度暴跌37%。北美市场对男频内容的渴求度正在上升,战神等男频玄幻题材通过AI漫剧降低了拍摄成本后,正在吸引更多北美男性用户。
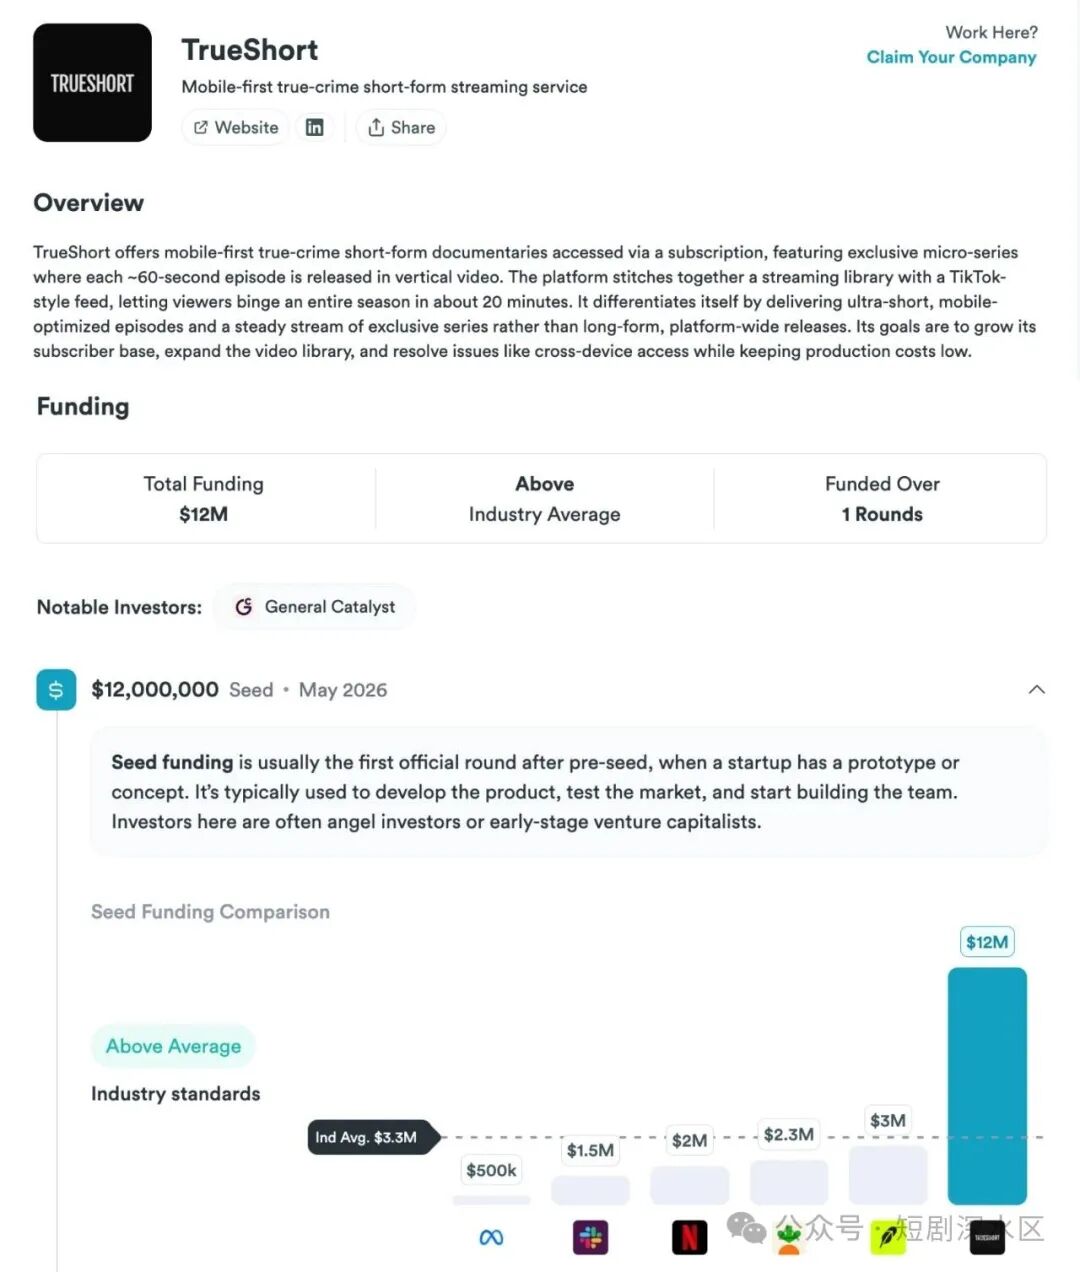
此外,悬疑犯罪类短剧正在成为差异化突破口。美国初创公司TrueShort将真实犯罪案件改编为每集60秒的短剧,上线6个月ARR达240万美元,在App Store新闻类应用中排名第10。
(来自Simplify数据)
狼人题材值得单独拿出来说。2026年第二季度,海外高投流AI剧中狼人标签的出现频率逐月走高——从4月的6部增加到5月的19部,6月虽小幅回落至17部,但整体已形成明确的增长趋势。
AI的低成本制作能力,让狼人这类以往特效和服化道要求极高的西方奇幻题材第一次具备了规模化生产的可行性。对中小团队而言,这可能是比都市情感更值得押注的赛道。如果资源有限,建议避开甜宠霸总,可以考虑在男频中选一个细分赛道深耕。
第二,内容本土化不是翻译字幕,重要的是重建世界观。
在国内拍摄再配上外语的出海短剧,与在北美当地由本土团队制作的短剧,最终的市场热度和用户接受度还是有较大差距。
本土化至少要做到三个层面:
世界观层面,北美AI短剧对“契约”和“规则”的重视度非常高。以都市霸总为例,剧情核心除阶级碾压外,往往叠加了“老钱vs新贵”的权力对抗,以及法律条款、家族信托、商业合同等一整套制度性约束。狼人题材的世界观复杂程度甚至不亚于一款大型游戏,从狼人部落首领到流浪狼划分十余个等级、结契标记方式、拒绝伴侣的路径与代价,都有清晰设定。
情感层面,北美观众更偏好高张力配置。双男主、宿命恋、禁忌恋、年龄差恋等强冲突设定受欢迎,且相当一部分加入了黑帮、权力争夺、家族仇恨等高风险要素。
细节层面,国内职场常见的“王总”在海外直接称呼名字,宗教符号如十字架、教堂的使用,生活礼仪习惯等都不同。频繁的壁咚、掌掴及下跪剧情,国外演员难以接受。
建议组建或深度合作本地编剧团队。DramaBox的开发高管曾指出,剧本框架可以来自中国,但台词润色和文化梗已完全由美国团队接手。
第三,变现设计,纯IAP到IAAP混合。
ReelShort和DramaBox靠“免费前几集+关键节点付费解锁+强投流转化”的纯IAP模式验证了可行性。但目前,在美国愿意按集付费的观众在减少,许多平台不得不转向广告模式。
2026年,大量单一的IAP模式正向“IAA+IAP”混合变现演进。具体的分层策略是,种子用户付费能力强、极度冲动充值,以IAP为主;次核心用户复购犹豫,适合充值大促+IAA广告变现。
截止2026年5月,海外混合变现(IAAP)类短剧App已增长至286款。
建议根据自身用户结构选择变现模式:高付费用户占比大,纯IAP;用户量大但付费意愿一般,混合变现(IAA+IAP);主打新兴市场,纯IAA。 但要注意,美国市场做纯IAA的RPM是极低的。
第四,买量策略,美国获客成本是东南亚的6倍以上。
北美市场移动应用平均CPI约5.28美元,远高于其他地区。
美国市场短剧全周期 ROI 通常需要达到 1.8 左右才有望实现盈亏平衡(苹果 / 谷歌商店抽成 30%,再扣除内容成本、服务器、税费,美国短剧 App 全周期回本的ROI差不多在 1.7‑1.9 区间),显著高于国内小程序短剧 ROI>1.2 的行业及格线。同时,投流费用基本也要占收入比重的50%以上。
渠道层面,Meta 体系下 Facebook、Instagram、Audience Network、Messenger,是绝大多数头部出海短剧都会布局的投放阵地。Google 旗下 YouTube 与 AdMob 属于第二梯队流量,约有四成左右广告主会进行投放;TikTok 广告目前有约三成短剧玩家入局,仍处在增长爬坡阶段。
行业实操中多数团队会选择 4‑6 个流量渠道做组合投放,既对冲单一平台竞价、风控带来的波动风险,也不会因渠道数量过多稀释预算,造成整体 ROI 下滑。
预算分配的通用思路是以 Meta 系作为基本盘,消耗占比设置在六至七成,YouTube、TikTok 则作为增量测试补充渠道。行业投放数据看,短剧广告 CPV 大多落在 0.03‑0.10 美元;CPI 整体区间多为 1‑5 美元。
新团队可以考虑不要一上来就All in美国, 可以先在日韩(考验内容适配)或东南亚、拉美(看重下载规模和广告变现)跑通模型,再用积累的资金和经验切入美国市场。NetShort的路径值得参考,先在东南亚、日韩建立收入基础,Q2海外收入超过9100万美元后才稳步发力美国市场。
第五,支付基建,被大多数团队忽略的隐形漏斗。
糟糕的支付体验会直接带来 10%-20% 的订单流失。
行业实操观察,月流水规模达到百万美元以上的出海企业,经过通道与风控调优后,支付成功率大多可以做到 80% 以上。
美国市场信用卡本身支付成功率可达 90% 以上,但移动端交易里约有接近四成用户习惯使用电子钱包;平台若仅接入信用卡,将损失这部分付费人群,业内主流方案至少需要同时覆盖信用卡、PayPal 以及 Apple Pay/Google Pay。
此外对于短剧、游戏这类虚拟数字产品,Visa 自 2026 年 4 月起将拒付监控红线下调至 1.5%,一旦触及该阈值,商户将面临交易授权收紧、保证金上调、额外罚金等一系列处罚;不少支付服务商内部预警标准会比卡组织规则更加严苛。
LAST
AI短剧机会窗口仍在
国内外短剧市场的供给结构差异显著。
根据《微短剧创作指引(2026 年 Q2)》,国内二季度 AI 短剧上线量占整体六成以上;反观海外,从 App 端新上线剧集的供给数量统计,真人短剧仍占据近 86%,AI 短剧渗透率尚处于较低水平。这一供给侧落差也带来行业判断,AI剧在海外的供给远远没有跟上需求。(但需要注意的是,该数据统计口径为剧集上线部数,不等于广告投放与营收占比,海外买量投放中 AI 短剧消耗占比已经在快速提升。)
在题材选择上,海外AI剧目前还没有走出真人剧的影子。“情感”“逆袭”“复仇”这些标签,和真人剧的爆款逻辑如出一辙。
真正值得关注的是狼人题材在Q2的崛起,从4月的6部到5月的19部,增幅超过两倍。这说明AI正在开辟真人剧难以规模化的新战场,奇幻、超自然、高概念设定。与其在都市情感赛道和真人剧正面竞争,不如利用AI的场景生成和角色塑造能力,在狼人、吸血鬼、科幻等品类中建立自己的内容供给优势。
总结下来,美国短剧市场的门槛不在入场,而在算账。 AI剧在海外的窗口期尚未关闭,留给后来者的时间正在缩短。
谁能率先将AI的制作成本优势转化为奇幻、科幻等差异化品类的内容供给能力,谁就更有可能在这一轮洗牌中占据主动。