押注火龙漫剧,腾讯要的不只是漫剧版红果

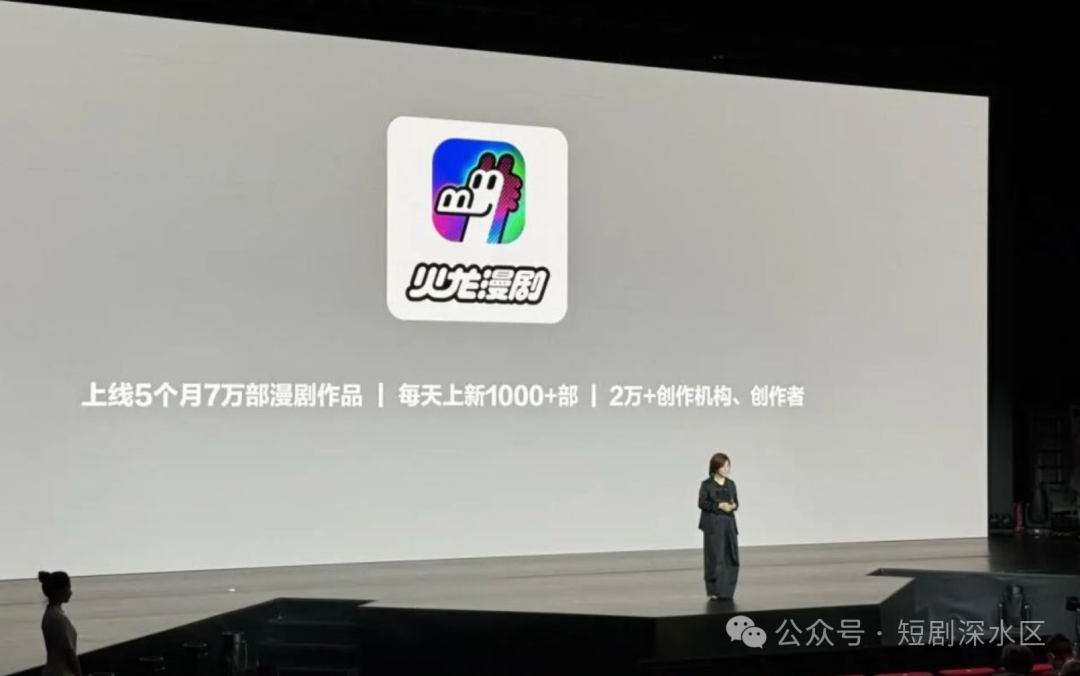
2026年2月4日,腾讯悄然上线了首款漫剧独立App火龙漫剧。几个月后,7万部作品、2万创作者入驻、日更超千部。6月24日的腾讯视频年度发布会上,一个数字引爆了行业:已有漫剧单部拿到2000万元以上的分账,而制作成本仅40万元左右。
造富神话背后,一个根本性的疑问始终悬而未决:当行业公认漫剧的核心用户是年轻男性时,它的商业变现逻辑还能否复制红果短剧(女频+IAA广告)的辉煌?腾讯不惜重金押注火龙漫剧,究竟看到了什么?
答案,可能远比抄红果作业复杂得多。
一、谁在看漫剧?被误读的“年轻男性”
先厘清一个基本事实,漫剧的用户到底是谁?
国信证券研报、DataEye等多家机构的数据都指出,漫剧核心受众以24-30岁为主,男性占比超过90%。这些年轻男性偏爱玄幻、修仙、穿越、逆袭等幻想题材,热衷于“天马行空的世界观”和“脑洞大开的金手指”。
漫剧与真人短剧的用户画像形成了极其鲜明的错位竞争,真人短剧的女性受众占比高达70%,年龄多在30岁以上。
但另一组数据揭示了截然不同的图景。 一份2026年初发布的AI漫剧用户调研显示:女性用户占比55%,男性45%。18-25岁占59%,26-35岁占28%。这与“男性90%”的说法形成了巨大的数据撕裂。
为什么会有如此悬殊的差异?答案藏在内容品类里。
“男性90%”的数据主要指向传统的2D/3D动画漫剧和动态漫,也就是那些玄幻修仙、末日求生、规则怪谈。而女性占比更高的调研,很可能覆盖了AI仿真人剧等新品类。
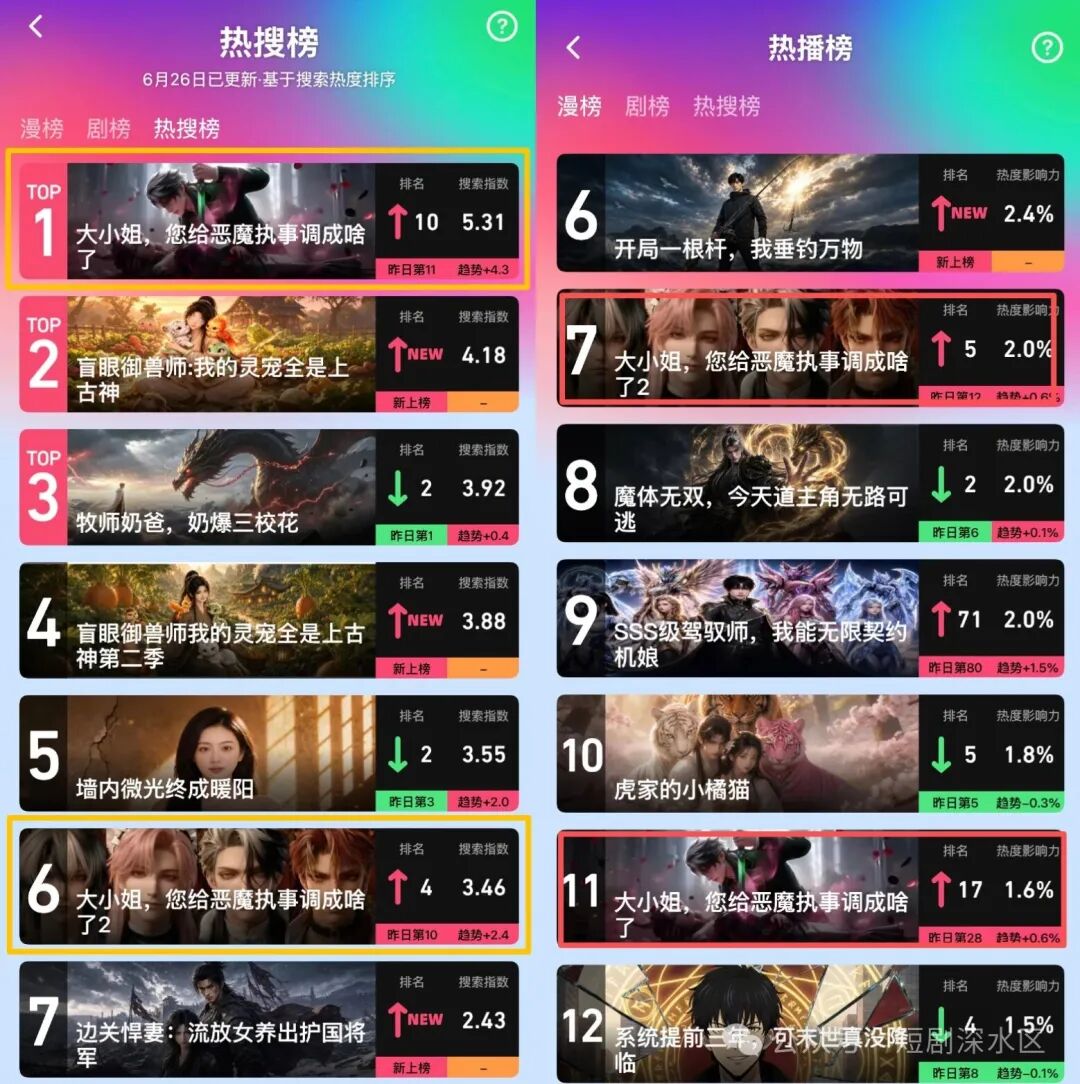
春节期间,火龙漫剧AI周榜TOP10中女频占8席,漫剧热播周榜TOP10中女频占5席。其中,春节档最出圈的大爆款《大小姐,您给恶魔执事调成啥了》,上线24小时收藏破万,是平台首部收藏量破万的漫剧。4月上线的第二季成绩依然亮眼,该系列的两部至今还挂在热搜榜的第1和第6位,以及热播榜的第7和第11位。
漫剧的用户结构正在分化,传统硬核男频守住基本盘,AI仿真人剧等新品类正在破圈吸引女性。
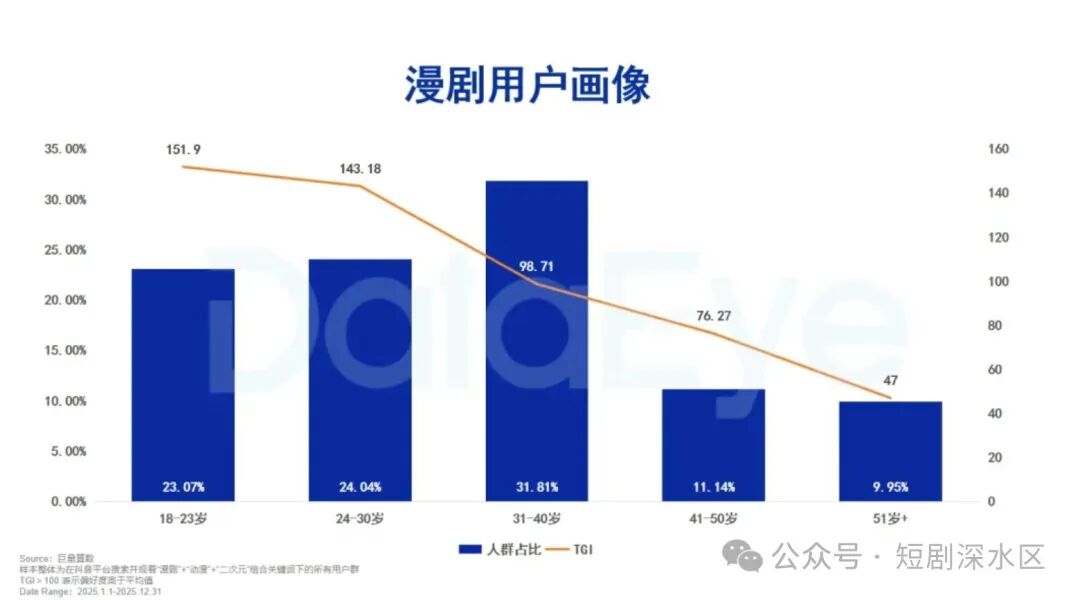
DataEye的年度报告指出,31-40岁是规模最大的漫剧用户群体,占比31.81%;24-30岁占24.04%,18-23岁占23.07%,三大年龄段合计近80%。
漫剧的用户,本质上是一群从漫画、动画、网文、游戏迁移而来的泛二次元用户,他们的消费场景和心智模型,与真人短剧的“下沉市场女性”截然不同。
但最关键的分层,并非在性别,而是谁在付费。
数据给出了一个反直觉的事实,最愿意为漫剧付费的人群,是30-40岁的成熟男性。该人群和之前看网文的用户有极深的交集,他们有一定经济实力,对情绪按摩有刚需,付费习惯早已被网文和游戏教育成熟。
更值得关注的是,漫剧与真人短剧的付费用户重合率仅为38%,这意味着漫剧为整个短剧行业带来了62%的纯增量付费用户。
这也构成了漫剧变现的核心矛盾,流量最大的群体(18-25岁年轻男性)广告价值偏低,而付费意愿最强的群体(30-40岁成熟男性)规模增长相对较慢。
二、变现困局?漫剧从不是下一个红果
红果短剧的商业模式几乎建立在“女频基本盘+IAA广告”的黄金组合上。 红果平台上女性用户占比六七成,31-40岁用户最活跃,核心用户集中在下沉市场,这群人是家庭消费的决策者,与美妆、服饰、日用品等电商广告天然匹配。红果免费短剧月活已突破3亿,红果免费漫剧月活达2400万,这套“免费内容+广告变现”的飞轮,转得又快又稳。
漫剧如果照搬这套逻辑,确实会水土不服。 年轻男性用户消费决策链路更长,品牌广告的即时转化率更低。如果火龙漫剧只做IAA,确实会面临流量大但变现窄的窘境。
但漫剧的商业化路径,从一开始就不是红果的复制粘贴。
路径一:IAP付费,吃透愿意花钱的人。
超八成AI漫剧用户有过付费行为。月付费30-80元是主流区间,占60%;80-200元占24%。付费动机中,40%为了解锁独家内容,27%追求高清画质体验。这意味着漫剧用户并非白嫖党,他们只是不愿意看广告,但愿意为内容本身掏钱。
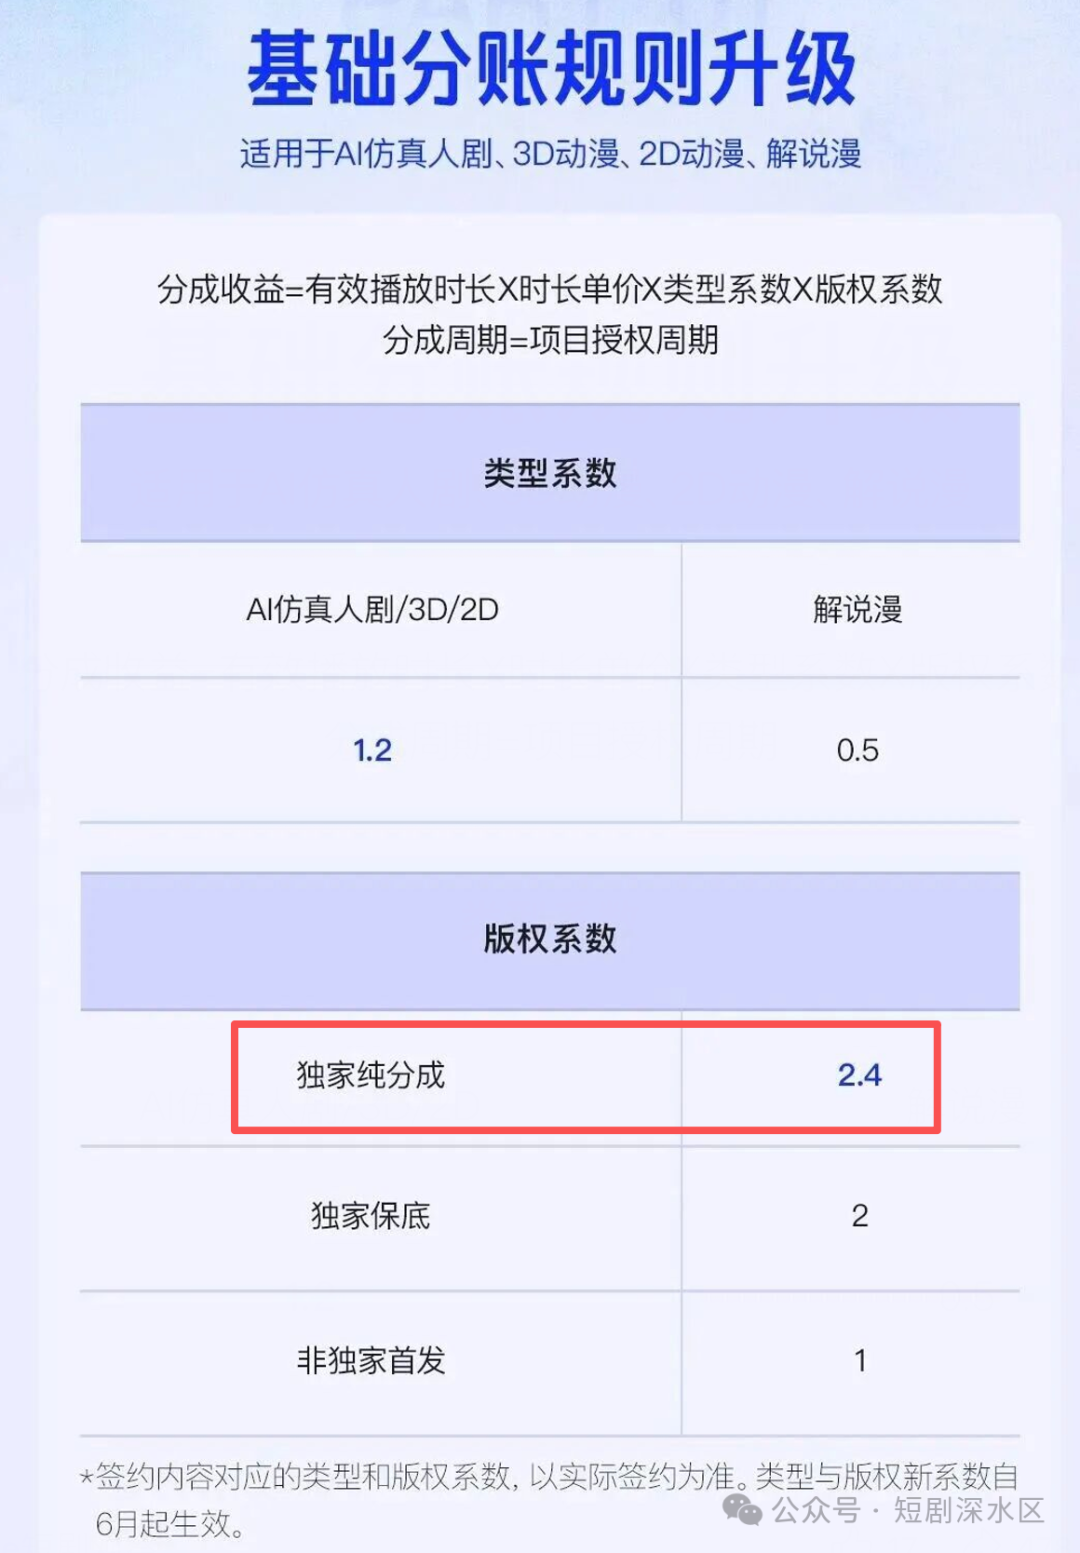
火龙漫剧6月24日发布的最新合作政策中,将独家纯分成系数推高至240%,再次刷新行业天花板。这释放了一个清晰的信号,腾讯在押注精品付费而非免费广告。
路径二:IP衍生品,把二次元消费力变现。
年轻男性可能不会在漫剧里点广告链接买口红,但他们会为喜欢的IP买手办、模型、立牌、徽章。数据显示,74.5%的用户对收藏属性软周边(手办、模型等)感兴趣。超九成用户有兴趣购买AI漫剧周边。
阅文集团的财报是这一逻辑最有力的注脚。2025年,阅文AI漫剧收入突破亿元大关,IP衍生品GMV同比增长超一倍、突破11亿元。
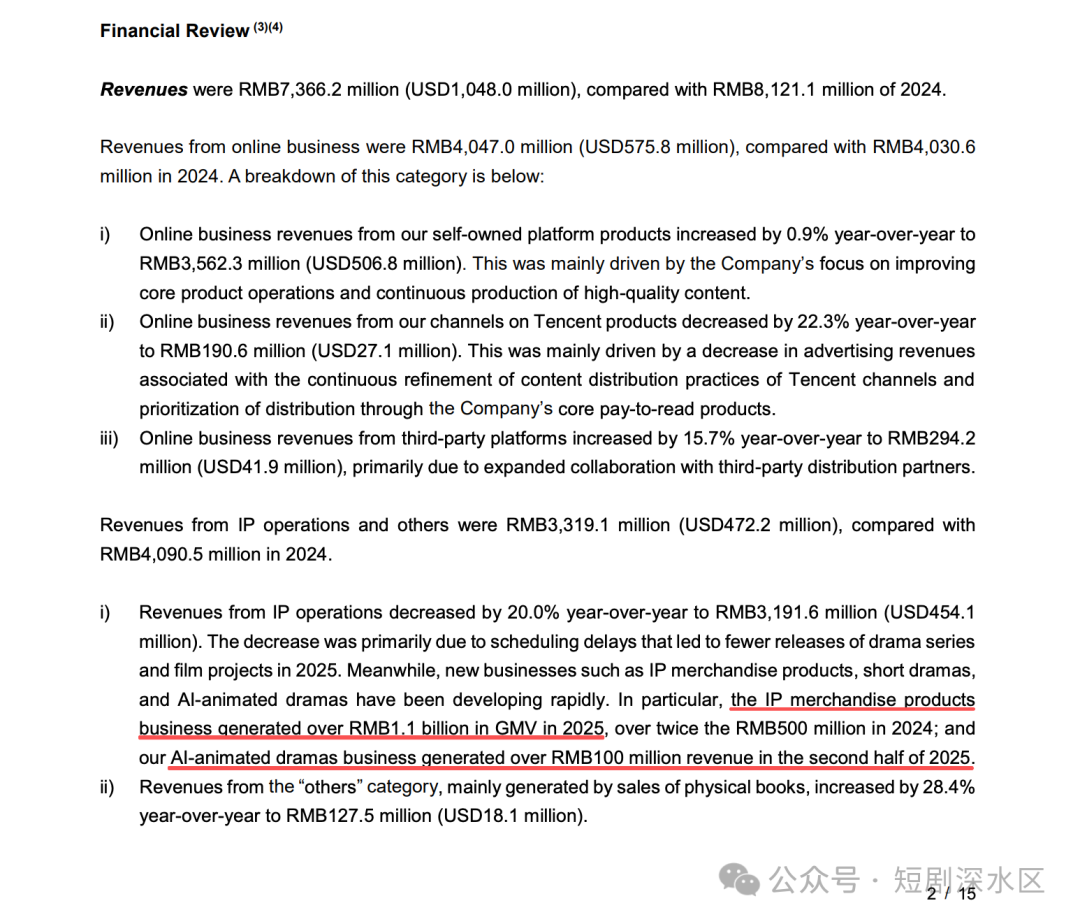
(阅文集团2026年3月17日发布的2025年全年财报)
漫剧不是内容消费的终点,而是IP价值放大的起点。用户看完一部漫剧,可能去买原著小说、买手办、买游戏联动皮肤。这套“内容→IP→衍生品”的价值链,反而是真人短剧难以企及的。
路径三:品牌营销的错位竞争。
年轻男性的广告价值低,是针对大众消费品而言的。对于科技、数码、游戏、汽车、运动等高客单价品牌,这群人恰恰是核心目标人群。漫剧的幻想题材和世界观设定,适合以较低成本进行产品功能的创意化植入,变现路径从流量广告转向了圈层精准营销。
所以,回到那个核心问题,年轻男性用户是否构成了漫剧平台商业变现的局限?
答案是,如果只走IAA的老路,是的。
但如果换一个坐标系——IAP付费+IP衍生品+圈层品牌营销,漫剧的商业天花板,或许可以和红果比肩。 红果赚的是流量差价,漫剧赚的是IP溢价。前者靠规模,后者靠深度。
三、AI工具不拯救广告短板,重构成本与IP转化
AI工具的真正价值在于降本、拓品、加速IP转化,这三个动作共同指向一个目标:把漫剧从小而美的细分市场推向大规模工业化的IP孵化器。
降本
腾讯在6月24日发布的AI创作工具WorkRally,进一步将AI漫剧版的制作成本降低了60%。WorkRally搭载了专家级Agent能力,能够实现剧本深度解读、语境实时感知、角色状态全程追踪。解决的是通用AI漫剧创作中普遍存在的情节断裂、人物行为割裂等核心痛点。
当制作成本足够低、回报足够高时,会有更多创作者涌入;创作者越多,平台的内容供给越丰富;内容越丰富,用户规模越大。这是腾讯试图自我强化的正循环。
拓品
AI大幅降低了多题材的试错成本。火龙漫剧6月24日的新政中,专门设置了题材激励——AI仿真人剧鼓励悬疑类、音乐竞技类、影视IP衍生类、历史类、科幻类、喜剧类;3D动漫鼓励爱情攻略类、喜剧类、科幻类、游戏IP衍生类。
这些题材中,相当一部分天然对女性用户和泛年龄层用户有吸引力。AI让平台有能力快速试水多元品类,而多元品类又会吸引多元用户,用户结构从单一男频走向题材驱动的多元化,广告主的品类自然也会随之扩展。
加速IP转化
阅文集团拥有数百万网文IP库存。AI工具 + 阅文IP库 + 火龙漫剧分发平台,构成了一个 “IP输入→AI转化→平台分发→数据反馈→IP再优化”的闭环。这个闭环的效率,决定了腾讯在AI漫剧赛道上的竞争壁垒。字节有流量,百度有搜索,但腾讯有中国最大的网文IP库。
四、火龙漫剧在腾讯棋盘上的一石三鸟
关注完用户、变现和AI工具,最后一个问题浮出水面:火龙漫剧在腾讯的整个棋盘上,究竟扮演什么角色?
腾讯公司副总裁、腾讯在线视频董事长孙忠怀在年度发布会上预判,未来内容公司将分化为“头部超级资源+创作小队”和“灵活型小队”两种路径。火龙漫剧+WorkRally的组合,恰好为这两种路径都提供了基础设施。
这个定位,可以从三个层面来理解。
第一层:业务中台——串联IP生态的枢纽
火龙漫剧不是一个孤立的内容App,而是腾讯泛娱乐生态的一个连接器。
在上游,它背靠阅文集团数百万网文IP和腾讯动漫超10万漫画IP。阅文2025年全年产出AI漫剧近千部,其中12部播放量破亿。
在下游,它接入腾讯视频的流量矩阵和微信生态。据今年1月微信公开课PRO上的数据,微信生态内漫剧上架增长3380%,是增长最快的细分赛道。火龙漫剧的独家内容可以同步分发到腾讯视频和微信生态,实现“一次制作、多端变现”。
火龙漫剧的本质,是腾讯泛娱乐IP资产的一个转化器和放大器。把网文、漫画的文字和静态IP,通过AI工具低成本地转化为动态漫剧,再分发到腾讯的各个流量池里,最后通过分账、IP衍生、广告等方式变现。
这套“IP输入→AI转化→平台分发→数据反馈→IP再优化”的闭环一旦跑通,腾讯的IP资产将获得前所未有的流动性。
第二层:防御价值——应对短内容对长视频的冲击
腾讯视频的焦虑,是所有长视频平台的共同焦虑。
短剧正在疯狂蚕食用户的注意力。QuestMobile数据显示,短剧用户日均使用时长已达118分钟,首次超过长视频行业的109分钟;长视频全网用户时长占比从2023年的17.8%降至2025年的11.3%,短剧则从2.7%升至10.8%。反映到财报上,爱奇艺2025年全年收入约273亿元,同比下降约7%。
对于以腾讯视频为代表的长视频平台而言,漫剧对用户时间和情绪的持续占用,是一个无法回避的现实变量。与其被动应对,不如主动将这一变量纳入体系内部。 火龙漫剧正是腾讯将“短内容威胁”转化为“短内容机会”的战略工具。
但腾讯的防御策略与字节不同。字节的红果漫剧以“流量分发平台”为核心定位,侧重通过算法推荐实现内容与用户的高效匹配,主打“刷剧”的碎片化体验。而火龙漫剧则强调 “追番社区”的双重属性,既提供内容播放服务,更致力于构建具备社交与互动属性的用户场景,目标是培养用户的定期追番习惯与长期消费预期。
从产品设计上也能看出这种差异。火龙漫剧的UI更偏向传统内容平台,榜单设计弱化了流量数据,更突出作品本身的视觉标签。有独立的“上新日历”二级页面,部分内容会打上醒目的“独家”“精选”标签。使得它更像一个内容与IP的展台,而非单纯的流量分发工具。
第三层:进攻价值——卡位AI时代的内容生产基础设施
腾讯视频在年度发布会上亮出了三张底牌,其中最重要的一张就是 “不再仅仅满足于做一个制播平台,而是想成为规则的制定者、工具的提供者和生态的主导者” 。
• 工具层: WorkRally我可接力,将AI漫剧制作成本降低60%,让“一人公司”也能产出专业级漫剧。
• 平台层: 火龙漫剧,提供分发渠道、用户触达和收益变现。7万部作品、2万创作者、日更千部。
• 变现层: 高达240%的独家分成系数吸引创作者;40万元成本撬动2000万元分账的造富故事刺激入局者。
这三层相互咬合,彼此增强。WorkRally让更多人能创作,火龙漫剧让好作品能被看见和被变现,变现收益又激励更多创作者使用WorkRally,一个自我强化的增长飞轮就此形成。
更值得注意的是,这套基础设施的野心不止于漫剧。WorkRally已经升级打造了专业影视版、精品动画版、AI漫剧版三个专业版本,通过更精准的能力配置,服务不同的创作者与创作场景。
腾讯正试图同时掌控创作工具(WorkRally)、分发平台(火龙漫剧)和变现体系(分账+IP衍生),从而掌握了整个产业链的话语权。
五、漫剧并非短剧的附庸,而是IP产业的超级放大器
回到开篇的那个问题:年轻男性用户,是否构成了漫剧平台商业变现的局限?
红果赚的是流量差价,用海量免费内容吸引用户,再把用户注意力卖给广告主。
漫剧赚的是IP溢价,用低成本、高效率的方式把IP视觉化,再把IP的长尾价值(付费内容、衍生品、品牌合作、游戏联动)逐一兑现。
年轻男性的消费力,聚焦在游戏充值,网文订阅,手办上花钱,而漫剧恰好站在这些消费场景的交汇点上。
腾讯的野心,也许从来不只是做一个漫剧版红果。它要用AI工具降低内容生产的门槛,用火龙漫剧搭建内容分发的阵地,用阅文IP提供源源不断的弹药,最终构建一个从IP孵化到内容生产到用户消费到衍生变现的完整闭环。
腾讯也许不在乎单用户广告价值的高低,它在乎的是能否通过AI工具掌握下一代内容生产的底层操作系统。 只要创作者用腾讯的工具、发腾讯的平台、卖腾讯的IP,腾讯就是这场AI漫剧浪潮最大的赢家。
2025年中国AI漫剧市场规模达168亿元,预计2026年将达243.6亿元。
2030年,这个数字有望突破850亿元。在这场百亿级赛道的争夺战中,腾讯押注的不是一个App的成败,而是一个时代的入口。
马延琨在发布会上透露的那个数字——40万元成本、2000万元分账,可能只是这个新生态的第一个注脚。
AI工具持续进化、IP库持续释放、创作者持续涌入,腾讯的“火龙”能烧出多大的火势,或许才刚刚开始显现。