1篇入选中国法院年度案例!

喜报
近日,由国家法官学院、最高人民法院司法案例研究院编纂的《中国法院2025年度案例》出版发行,新会法院1篇案例成功入选。
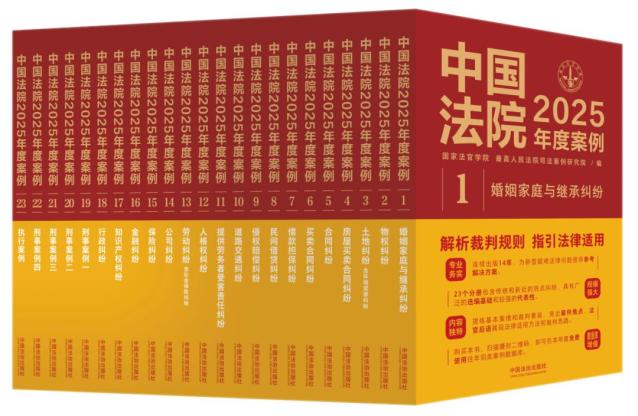 “中国法院年度案例系列”通过总结提炼典型案例的裁判规则、裁判方法和裁判理念,发挥案例鲜活生动、针对性强的优势,以案释法,以点带面,有针对性地阐释法律条文和立法精神,促进社会公众通过案例更加方便地学习法律,领悟法治精神,体现司法规范、指导、评价、引领的重要作用。
入选案例
金融机构已取得按揭房屋抵押权的情况下开发商的阶段性担保责任应当免除——某银行新会支行诉某房地产公司等金融借款合同案
撰写人:新会区人民法院 冯万常 张碧媛
上下滑动查看更多
基本案情
2018年11月6日,某银行新会支行与张某、李某夫妇签订《个人购房借款/担保合同》,约定某银行新会支行向被告张某、李某发放个人一手住房购置消费贷款710000元,购买位于江门市新会区会城银港大道某房屋。张某、李某同意以其在本合同项下的全部债务提供最高额抵押担保。双方签订上述合同后,某银行新会支行依约发放了710000元贷款,双方亦于2018年12月19日就涉案房屋办理预售商品房买卖预告登记、抵押预告登记。自2021年4月起,张某、李某出现逾期还款情况,截至2021年11月10日,连续7期并累计8期未按约定足额还本付息。
某房地产公司系案涉房屋的开发商。2018年7月10日,某房地产公司与某银行新会支行签订《按揭贷款业务合作协议》,约定在借款人办妥正式抵押登记手续(不含预告抵押登记),并将《房屋他项权证》(或《不动产登记证明》)交某银行新会支行收押之前,某房地产公司同意为借款人(购房人)提供阶段性连带责任保证担保,担保范围包括贷款本金、利息、复利、罚金和为实现债权而产生的费用。
另查明,2019年9月26日,某房地产公司取得了涉案房屋的《商品房权属登记证明书》,但直至本案法庭辩论结束之日止仍未过户至张某、李某名下。
案件焦点
1. 某银行新会支行对案涉房屋是否享有优先受偿权;2.某房地产公司的阶段性担保责任是否应免除。
法院裁判要旨
法院认为,第一,关于张某、李某应偿本息的问题。张某、李某借款后未按约定还款付息,其行为已构成违约,理应承担违约责任。某银行新会支行宣布所有已贷出的贷款立即到期,并要求被告张某提前偿还尚欠本金、相应利息(含罚息)及复利,符合双方的约定,本院予以支持。经核,截至2021年11月10日,张某、李某尚欠贷款本金688894.6 元以及利息(含罚息复利)23464.2元。第二,关于某银行新会支行是否对案涉房屋优先受偿权的问题。《最高人民法院关于适用〈中华人民共和国民法典〉有关担保制度的解释》第五十二条第一款规定:“当事人办理抵押预告登记后,预告登记权利人请求就抵押财产优先受偿,经审查存在尚未办理建筑物所有权首次登记、预告登记的财产与办理建筑物所有权首次登记时的财产不一致、抵押预告登记已经失效等情形,导致不具备办理抵押登记条件的,人民法院不予支持;经审查已经办理建筑物所有权首次登记,且不存在预告登记失效等情形的,人民法院应予支持,并应当认定抵押权自预告登记之日起设立。”涉案房产已经办理建筑物所有权首次登记,且不存在预告登记失效等情形的,据此,在该房产已办理抵押预告登记的情况下,应当认定抵押权自预告登记之日即2018年12月19日起设立。某银行新会支行主张对案涉房产拍卖、变卖所得价款享有优先受偿权的理据充分,本院予以支持。第三,关于某房地产公司的阶段性保证责任问题。本案中,某银行新会支行与某房地产公司在涉案《按揭贷款业务合作协议》约定,在借款人办妥正式抵押登记手续,并将《房屋他项权证》交某银行新会支行收押之前,鸿盛地产同意为借款人(购房人)提供阶段性连带责任保证担保。双方约定某房地产公司承担阶段性连带保证责任的目的在于排除因抵押权未能设立而带来的借贷风险,在本院认定某银行新会支行对涉案房产抵押权已于2018年12月19日设立的情况,某银行新会支行与某房地产公司订立上述合同的目的已实现,相应的某房地产公司对涉案债务的保证期间应提前届满,故某银行新会支行诉请被告某房地产公司承担连带责任的理据不足,本院不予支持。
最终,一审法院判令张某、李某应向某银行新会支行本金688894.6 元以及相应利息,某银行新会支行对张某、李某名下位于江门市新会区会城银港大道43号金禧花园8座2304室房屋折价抵债或以拍卖、变卖所得款项享有优先受偿权,驳回某银行新会支行的其他诉讼请求。二审法院同意一审法院裁判意见。
排版:梁键涛
原标题:《1篇入选中国法院年度案例!》