北大经济学院“金工首席谈”系列讲座第32讲 | 吴先兴:大语言模型与投研智能体的应用

2025年3月19日,北京大学经济学院和北京大学金融工程实验室在经济学院107会议室联合举办了“金工首席谈”系列讲座第32讲。本次讲座邀请天风证券金融工程首席分析师吴先兴先生就“大语言模型与投研智能体的应用”作了精彩的专题报告。北京大学金融工程实验室执行主任黎新平博士主持了此次活动,40余名师生参与了研讨。
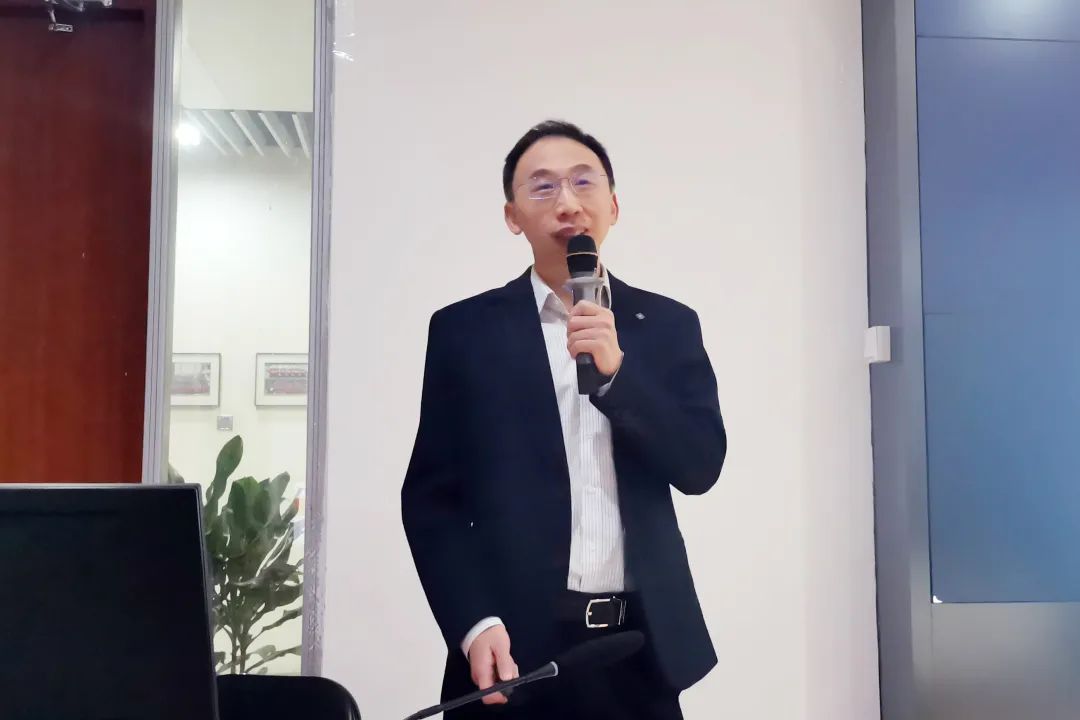 吴先兴作专题报告
吴先兴从如何利用文本衡量行业景气度和拐点展开,介绍了天风证券的应用经验。他详细分析了估值和利润双杀中三种常见的反转类型:周期性反转、技术创新反转和政策性反转。吴先兴指出,传统框架下,技术创新和政策反转往往难以捕捉。在传统的分析方法中,依靠分析师的盈利预测和行业景气度指标来判断周期反转虽然具有一定参考价值,但由于难以量化,近年来的表现并不理想。为此,天风证券提出了创新的解决方案,借助大语言模型,从行业研报的文本中提取景气度、超预期程度及行业拐点信息,并将这些信息按月度聚合到行业层面,选择景气度评分最高的行业进行策略构建。基于这一策略,天风证券取得了较高的夏普比率,并表现优异,尤其在捕捉成长型股票行情方面具有较强优势。
吴先兴介绍了具体的实施路径:首先,利用大语言模型对行业研报摘要进行分类整理,从而统一了不同研报中行业分类的潜在分歧。其后,与传统的关键词提取法进行对比,天风的策略在没有显式提到“景气”或“超预期”等关键词时,仍能从文本中提取出相关信息,从而形成更有效的行业筛选策略。最终,这一策略实现了显著的超额收益,特别是在成长型行业中表现出色,今年更是实现了20个百分点的超额回报。
此外,吴先兴还分享了大语言模型在投研辅助工作中的应用,包括代码编写的自动化及大规模文本处理的高效性。他提到,AI辅助编程工具的使用已使编程几乎实现了全自动化,同时,大模型还可以自动归纳和总结大量文本信息,如通过自动生成研报摘要,极大提高了研究者的工作效率。与此同时,吴先兴提示了大模型可能带来的风险,包括过度依赖、模型幻觉以及合规风险等。
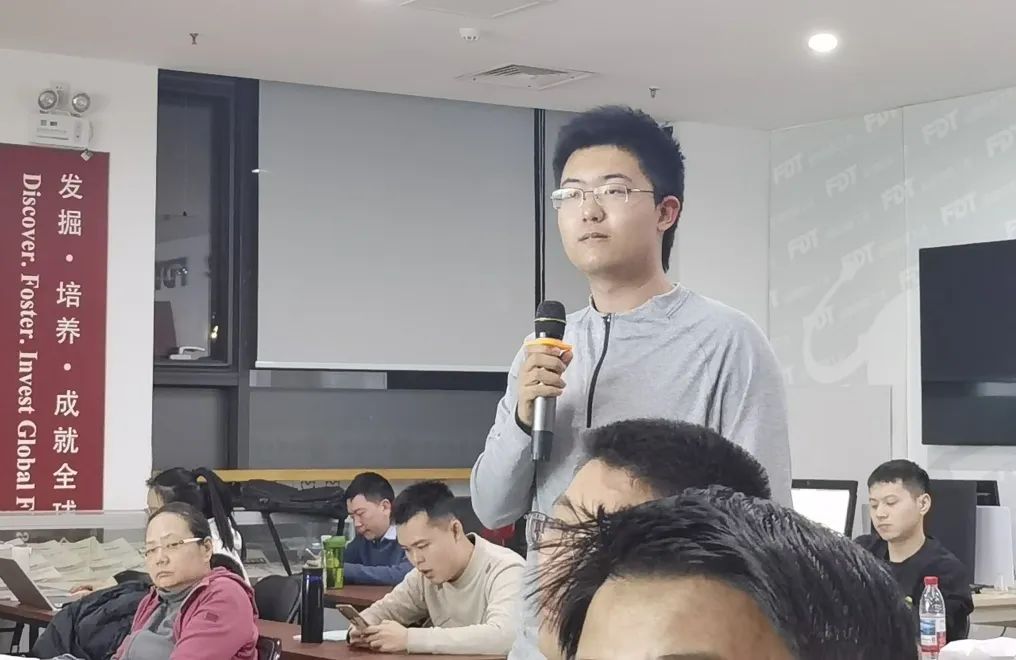 问答环节
在问答环节中,黎新平博士询问了大语言模型未来发展方向及其对学生和投研从业者的影响,以及大模型时代的就业需求变化。吴先兴表示,尽管大模型的使用依赖于人的编码能力,但学习使用大模型将成为未来各类工作的基础,尤其是在编程工具如Python的熟练掌握之外,理解和使用大模型的能力将成为未来求职的新要求。此外,他特别指出了大模型“幻觉”可能带来的偏差和风险。针对学生提出的关于金融实践中如何处理temperature参数的问题,吴先兴表示,在回测过程中,通常会将temperature设置为0,以避免模型产生幻觉,并确保结果的可复现性。
主讲人简介
吴先兴,天风证券金融工程首席分析师,上海财经大学数量经济学硕士。历任海通证券金融工程分析师、金融工程部经理、首席分析师,2016年12月加入天风证券,任金融工程组首席分析师。2014-2016年均作为核心成员上榜新财富,2013年作为核心成员获新财富评选金融工程方向第一名,2019年获新财富评选金融工程方向第四名。曾获中国保险资产管理业最受欢迎卖方分析师金融工程领域第四名(2018)、水晶球金融工程及衍生品领域第三名(2018、2020)、Wind金牌分析师金融工程领域第一名(2018、2019),上海证券报最佳金融工程分析师第二名(2020)、21世纪金牌分析师金融工程及衍生品方向第一名(2023)。
北京大学金融工程实验室简介
北京大学金融工程实验室是依托北京大学经济学院搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:北京大学金融工程实验室
美编:初夏
原标题:《北大经济学院“金工首席谈”系列讲座第32讲 | 吴先兴:大语言模型与投研智能体的应用》