梅卡曼德上市后首份半年报:营收增逾五成、在手订单翻倍,称当前“增长优先”
在创始人质疑部分具身智能企业收入真实性并引发行业讨论后,梅卡曼德交出上市后首份半年报。
9月24日晚间,港股“具身智能眼脑手第一股”梅卡曼德(雄安)机器人科技股份有限公司(梅卡曼德机器人,09615.HK)发布2026年中期报告。上半年,公司实现收入2.37亿元,同比增长54.7%;毛利1.54亿元,同比增长63.6%,毛利率由上年同期的61.4%升至65%;亏损约1亿元,上年同期亏损约1.03亿元;经调整EBITDA亏损3295.7万元,上年同期为3944万元;新签订单金额3.35亿元,同比增长75.3%;截至6月末,在手订单金额1.77亿元,同比增长102%。
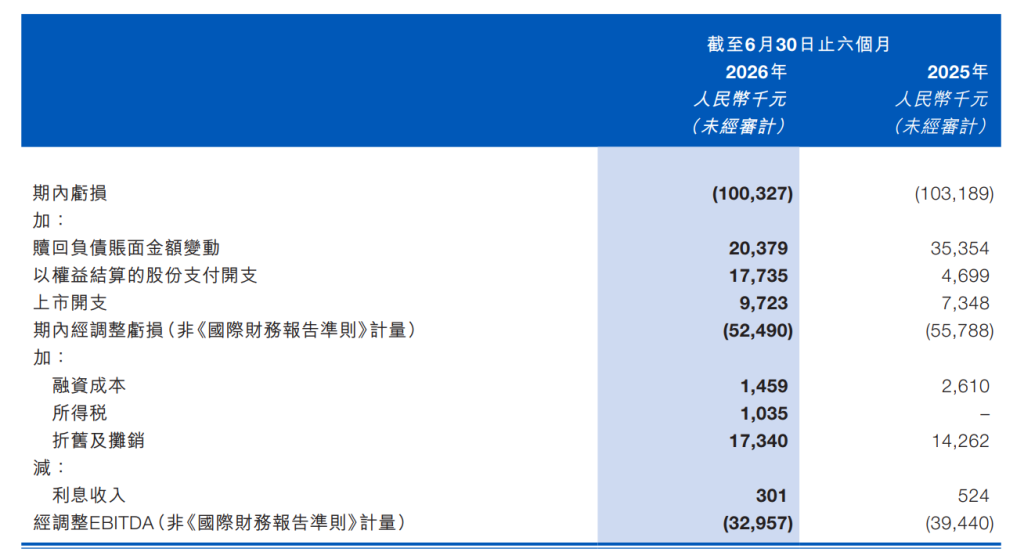
梅卡曼德2026年上半年主要财务数据
梅卡曼德成立于2016年,于9月1日在港交所上市,主要为机器人提供感知、规划、决策及操作相关的软硬件组件,将其概括为“脑-眼-手”平台,应用于制造业和物流业等场景。
从业务构成看,具身智能机器人引导业务仍是主要收入来源,上半年收入2.16亿元,同比增长49.9%,占总收入的91.1%;AI检测与测量业务收入2106.3万元,同比增长128.4%,占比由6%升至8.9%。梅卡曼德表示,检测与测量业务增长,体现了其智能能力向更多工序延伸。
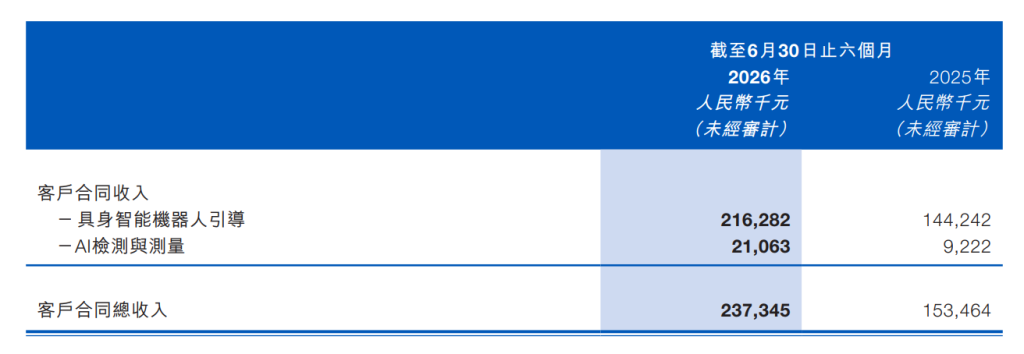
梅卡曼德按业务划分的收入构成
从海内外收入构成来看。上半年,梅卡曼德实现海外收入9953.5万元,同比增长68.3%,占总收入的比例由38.5%升至41.9%。其中,日本、美国和加拿大、欧洲及韩国合计贡献海外收入的86.5%。梅卡曼德表示,其已在德国、日本、美国及韩国设立子公司,业务覆盖近50个国家和地区。
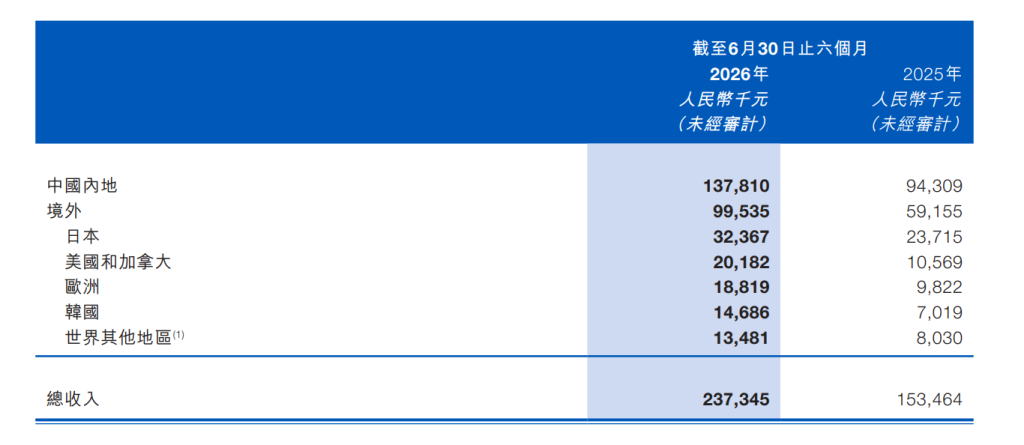
梅卡曼德海内外收入构成
海外业务的毛利率也明显高于国内业务。上半年,梅卡曼德海外业务毛利率由73%升至81.4%,中国内地业务毛利率则由54.2%降至53.1%。公司表示,海外收入贡献增加,以及采购、供应链和成本管理优化,共同推动了整体毛利率提升。
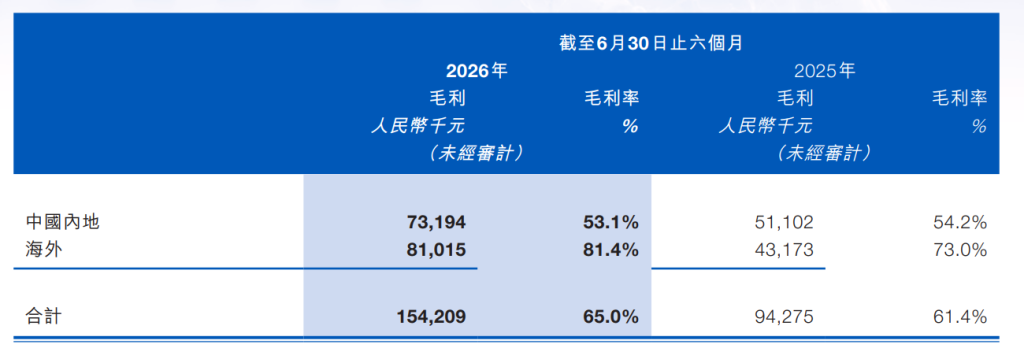
梅卡曼德海内外业务毛利及毛利率情况
老客户采购也支撑了收入增长。半年报显示,梅卡曼德在2026年上半年的复购率为93.9%,留存收入为2.23亿元,为2025年同期的1.72倍。
收入规模扩大的同时,梅卡曼德仍在增加投入。上半年,公司研发开支同比增长72.9%至8009.7万元,约占同期收入的三分之一,主要投向具身智能大模型、世界动作模型及核心组件迭代。销售开支同比增长23.0%至约9140万元,销售费用率由48.4%降至38.5%。
对于投入与盈利的取舍,梅卡曼德判断称,具身智能行业正处于核心技术突破、产品升级和市场空间打开的关键时期,已看到明确的技术进展与市场机会,因此当前策略是“增长优先”,将继续加大技术研发和市场开拓力度。公司在手资金充足,在场景落地、大客户及合作伙伴生态、国际化布局等方面已有积累,对下一阶段加速发展有信心。
如何降低机器人落地成本,也是此次半年报讨论的重点。梅卡曼德认为,机器人应用项目的重要成本在于工程师的设计、调试和维护投入,提高产品标准化程度、减少现场定制工作,是扩大应用规模的关键。
对于人形机器人,梅卡曼德表示,人形机器人近期不会成为制造与物流领域的主要落地形态。其认为,这些领域的客户更关注部署速度、成本、易用性和运行可靠性,同时也不否认人形机器人在科研、教育及文娱领域的价值与长期演进潜力。

6月15日,在天开西青园的梅卡曼德(天津)机器人科技有限公司,人形机器人进行自主货架取货。新华社照片
截至港股午盘,梅卡曼德股价报84.55港元/股,涨1.68%。