延安医药第二次终止北交所IPO,募资规模较前次申报大幅增加至接近翻倍被问询
近日,北京证券交易所披露终止审核公告,上海延安医药洋浦股份有限公司(下称“延安医药”)再次撤回北交所上市申请。
根据北交所披露的信息,因延安医药向北交所提交了《上海延安医药洋浦股份有限公司关于撤回向不特定合格投资者公开发行股票并在北京证券交易所上市申请文件的申请》,北交所决定终止其公开发行股票并在北京证券交易所上市的审核。
这已是延安医药第二次终止北交所IPO进程。根据北交所项目动态信息,北交所最早于2023年9月受理其上市申请,该次审核于2024年10月终止。2025年12月,延安医药再次重启上市申请,保荐机构为天风证券股份有限公司。2026年1月29日,北交所向其发出首轮审核问询,但截至本次终止IPO,延安医药并未披露问询回复。
招股书显示,延安医药是一家综合性医药企业,专注于化学药品制剂、原料药及医药中间体的研发、生产与销售。该公司药品制剂业务覆盖糖尿病、皮肤科、抗感染、消化系统、呼吸系统以及外用镇痛等多个核心用药领域。截至招股说明书签署日,其拥有35个药品制剂批准文号,其中4个自有品种被纳入国家基本药物目录,12个品种被纳入国家医保目录。
从财务数据表现来看,延安医药的营收规模保持稳步增长,但盈利水平、毛利率自2025年起持续走弱。2022年至2024年,其营业收入分别为3.23亿元、4.32亿元、4.67亿元;2025年营收进一步增至4.82亿元,同比小幅增长3.16%。但公司归母净利润由2024年的9025.79万元降至2025年的7047.95万元,同比下滑21.91%。毛利率方面,2022年至2024年始终维持在50%以上高位,2025年大幅回落至43.91%。
2026年上半年,该公司经营压力继续放大。延安医药披露的半年报显示,当期实现营业收入1.85亿元,同比下降15.74%;毛利率进一步下滑至40.02%;归母净利润为2010.38万元,同比下降38.37%。
招股书提示,公司核心产品正面临行业竞争快速加剧、市场份额被稀释的经营风险。
以核心品种格列齐特缓释片为例,2021年2月中标国家集采时,通过一致性评价的该品种生产企业仅三家,截至招股说明书签署日,全国通过该品种一致性评价的生产企业共有十七家,格列齐特缓释片的集采份额将面临更多企业的竞争。
此外,麝香草酚原料药曾为国内独家品种,之后北京福元医药股份有限公司、福建金山准点制药有限公司、河北华晨药业集团有限公司获批生产麝香草酚原料药,同类产品生产企业数量增加。此外,复方倍氯米松樟脑乳膏等成熟制剂产品,也受行业内卷影响出现销售波动。
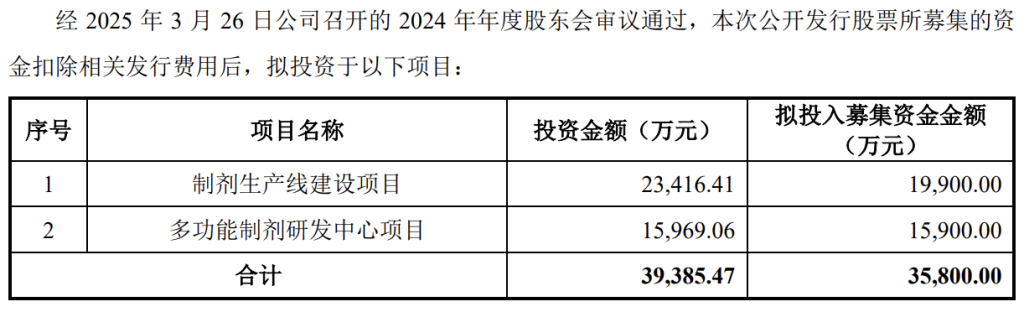
值得一提的是,延安医药本次IPO的募资金额较前次大幅增加近翻倍。根据招股书,延安医药两轮募投项目方向保持一致,计划投向制剂生产线建设、多功能制剂研发中心建设项目,不过募集资金规模由此前的1.83亿元提升至3.58亿元。北交所问询函中要求“结合本次募投项目与前次申报募投项目的主要差异,说明募资金额较前次申报大幅增加的原因及合理性”。
股权结构方面,截至6月末,公司董事长、总经理王学亮直接持股43.20%;同时通过西藏天下合间接控制5.47%股份。股东邱惠珍直接持股7.11%,并通过海南众年祥间接控制10.03%股份。王学亮、邱惠珍及其一致行动人海南众年祥、西藏天下合、王首辰通过直接与间接持有的方式合计控制公司68.48%的股份。