
研发统计年报重点指标有什么?
怎样准确、高效填报研发统计报表?
有什么需要重点关注的事项?
别着急,小编为您精心整理了填报指南
一起来看看吧
研发报表种类
基层年报表
107-1表 企业研究开发项目情况
107-2表 企业研发开发活动及相关情况
统计重点指标
研究开发费用合计
1.指标解释
指报告期内企业用于研究开发活动的费用合计,包括人员人工费用、直接投入费用、折旧费用与长期待摊费用、无形资产摊销费用、设计费用、装备调试费用与试验费用、委托外部研究开发费用及其他费用。该指标应与企业会计账中有关研究开发会计科目或向税务部门提供的研发支出辅助账中研究开发费用对应。
2.填报小贴士
填报依据要明确
只能是企业会计账中有关研究开发会计科目或向税务部门提供的研发支出辅助账
不能是自行随意设立、未经税务部门认定的辅助账;申报高新企业的辅助账
填报数据要准确
摘抄会计科目“研发费用”科目当年实际累计发生额或企业研究开发费用辅助账中当年合计发生额
填报说明要细致
遇核实性错误(C类错误)提示,如研发费用同比波动幅度较大超20%等,需详细填写原因,如增加了XX研发项目,根据XX研发项目增加资金需求XX万元等。避免“核实无误”、“数据准确”、“摘抄自会计科目”等无实质内容填报说明。
补充资料勿漏选、错选
企业须根据财务账研发费用相关科目设置情况,如实填报补充资料费用化支出、资本化支出的相关内容。不漏选、错选。
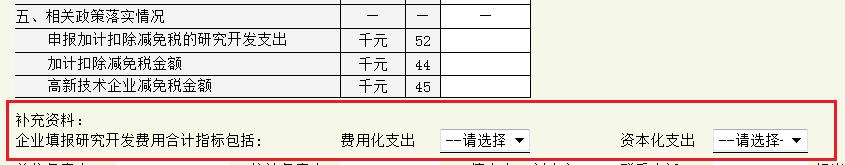
如果研发科目下未设人员人工费,人员人工费填1,其他科目中减1,确保研究开发费用各分项合计与财务账研发费用科目一致。
研究开发人员合计
1.指标解释
指报告期内企业参加研究开发活动的人员合计。该指标应与企业会计账中有关研究开发会计科目或向税务部门提供的研发支出辅助账中人员人工费子科目里涉及的全部人员对应。
2.填报小贴士
明确区分从业人员期末人数的计算方法
研究开发人员合计指标为时期指标,只要报告期内参与研发项目的人员均应计算在内,要与劳动工资报表从业人员期末人数(时点指标)计算方法严格区分。
注意与大中型重点企业研发季报中研发人员的关系
如企业填报大中型企业研发开发活动及相关情况表(BJ207-2),则企业研究开发人员指标应与人员人工费子科目里涉及的全部人员对应,因此,年报中研究开发人员应大于等于定报研究开发人员数。
举个例子:企业研发项目失败,遣散研发人员,则遣散的研发人员也应计算在年报中研究开发人员合计中。
再举个例子:企业人员人工费子科目涉及支付给实习生相关资金补助,则实习生也需计入研究开发人员合计。
3.特别提示
①如研发人员工资从生产成本等非研发类科目列支,不计入;
②管理和服务人员工资从管理费用、财务费用等非研发类科目列支,不计入;
③人员不得重复计算。
当年专利申请数
1.指标解释
报告期内企业作为第一申请人向境内外知识产权行政部门提出发明专利申请并被受理后,按规定缴足申请费,符合进入初步审查阶段条件的件数。
2.填报小贴士
①限第一申请人,且专利为当年申报,而非累计;
②已被受理,且缴足费用;
③一件专利在境内外同时申请并被受理的可重复计算。
3.特别提示
需要具备相关资料(国家知识产权局《专利申请受理通知书》)且申请日期应在报告期内(2022年1月1日-2022年12月31日)内。
重点关注易错点
根据企业填报研发报表的经验总结,企业在填报研发报表时易出现以下问题,请大家在上报数据前自查一下哦!
1.企业上报统计数据摘抄错误,研究开发费用合计指标等填报依据不符合要求(研发统计执法检查重点)。
2.企业上报研发项目名称高度雷同、经费全部一致。
3.企业数据量级填报错误,按照“元”填报数据。
4.企业将外观设计、实用新型等专利一并填入当年发明专利申请数。
更多推荐
年定报丨工业企业财务状况填报指南
2023-02-03
年定报丨规上建筑业报表填报指南
2023-02-02
原标题:《年定报丨企业研发统计填报指南》