
近年来,“三户联保”以精简的贷款办理流程在农户和商户生产经营中脱颖而出,但其相互担保、连带清偿的特点在提高贷款成功率的同时也引起了诸多法律纠纷。
什么是三户联保贷款?
答
三户联保是中国邮储银行、农信社及农行等有辅助三农发展业务的金融机构推出的小额贷款业务的担保模式。通过让具有一定清偿能力的贷款者自愿组成联保小组来对银行贷款的偿还能力进行相互担保,当联保小组中有成员不能按照约定偿还银行贷款时,小组其他成员则应承担连带清偿责任。
案情回顾
2019年10月,被告吴某荣为获得贷款,找到原告吴某祥及案外人罗某以“三户联保”形式,向银行申请贷款,三方协商约定自愿组成农户联保小组,并共同签订了“小额贷款联保协议”,贷款方式为三户联保,三年内循环使用。
贷款发放后,原告吴某祥与案外人罗某按时履行还款义务,但被告吴某荣一直未履行还款义务。银行工作人员在多次联系被告吴某荣无果后,直接从原告吴某祥银行卡扣款代为偿还。此后,吴某祥为追回代吴某荣清偿的银行贷款,向永仁法院提起诉讼。
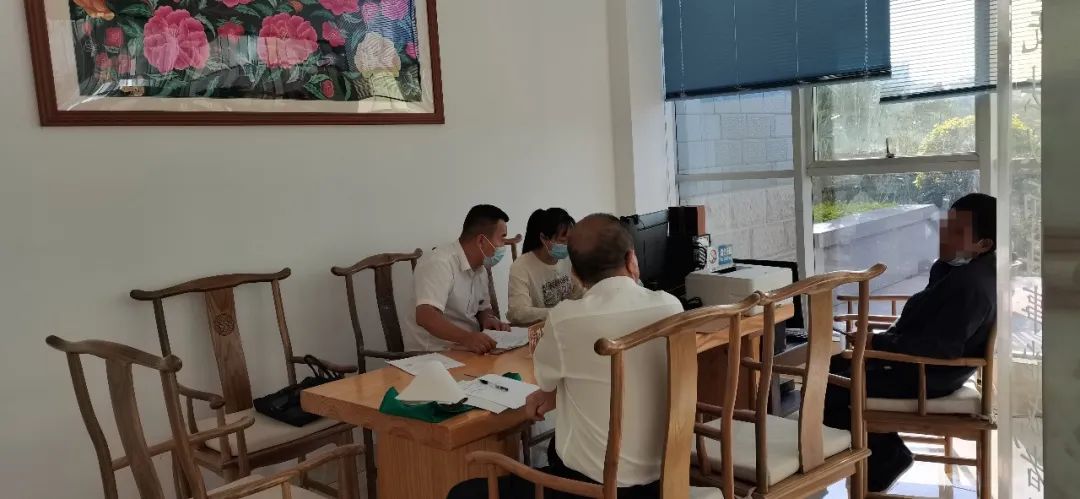
经诉前调解法官了解,双方当事人均有调解意向,但原告吴某祥身在外地,受疫情影响无法赶回。经协商沟通,此案最终以视频调解的方式办理。
诉前调解法官在调解中查实,原告吴某祥代被告吴某荣偿还的贷款金额为1万元,截止目前,被告吴某荣尚且剩余7500元贷款未偿还。
诉前调解法官在调解过程中结合实际情况,分别对双方当事人进行释法明理、分析利弊,双方最终达成协议,由被告吴某荣于2022年9月1日前一次性支付给原告代偿款。
《中华人民共和国民法典》
第六百七十六条
借款人未按照约定期限返还借款的,应当按照约定或国家有关规定支付逾期利息。
第六百八十八条
当事人在保证合同中约定保证人和债务人对债务承担连带责任的,为连带责任保证。
连带责任保证的债务人不履行到期债务或者发生当事人约定的情形时,债权人可以请求债务人履行债务,也可以请求保证人在其保证范围内承担保证责任。
第七百条
保证人承但保证责任后,除当事人另有约定外,有权在其承担保证责任的范围内向债务人追偿,享有债权人对债务人的权利,但是不得损害债权人的利益。
原标题:《【创建“为群众办实事示范法院”】“三户联保”贷款,连带清偿引纠纷》